「インデックス投資」という言葉は聞くけれど、何に投資していて、なぜ初心者に向いているのかがよくわからない。そんな人に向けて、仕組みと向いている理由を整理しました。
私は2020年に月1万円から投資信託を始めました。2026年5月時点で、2021年8月から積み立てた分はS&P500が120%超、オルカンが100%超のリターンになっています。仕組みの解説に加えて、少額で確かめながら積立額を増やした過程や、暴落時も積立を止めなかった体験も紹介します。
- 指数(インデックス)の意味と、市場平均に連動する仕組み
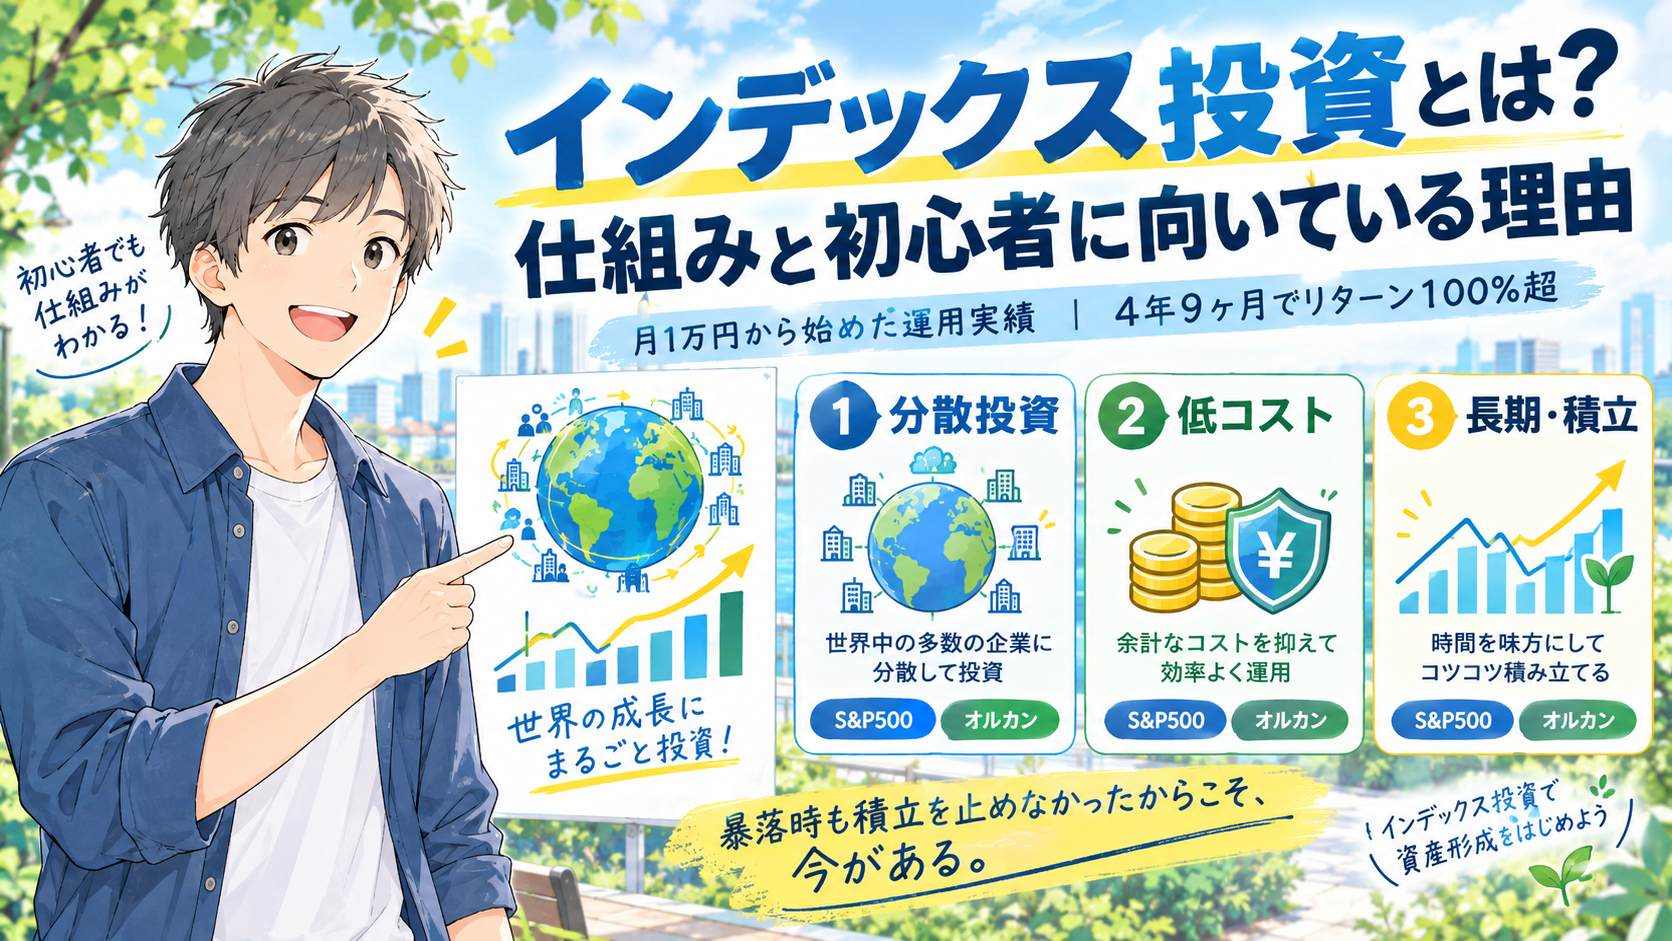
- アクティブファンドとの違いと、初心者に向いている3つの理由
- 月1万円から始め、4年9ヶ月でリターン100%超になった運用実績(2026年5月時点)
インデックス投資とは?指数に連動する仕組み
指数(インデックス)は市場の成績表
指数(インデックス)とは、多くの企業の株価をまとめて、市場全体の値動きを1つの数字で表したものです。日本なら日経平均株価、米国ならS&P500が代表例です。ニュースで「今日の株価」として伝えられる数字の多くは指数です。
インデックス投資とは、この指数と同じ値動きを目指す投資信託(インデックスファンド)を買う投資法です。1本買うだけで、指数に含まれる数百〜数千社にまとめて投資できます。
市場平均をそのまま受け取る
インデックスファンドは、指数に含まれる企業を、指数と同じ比率で保有します。そのため、市場全体が1年で5%上がれば、ファンドもほぼ5%上がります。
多くの指数は企業の規模(時価総額)に応じて比率が決まるため、成長した企業ほど組み入れ比率が自然に大きくなります。指数から外れた企業は入れ替えられるので、自分で銘柄を見直す必要はありません。
アクティブファンドとの違い
投資信託には、インデックスファンドのほかに、市場平均を上回る成績を目指すアクティブファンドがあります。運用の専門家が銘柄を選ぶぶん、運用管理費用(信託報酬)が年1%を超えるものも珍しくありません。
ただ、長期で見ると、指数を上回り続けるアクティブファンドは少数派だという調査結果があります(S&Pダウ・ジョーンズ・インデックス社のSPIVAレポートなど)。どのファンドが勝ち続けるかを事前に見分けるのは難しく、初心者ほど市場平均を低コストで受け取る方が合理的です。
インデックス投資が初心者に向いている3つの理由
理由1:1本で数千社に分散できる
1社に集中して投資していると、その会社が倒産すれば資産の大半を失います。インデックス投資なら、一部の企業が不振でも、ほかの企業の成長で補えます。
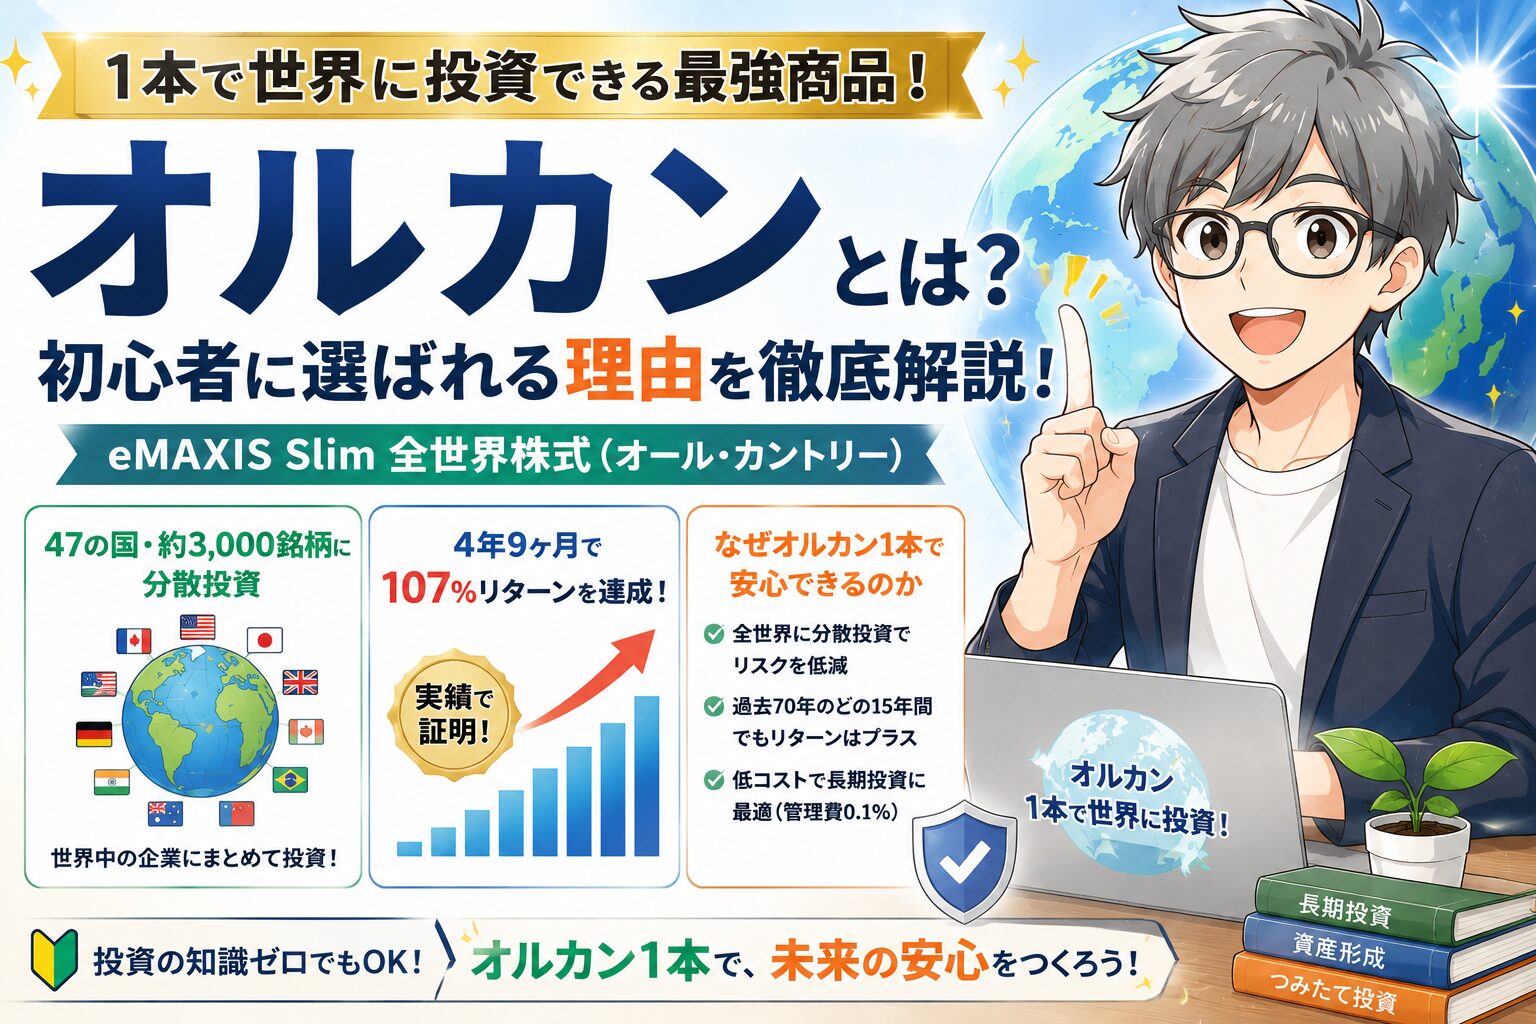
全世界の株式に投資するオルカンなら、1本で世界の約2400社に分散できます。中身は『オルカンとは?4年9ヶ月持ってわかった中身と注意点』で解説しています。
米国の主要500社に集中したい人には、S&P500という選択肢もあります。長期投資で選ばれる理由は『S&P500とは?4年9ヶ月持ってわかった中身と注意点』にまとめています。
理由2:コストの差が長期で大きく効く
主要なインデックスファンドの運用管理費用は、年0.1%前後かそれ以下です。100万円を運用しても、年間のコストは1000円程度に収まります。
コストの差は、長く持つほど広がります。100万円を年5%で20年運用した場合、コストが年0.1%なら約260万円、年1.5%なら約200万円になり、約60万円の差がつきます(税金などを考慮しない単純な試算です)。
投資信託の種類やコストの確認方法は『投資信託とは?仕組み・種類・選び方を初心者向けに完全解説』で解説しています。
理由3:誰がやっても同じ成果になる
同じ商品を同じ期間持てば、投資歴や知識量に関係なく、全員が同じ成果を受け取れます。銘柄選びの腕で成果が変わる個別株との一番の違いは、この再現性の高さです。
過去の株式市場では、年平均7%前後のリターンが長期投資の目安とされてきました。インデックス投資なら、この市場全体の成長を、銘柄選びの知識がなくても同じように受け取れます。
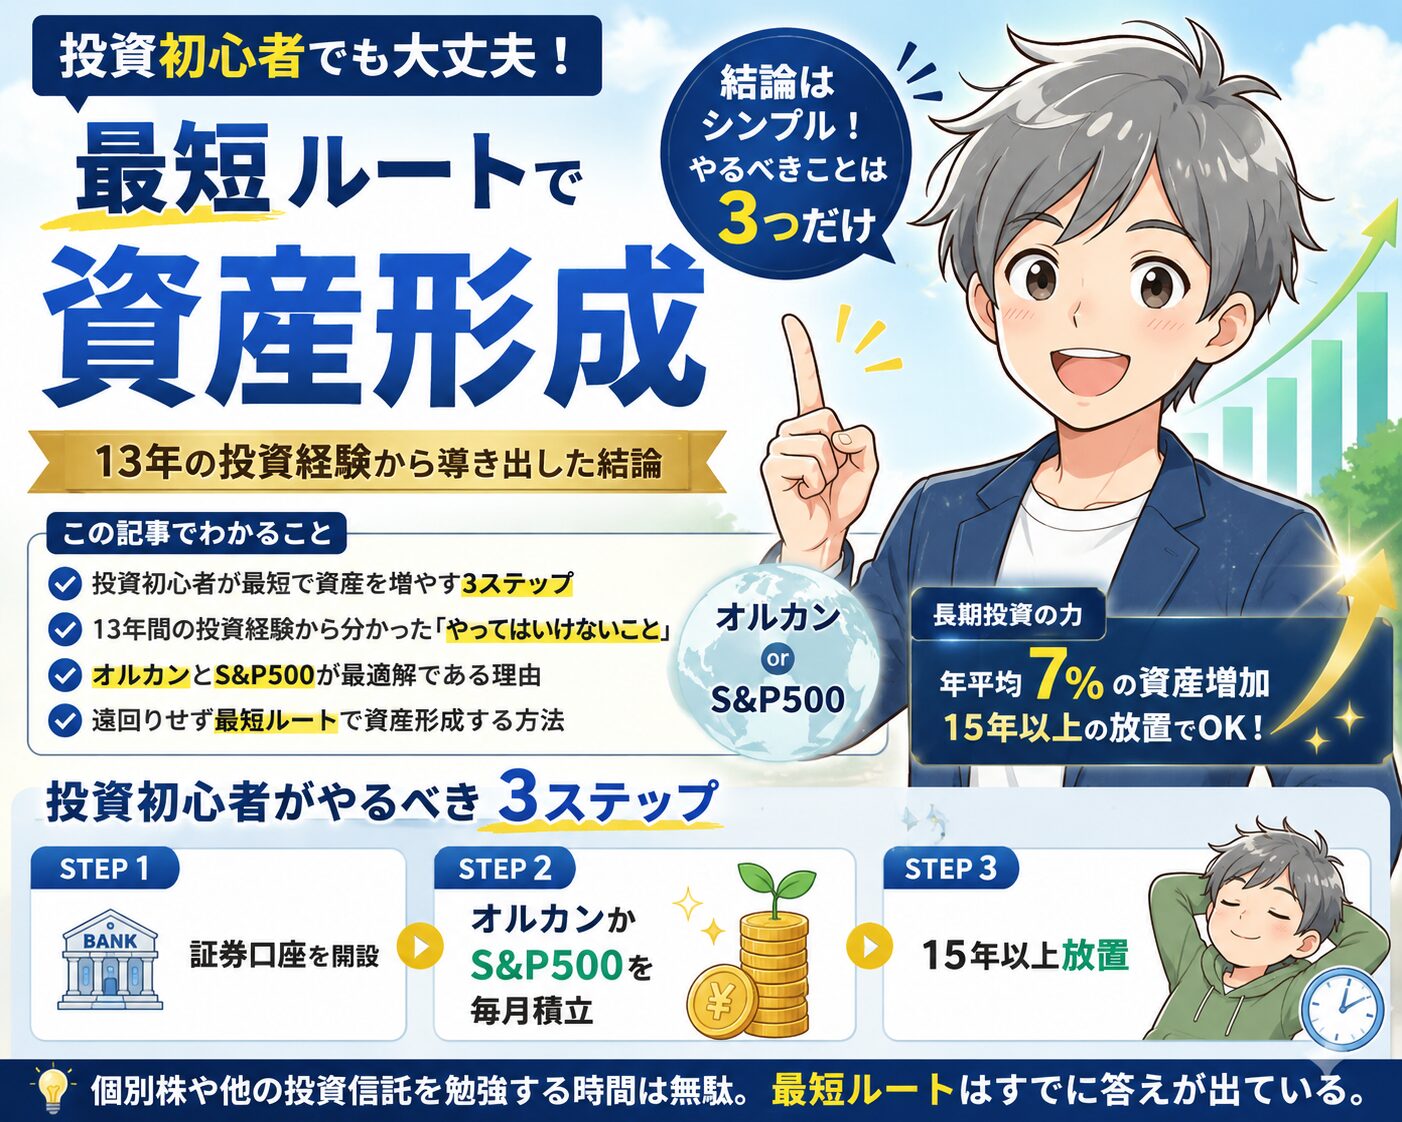
個別株や高配当株など、ほかの投資法と比べてどれから始めるべきか迷う人は『投資初心者は何から始めるべきか?最短ルートを解説』を参考にしてください。
私のインデックス投資の運用実績
月1万円のお試しから始めた
私の投資の中心は個別株で、インデックス投資は資産の一部という位置づけです。投資信託は2020年に、どの商品がいいかを確かめる目的で、月1万円から買い始めました。
2021年8月からは、ポイント還元をきっかけに、別の証券口座でも月5万円の積立を始めました。当時は「長期的に負けにくい」とは思っていても「稼げる」とは思っておらず、オルカンとS&P500を交互に買って値動きを比べていました。
値動きを確かめながら積立額を増やした
コロナショック後の回復期に始めたこともあり、買った後に大きく値上がりする年も経験しました。過去データと実際の値動きの両方で納得できたので、積立額を段階的に増やしていきました。
| 年 | 積立額(月) |
|---|---|
| 2020年 | 1万円 |
| 2021年 | 1万円 |
| 2022年 | 2万円 |
| 2023年 | 5万円 |
| 2024年〜(新NISA) | 夫婦合わせて20万円 |
※メイン口座(SBI証券)での本人分の積立額。2024年以降は夫婦の合計
現在は、夫婦それぞれの新NISAのつみたて投資枠を満額使っています。2つの投資枠の違いは『新NISAとは?旧NISAとの違いと2つの投資枠の使い分け』で解説しています。
楽天証券で積み立てた分は4年9ヶ月でリターン100%超
楽天証券では、2021年8月から2023年6月まで月5万円を積み立て、その後は積立を止めて保有だけを続けています。最初の購入から4年9ヶ月、2026年5月時点の成績は次のとおりです。
- S&P500:リターン120%超
- オルカン:リターン100%超
100万円が220万円以上、200万円以上になった計算です。「負けにくいが稼げない」という当初の印象を、大きく上回る結果でした。
子供のジュニアNISAもリターン80%超
子供が生まれた翌年の2023年に、教育資金としてインデックスファンドを購入しました。ジュニアNISAで新規に購入できる最後の年です。2026年5月時点で、リターンは80%超です。
使い道がはっきりしているので、長く持ち続ける動機を保ちやすいと感じています。子供が18歳になる頃にいくらになっているかを考えるのも、楽しみの一つです。
暴落時も積立を止めなかった体験
下落の渦中でも行動は変えなかった
インデックス投資で一番避けたいのが、暴落時の狼狽売りです。売った時点で損失が確定し、その後の回復を受け取れなくなります。
私も下落局面では「このまま下がり続けたらどうしよう」「今売れば傷が浅い」と考えました。特に印象に残っているのは2024年8月と2025年4月の下落で、どちらも投資信託の評価額が1割以上減りました。
それでも売らず、積立設定も変えずに、ドルコスト平均法で淡々と買い続けました。暴落時に避けたい行動は『暴落時にやってはいけない行動5選|資産を減らさないための注意点』にまとめています。
過去の暴落を知っておく
リーマンショック、コロナショック、ITバブル崩壊など、過去の暴落は事前に調べていました。下げ相場がどのくらい続き、回復にどのくらいかかったかを知っておくと、目の前の下落を「将来の上昇余地が増えた買い場」と捉えやすくなります。
過去のデータは将来を保証しませんが、不安を減らす判断材料にはなります。含み損を抱えた中での気持ちの保ち方は『暴落の乗り越え方|含み損を抱えながら平常心を保てた理由』で解説しています。
目的と期間を先に決めておく
何のために、いつまで投資するのかが曖昧だと、暴落時に持ち続ける理由が見つかりません。老後資金、教育資金、FIRE資金など目的を決め、10年、できれば15年以上持つ前提で始めることが、途中でやめないための土台になります。
インデックス投資を始めるには
始めるのに必要なのは、証券口座、積立設定、商品選びの3つです。証券口座は、SBI証券か楽天証券を選べば十分です。私は両方使っていますが、口座選びで資産の増え方に大きな差は出ないと感じています。
口座開設から購入までの手順は『新NISAの始め方|口座開設で失敗しないための全手順』で解説しています。積立設定をすれば、あとは自動で買い付けが続きます。私はクレジットカード積立を設定しているので毎月の作業はなく、年に1回ほど設定を見直す程度です。
商品は、迷ったら世界全体に分散できるオルカンをおすすめします。私の保有分ではS&P500の方がリターンは上でした。ただ、今後も米国1強が続くとは限らないため、自分にはオルカンが合っていると考えています。2本の違いは『オルカンとS&P500どっちを選ぶ?4年9ヶ月両方持って決めた基準』で詳しく比べています。
同じ指数に連動するファンドでも、運用会社ごとに複数の商品があります。似た商品の見分け方は『投資信託の比較方法|似た商品の違いをどう見分けるか』で解説しています。
忙しくても続けられる理由
私は仕事と子育てで平日の時間が限られていますが、インデックス投資にかける時間はほぼゼロです。毎月同じ金額を買い続けるドルコスト平均法なら、株価を毎日確認したり、買う時期に悩んだりする必要もありません。
我が家の年間支出は約550万円で、そのうえで夫婦合わせて月20万円を積み立てています。共働きだからこそ続けられている面もあり、積立額さえ確保できれば、あとは自動で資産づくりが進みます。
個別株を含めた資産全体の推移は『13年で資産9000万円達成|リアルな資産推移と再現性ある投資戦略』で公開しています。
まとめ
- インデックス投資とは:指数と同じ値動きを目指す投資信託で、市場平均を低コストで受け取る方法
- 向いている理由:1本で数千社に分散でき、コストが低く、誰がやっても同じ成果になる
- 運用実績:楽天証券で積み立てた分は、最初の購入から4年9ヶ月でS&P500が120%超、オルカンが100%超(2026年5月時点)
- 続けるコツ:目的と期間を決め、暴落時も積立を止めない
- 始め方:証券口座を開いて積立設定をし、迷ったらオルカン
次のアクション まずは証券口座を開き、月1万円からでも積立設定をしてみてください。私も、月1万円で値動きを確かめるところから始めました。