「9000万円あればFIREできるのか?」
多く「9000万円あればFIREできるのか?」多くの人がここで迷います。SNSでは配当だけで暮らす「配当生活」が注目されていますが、実際に数字を当てはめると、成立するケースは多くありません。
私自身、資産9000万円規模で収支をシミュレーションしてみて、配当収入だけでは生活は成り立たないという結論に至りました。この記事では、実際に計算した数字をもとに、配当でどこまで生活費をまかなえるのか、足りない分をどう埋めるのかを整理します。
- 配当・副収入・取り崩しを組み合わせた収支の組み立て方
- 資産9000万円で受け取れる配当の実額
- 配当だけでFIREが成立しない理由
資産9000万円でFIREする条件
資産9000万円あれば、FIREは視野に入ります。ただし、配当収入だけで生活を成り立たせるのは難しいというのが、計算してみた結果です。
私が考えているのは、配当を生活の土台に置き、足りない分を副収入で補い、最後の調整を資産の取り崩しで行う組み合わせです。そもそもFIREにいくら必要かの計算方法は、「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」で解説しています。この3つを組み合わせることで、現実的なFIREが成立します。
資産9000万円の配当はいくら?
資産9000万円の内訳は、配当の源泉となる日本株が約4400万円、投資信託が約1200万円、現金が約3400万円です。リスク分散の観点から、資産のすべてをリスク資産にはしていません。内訳とそれぞれの役割は、「資産9000万円のポートフォリオ公開|配当・成長・取り崩しでサイドFIREを実現する方法」にまとめています。
年間配当(税引後)は、2025年の実績で約104万円でした。月に直すと9万円ほどです。2026年は増配が相次いでおり140万円を超える見込みですが、この記事の計算は確定している2025年の実績をもとに行います。
利回りは、現在の評価額ベースで約2.93%、購入時の取得価格ベースでは約4.2%です。取得価格ベースが高いのは、安い時期に買った銘柄を持ち続けていることに加え、保有中に増配が重なってきたためです。利回りは一度に上げるものではなく、時間をかけて育てるものだと考えています。
これから投資を始める人が目安にすべきなのは、評価額ベースの約3%の方です。利回りから必要な資産額を計算する方法は、「配当生活はいくら必要?税引後利回りで計算した現実的な金額」で詳しく解説しています。
配当だけでは生活できない理由
一番大きいのは、生活費とのギャップです。現在の年間支出は約550万円で、FIRE後は450万円程度まで下げる想定ですが、それでも配当約100万円との差は350万円ほどあります。
FIREしても、住居費や税金・社会保険料、子どもにかかる費用はなくなりません。特に子どもがいる家庭では、成長に合わせて必要なお金が続くため、FIRE前より支出を大きく減らすのは簡単ではありません。FIRE後の生活費の見積もりは、「FIRE後の生活費はいくら?リアルな支出を公開」にまとめています。
もう一つは、配当そのものが減る可能性です。コロナショックの時は、保有銘柄の一部で減配や無配転落がありました。複数の銘柄に分散していたため全体への影響は限られましたが、配当は毎年同じ額が約束されたものではないと実感した出来事です。
そのため、銘柄を分散し、減配しにくい企業を選ぶことで、配当全体を安定させるようにしています。そうしておけば、配当は生活費の柱の一つとして計算に入れられます。
収支シミュレーション
FIRE後の年間支出は約450万円、生活を最低限に絞った基礎生活費は約300万円と見積もっています。これに対し、現時点で確定している収入は配当の約100万円だけで、副収入はまだありません。
通常の生活費で計算すると不足は約350万円、基礎生活費まで絞っても約200万円が足りません。この差を、副収入と資産の取り崩しで埋めていくことになります。
配当・副収入・取り崩しの組み合わせ方
では、350万円の不足を具体的にどう埋めるのか。私が想定しているのは、配当約100万円、副収入約100万円、取り崩し約250万円で、合計450万円の生活費をまかなう形です。3つにはそれぞれ役割があり、どれか1つに頼らないことが、そのままリスク対策になると考えています。
配当は、毎年決まった時期に入ってくる生活の土台です。資産を売らずに受け取れるお金なので、株価が下がっている時期でも生活費の一部を確保できます。2026年の見込みどおり配当が140万円台になれば、取り崩しは210万円ほどで済む計算です。
この土台の上に乗せるのが副収入です。配当と取り崩しだけで生活費をまかなおうとすると取り崩す額が大きくなり、資産が減っていく不安もそのぶん大きくなります。副収入には、この取り崩し額を抑えて家計を安定させる役割があります。
副収入は、FIRE後も無理なく続けられるものを、年100万円程度を目安に育てていく予定です。具体的な中身は今のところ伏せておきます。お伝えできるタイミングが来たら、改めて書くかもしれません。
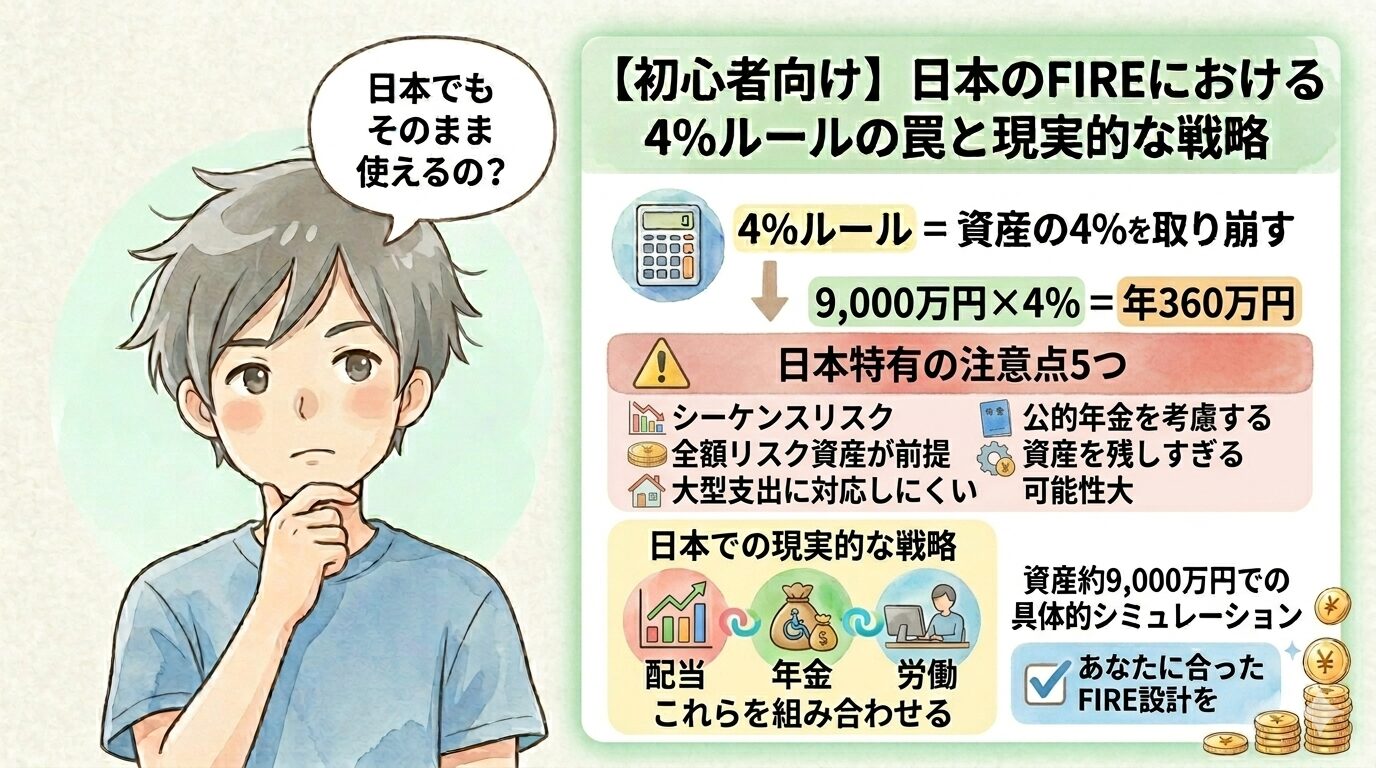
最後の調整役が、資産の取り崩しです。配当と副収入で足りない分を、資産を売って補います。取り崩し額の250万円は資産9000万円の3%弱にあたり、年間数%以内という目安に収まっています。取り崩し率の目安としてよく使われる考え方は、「4%ルールとは?FIRE初心者向けにわかりやすく解説【日本での注意点と現実的な戦略】」で解説しています。
ただし、同じ程度の額を取り崩すとしても、毎年決まった額を崩すのか、資産に対する割合で崩すのかによって、暴落時の資産の減り方は変わってきます。方法ごとの違いは、「FIRE後の資産取り崩し戦略|定額・定率・バケツ戦略を徹底比較」で比較しています。
3つの収入源と並行して進めたいのが、生活費の見直しです。支出が下がれば、そのぶん取り崩しに頼る額も小さくできます。ただし見直すのは固定費が中心で、生活の満足度を下げるような節約はしないつもりです。
失敗しやすいポイント
この組み合わせを成り立たせるうえで、注意しておきたい点があります。配当だけで暮らそうとすると、収入の柱が1本になり、減配が起きた時に生活費を直撃します。利回りの高さだけで銘柄を選ぶと、減配リスクの高い銘柄が混ざりやすくなります。
現金を持たずに全額を投資に回していると、暴落時に安値で資産を売って生活費に充てることになりかねません。取り崩しを計画に組み込む以上、売らずに済む期間をつくる現金は欠かせません。
もう一つ見落としやすいのが、支出の見積もりです。先ほどの計算は、年間支出を現在の約550万円から450万円まで下げることを前提にしています。ただ、この100万円の圧縮がどこまで実現できるかは、実際にFIREしてみないと分からない部分があります。
大きな出費については、中学から大学までの教育費や車の買い替え、住宅の修繕を、生活費とは別の特別費として見込んでいます。一方で、親の介護にかかる費用はまだ具体的に見積もれていません。いつ、どれだけ必要になるか読めない支出がある以上、見積もりには余裕を持たせておく必要があると考えています。
まとめ|9000万円FIREの現実と最適解
資産9000万円で受け取れる配当は、2025年の実績で年間約104万円でした。評価額ベースの利回りは約3%で、これだけで生活費をまかなうことはできません。
大切なのは「いくらあればFIREできるか」より、「どう組み合わせれば生活が成り立つか」です。配当だけでは減配に弱く、取り崩しだけでは資産が減る不安が大きく、働くだけでは自由な時間が増えません。3つを組み合わせることで、自由と安心のバランスが取れると考えています。