「資産9000万円あればFIREできるのか?」 そう感じている方は多いのではないでしょうか。
実際、9000万円は一つの到達点です。ただし、配当だけで生活するのは現実的ではありません。9000万円という金額でFIREが成立するかどうかは、「FIREに9000万円は足りる?配当生活が成立しない理由」でも検証した通りです。
私自身も資産9000万円に到達しましたが、試行錯誤の中でたどり着いたのは、「配当・成長・取り崩しを組み合わせる設計が最適」という考え方です。
本記事では、実際のポートフォリオを公開しながら、なぜこの配分にしているのか、どのように生活費をまかなうのか、リスクにどう備えているのかを具体的に解説します。読み終える頃には、あなた自身の最適な資産設計が明確になるはずです。
結論:資産9000万円はハイブリッド型が最適
資産9000万円の運用は、「配当+成長+取り崩し」のハイブリッド型が最適というのが私の結論です。
配当は生活費のベースを作り、成長投資は資産そのものを増やし、取り崩しは不足分を補う。この3つを組み合わせることで、無理のないサイドFIREが成立します。必要資産額の考え方自体は「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」で年金込みの再計算をしています。
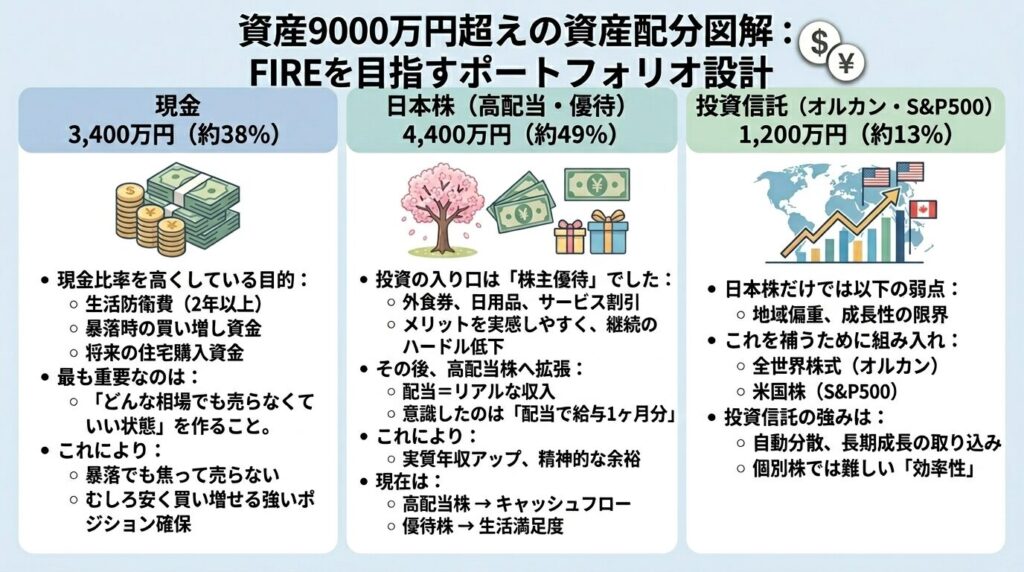
ポートフォリオ実例(資産9000万円)
| 資産クラス | 金額 | 割合 |
|---|---|---|
| 現金 | 3,400万円 | 約38% |
| 日本株(高配当・優待) | 4,400万円 | 約49% |
| 投資信託(全世界・米国) | 1,200万円 | 約13% |
なぜこの資産配分なのか
現金を38%保有する理由
現金比率を高めにしているのは意図的です。生活防衛費として2年以上を確保しつつ、暴落時の買い増し資金、将来の住宅購入資金としても位置づけています。
最も重要なのは、「どんな相場でも売らなくていい状態」を作ることです。これにより、暴落でも焦って売らずに済み、むしろ安く買い増せる強いポジションを確保できます。ここまでの資産推移は「13年で資産9000万円達成|リアルな資産推移と再現性ある投資戦略」にまとめています。
日本株(高配当+優待)の役割
投資の入り口は株主優待でした。外食券や日用品、サービス割引といった優待は、投資初心者でもメリットを実感しやすく、継続のハードルを大きく下げてくれます。
その後、高配当株へと投資対象を広げました。配当は、株を売らなくても手元に入ってくるリアルな収入になるからです。当時意識していたのは「配当で給与1ヶ月分の収入を作ること」で、これが実質的な年収アップと精神的な余裕につながりました。
現在は、高配当株をキャッシュフローの柱、優待株を生活満足度を上げる存在として、役割を分けて保有しています。
投資信託(オルカン・S&P500)の役割
日本株だけでは地域が偏り、成長性にも限界があります。これを補うために、全世界株式(オルカン)と米国株(S&P500)を組み入れています。
投資信託の強みは自動分散と長期成長の取り込みです。個別株では難しい「効率性」を担う存在として位置づけています。資産の内訳をさらに細かく見たい方は「資産9000万の内訳公開|ここまで増やした全戦略」もあわせてご覧ください。
FIRE後の収支設計
- 年間支出(FIRE後想定):約450万円
- 配当収入:2025年の確定実績で約104万円、2026年は増配が続き140万円超の見込み
配当だけでは年間支出に大きく届きません。不足分は株式の売却益や投資信託の取り崩し、必要に応じた労働収入で補います。配当生活がどのくらいの資産で成立するかは「配当生活はいくら必要?税引後利回りで計算した現実的な金額」で詳しく計算しています。
重要なのは、配当だけに依存しないことです。
この戦略のリスクと対策
株価暴落リスクには、生活防衛費2年以上の確保と、現金での買い増し余力で備えています。これにより、必要以上に株式を売らずに耐えられます。
減配リスクには、累進配当銘柄の選定と配当履歴の確認で対応し、長期安定を重視しています。
日本株偏重リスクには、オルカンでの分散と米国株での成長補完で、地域リスクを低減しています。
ポートフォリオ構築までのロードマップ
① 貯金中心(〜700万円)
投資を始める前は貯金重視でした。この資金がのちの投資のスタート資金になりましたが、当時は投資に関する知識はほとんどありませんでした。
② 優待株で投資スタート
NISAが始まった2014年、個別株投資を始めました。当時はまだつみたてNISAがなかったため、優待株を中心とした個別株からのスタートです。「楽しく続けること」を最優先にしていました。
何から手をつければいいかわからない、という方には「投資初心者は何から始めるべきか?最短ルートを解説」も参考にしてください。
③ 高配当で収入を作る
目標は配当で給与1ヶ月分。この目標が、投資を続ける原動力になりました。
④ 現在:最適バランスへ
配当(安定)・投信(成長)・現金(防御)という役割分担で、現在のバランスに落ち着いています。
口座は、NISA枠をSBI証券に置き、楽天証券は以前ポイント優遇を目的に積立投信をしていた頃の銘柄をそのまま保有する形にしています。現在、楽天証券での新規積立は行っていません。証券口座の使い分けについては「SBI証券と楽天証券どっちがいい?両方使ってわかった選び方」で詳しく比較しています。
失敗から学んだ最重要ポイント
一番の反省は、「知識がないから始めなかったこと」です。
投資を始めたのは、今振り返ると早いとは言えない時期でした。当時は投資の知識がほとんどなく、株は「損をする可能性があるもの」というイメージが強く、「もう少し勉強してから始めよう」と考えて、なかなか一歩を踏み出せませんでした。
実際に少額から投資を始めて経験を積む中で、値動きやリスク、資産が増えていく感覚など、机上の勉強だけではわからないことを学びました。投資は一度に大きなお金を入れる必要があるものではなく、早い時期から少額でも続けることに意味がある。10年以上投資を続けてきた今、配当金や運用益の積み重ねがさらに資産形成につながっていく実感があるからこそ、そう思います。
もちろん、当時の自分に今と同じ知識があったわけではなく、今と同じ投資を早くできたとは思っていません。それでも、少額から始めて経験しながら学ぶことはできたはずです。十分な知識が身についてから始めるのではなく、無理なく続けられる金額で始めて、経験しながら学んでいくことが大切だと考えています。
まとめ
資産9000万円の最適解は1つではありません。私自身も、より良いポートフォリオになるよう、常にリバランスを意識していきます。
それでも、私がこの配分で大切にしていることは3つあります。配当だけに頼らないこと、成長投資を組み込むこと、現金で相場の下落に耐えられるようにしておくこと。この3つを押さえておけば、サイドFIREは無理なく実現できると考えています。