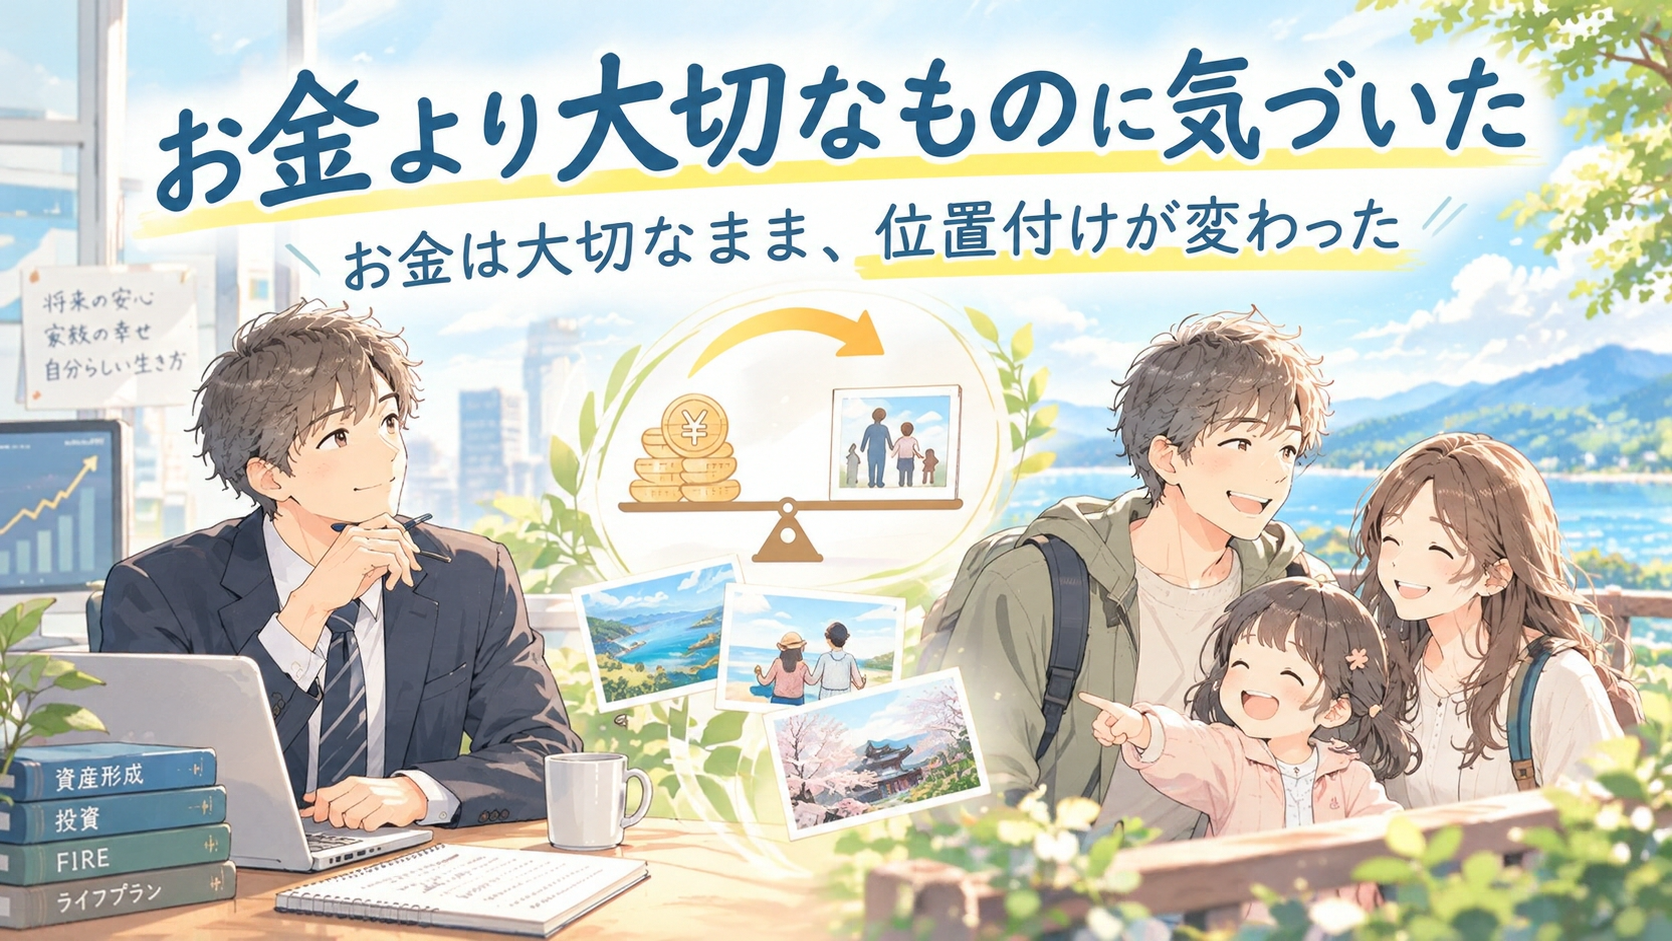
お金より大切なものは、私にとって「今という時間」でした。
資産が増えるほど、将来への安心は大きくなりました。それでも、いくらあれば十分なのかは分からないままでした。
40代公務員として13年間投資を続け、資産は約9000万円になりました。2027年3月にサイドFIREを予定しています。この記事では、お金を貯める側から「納得して使う」側へ考え方が変わった経緯と、使いすぎないための線引きをまとめています。
- 資産が増えても「いくらあれば十分か」が分からなくなった理由
- お金より大切な「今という時間」を、お金の使い方にどう反映したか
- 将来の備えを崩さずにお金を使うための線引きと、最初の一歩
お金は大切なままです。そのうえで、将来への備えと、今しかできない経験の位置付けを変えました。
お金は貯めて終わりではありません。限りある時間を幸福に変えるための手段だと考えています。
資産が増えても「いくらあれば十分か」は分からなかった
資産が増えること自体が喜びだった
資産形成を始めた頃、お金は生活のために必要なもので、できるだけ多く貯めておくものでした。
2014年に株式投資を始め、資産は少しずつ増えていきました。その変化がうれしくて、資産を増やすこと自体が目標になっていた時期があります。
お金の使い方も同じ考え方でした。外食のコースも旅行の部屋も、少しでも安い方を選ぶ。それが当たり前だと思っていました。
2024年、資産6000万円で湧いた疑問
2024年頃、資産は約6000万円になりました。
金融資産5000万円以上1億円未満の世帯は「準富裕層」と呼ばれます。その水準に入った頃から、考え方が少しずつ変わり始めました。
お金は大切です。でも、いったいいくらあれば十分なのか。資産を増やすことに意味はあっても、どこまで増やせばいいのか。答えの出ない疑問を持つようになりました。
この疑問は、私が目指しているサイドFIREともつながっています。サイドFIREは、資産からの収入に、自分に合った働き方の収入を組み合わせる生き方です。考え方の全体像は「サイドFIREとは?フルFIREとの違いと現実」で解説しています。
『Die With Zero』で変わったお金の役割
その頃に読んだのが『Die With Zero』です。人生の満足度を高めるために、お金を貯め込むのではなく経験に使うことを説いた本です。
読んで気づかされたのは、お金は資産額を増やすためにあるのではない、ということでした。お金は、自分の人生をより幸福にするために使うもの。
それ以来、「増やしたお金で何をしたいのか」「どんな時間を過ごしたいのか」を考えるようになりました。
お金より大切な「今という時間」
お金を幸福に変えるには時間が要る
これからも働き続ければ、資産はさらに増えると思います。ただ、資産が増えることと、人生が幸福になることは同じではありません。
お金を幸福に変えるには、それを使う時間が必要です。その時間を楽しむには、健康や自由も欠かせません。
お金を増やすことだけを優先していてよいのか。この問いが、私の中で大きくなっていきました。
後から買い戻せない経験がある
お金があれば、さまざまな経験をする機会は得られます。けれど、お金を出しても過去には戻れません。
子どもの誕生日会は、その日だからこそ意味があります。祖父母と孫が触れ合える時間も、いつまでも同じように続くとは限りません。
「仕事が落ち着いてから」「時間に余裕ができてから」と先延ばしにしているうちに、機会そのものを失うこともあります。後からお金が十分にあっても、同じ経験を同じタイミングでやり直すことはできません。
時間の使い方を考え直すなかで、仕事への向き合い方も変わりました。その経緯は「人生の優先順位が変わった瞬間|仕事は大切なまま、向き合い方が変わった」にまとめています。
貯める人から、納得して使う人へ
4万円の部屋を、8万円・12万円の部屋に
いちばん変わったのは、旅行と食事にお金を使うようになったことです。
旅行では、4人で4万円のスタンダードな部屋を、8万円の部屋や12万円の露天風呂付きの部屋にしたことがあります。金額は2倍、3倍です。それでも、払った分以上のものが残りました。
貸切風呂に家族で入る。広い部屋で食事をして、そのまま並んで眠る。旅行から帰ってしばらくたっても、「あの時はよかったね」「また行きたいね」という会話が出てきます。
過去の思い出が、次の楽しみの話に変わっていきます。部屋の差額は、その会話の分まで含めた値段だと考えるようになりました。
迷ったら、無理なく払える範囲で高い方
2つのプランで迷ったとき、以前より高い方を選ぶことが増えました。
高ければ何でもよいわけではありません。価格の差に見合う満足感が得られるかを考えます。そのうえで無理なく払える範囲なら、多少の金額差を理由に我慢しないことにしました。
この変化を支えているのは、資産形成を続けてきたことで得た将来への安心です。13年間の積み上げがあったから、今に使う判断ができるようになりました。
変わっていないこと
お金を使うことへの考え方が、すべて変わったわけではありません。
将来への備えは、今も大切にしています。変わったのは、「いくら残せるか」に加えて「お金を使ってどんな時間を過ごせるか」も考えるようになったことです。
お金は大切なまま、位置付けが変わった。今の感覚を一言にすると、そうなります。
使う前に知っておきたい注意点
使いすぎて備えがなくなれば本末転倒
『Die With Zero』を読んでも、貯蓄を減らしてでも使えばよいとは考えていません。
先に確保するのは、基礎生活費と、将来必要になる大きな支出への備えです。私の場合は、子どもの教育費、住宅購入、退職後の生活費がこれにあたります。長生きする可能性や、病気、住宅の修繕といった予想外の支出にも備えておきたいと考えています。
旅行や食事、趣味に使うのは、その備えに影響しない範囲内での話です。
支出を削るときの線引きは「節約しても幸福度は下がらない理由|削っていい支出と削ってはいけない支出」で解説しています。
他人との比較や見栄の支出は満足度を上げない
誰かに負けないように使う。世間体のために使う。こうした他人軸の支出は、幸福度を上げる使い方とは言えません。
私が見ているのは、自分と家族の満足度が上がるかどうかです。部屋のグレードを上げたのも、家族の記憶に残る時間にしたかったからでした。
子どもが小さい今に、もっと使ってもよかった
使って後悔した出費は、今のところ特にありません。
反省があるとすれば、逆の方向です。
資産形成を優先していた頃は、旅行でもお出かけでも、少しでも安い方を選ぶことを意識していました。少しでも資産を増やしておきたいと考えていたからです。
ただ、子どもと一緒に過ごせる時間は、資産のように後から増やすことができません。振り返ると、子どもが小さい今だからこそできる経験に、もっとお金を使ってもよかったと感じることがあります。
子どもは成長するにつれて、親と過ごす時間より友達との時間を大切にするようになるかもしれません。家族で旅行に出かけたり、一緒に遊んだりできる時期には限りがあります。
お金は後からでも増やせますが、その時期の経験は後から取り戻せません。この反省が、今のお金の使い方につながっています。
不安が消えたわけではない
資産が約9000万円になった今も、将来への不安はなくなっていません。
資産を大きく減らさずに使い続けるには、将来の支出を見通しながら使い方を考える必要があります。無計画に使うのではなく、将来への備えと今の満足度のバランスを取る。この調整は、これからも続く課題です。
納得して使う力を身につける3つのステップ
ステップ1: 割り込まない資産額を決める
最初に決めたいのは、「この時点で最低これだけは必要」という資産額です。
教育費や住宅、老後の生活費を見通したうえで、その水準を割り込まない範囲を「今に使えるお金」と考えましょう。その見通しの中で今に使う感覚をつかむことが、幸福度を上げる土台になります。
ステップ2: 本当に迷ったら、価値がありそうな方を選ぶ
下限が決まったら、価格だけでなく価値で選ぶ練習をしてみましょう。
資産が少なくても、試せる場面はあります。ランチやディナーでどのコースにするか悩んだら、高い方を頼んでみましょう。予想より美味しい料理が出てきて、満足度の高い経験になることがあります。
旅行でも、宿の部屋や食事のプランなど、迷う場面はいくつもあります。本当に迷うなら、思い切って価値がありそうな方を選んでみましょう。
私の場合は、部屋のグレードを上げたことが、旅行後も家族の会話に残る経験になりました。旅行の満足度を決めるのは部屋だけではありません。ただ、迷ったときの選び方を変えるだけで、同じ旅行でも残る思い出が変わることがあります。
ステップ3: 自分の物差しで振り返る
使った後は、自分と家族の満足度が上がったかで振り返りましょう。
誰かと比べて得をしたか、見栄えがよかったかは基準にしません。私の場合は、旅行後に家族の会話が弾んだかどうかが、ひとつの目安になっています。
まとめ
- お金より大切なのは「今という時間」。お金を出しても、過ぎた経験は買い戻せない
- お金は大切なまま。将来への備えを確保したうえで、今しかできない経験に使う
- 本当に迷ったら、無理なく払える範囲で価値がありそうな方を選んでみる
お金より大切なものは、人によって違います。家族との時間の人もいれば、健康や趣味、自分のやりたいことの人もいるはずです。ただ、お金を増やすこと自体が人生の目的ではない点は、多くの人に共通すると考えています。
私にとってサイドFIREは、仕事を辞めて自由に暮らすことが目的ではありません。家族と過ごす時間や今しかできない経験を、自分の意思で選べる環境をつくるためのものです。退職後は、仕事を完全にやめることにこだわらず、自分に合った働き方をしながら家族との時間を確保する予定です。サイドFIREを選ぶまでの経緯と資産面の戦略は「資産9000万円の40代公務員がサイドFIREを決意した理由と戦略」にまとめています。
とはいえ、実現に向けた準備はまだ途中です。住宅購入や保育園の継続、退職後にどんな活動をするかなど、家族と相談しながら決めていくことが残っています。
退職後にどんな時間を過ごしたいのかも、まだ具体化を検討している途中です。家族と行きたい場所ややってみたいことは、近日公開予定の「FIRE後にやりたいことをすべて書き出してみた」で紹介する予定です。
次に2つの選択肢で本当に迷ったら、無理なく払える範囲で、価値がありそうな方を1回選んでみてください。あわせて、自分は何のためにお金を貯め、どんな時間を過ごしたいのかを考えてみてください。