投資を始めようと思っても、証券口座、NISA、投資信託、個別株と、調べるほど選択肢が増えて手が止まってしまう。そんな人に向けて、投資歴13年の私が「何から始めるか」を順番に整理しました。
私自身、最初の数回は目的のないまま売買して右往左往しています。その経験から言えるのは、最初に決めるべきは銘柄ではなく「何のために投資するか」だということです。
- 投資初心者が最初に決めるべきこと
- 目的別の始め方(資産を増やす/配当を受け取る)
- 迷った人に最初の1本としてインデックス投資を勧める理由
- 口座開設から積立までの3ステップと、避けたい遠回り
最初に決めるのは「何のために投資するか」
投資初心者が何から始めるべきかは、投資の目的によって変わります。目的が決まれば、選ぶ商品も持ち続ける期間も自然に決まってくるからです。
目的がまだはっきりしない人や、迷って動けない人は、低コストのインデックスファンドを1本選んで積み立てるところから始めてください。私が勧めるなら、世界中の株式にまとめて投資できるオルカン(eMAXIS Slim 全世界株式(オール・カントリー))です。
ここからは、私が目的のないまま投資を始めて遠回りした話、目的別の始め方、具体的な3ステップの順に紹介します。
私が投資を始めたとき遠回りした理由
最初の2〜3回は目的のないまま売買していた
13年前に投資を始めた当時、私は株式投資についてほとんど何も知りませんでした。何をどうすればいいのか分からないまま、とりあえず3銘柄ほどを買っています。
少し上がれば売り、下がれば不安になって売る。損失額は大きくなかったものの、短い期間で右往左往しながら売買を繰り返していました。
振り返ると、問題は金額ではなく判断の基準がなかったことです。なぜ買うのか、どうなったら売るのかを決めていないため、値動きのたびに気持ちが揺れていました。投資を始めたころの経緯は「投資を始めたきっかけ|私が最初の一歩を踏み出した理由」にまとめています。
「優待を含めた利回り」という目的ができて判断がぶれなくなった
転機になったのは株主優待投資です。優待投資を実践している個人投資家のブログや書籍を読み、テレビで紹介されていた優待生活にも影響を受けました。
優待を含めた総合利回りを目的に買うようになってから、銘柄ごとに「この利回りを受け取るために持つ」というストーリーを描けるようになりました。ストーリーから外れない限り売らないと決めたことで、株価が動いても簡単に売ったり、過度に不安になったりすることが少しずつ減っていきました。
優待から高配当株へ軸を移した理由
その後、投資の軸は優待株から高配当株へ移りました。きっかけは、配当を毎年増やしていく累進配当の銘柄に注目したことです。
優待の内容が年々良くなることはあまりありません。一方で配当は、銘柄選びを間違えなければ企業の成長とともに増えていくことが期待できます。
現在の資産の大部分は、こうして積み上げてきた個別株です。投資信託の積立を始めたのは約4年前で、資産の一部という位置づけになっています。
投資の目的は大きく2つに分かれる
初心者が考える投資の目的は、大きく次の2つに分けられます。
| 目的 | 向いている方法 | 特徴 |
|---|---|---|
| 資産を大きく増やしたい | インデックス投資(オルカン・S&P500など) | 値上がり益を再投資して長期で増やす。売るまで成果を実感しにくい。 |
| 定期的な収入を得たい | 高配当株 | 配当として現金を受け取れる。銘柄選びと管理の手間がかかる。 |
目的を選ぶときは、そのお金を何年後に使うのかを考えると整理しやすくなります。老後資金や教育資金のように10年以上先に使うお金なら、時間を味方にして資産を増やすことを優先するのが基本です。
FIREのように目標額が大きい場合は、先に必要な金額を把握しておくと、毎月の積立額も決めやすくなります。FIREに必要な資産の目安は「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」で解説しています。
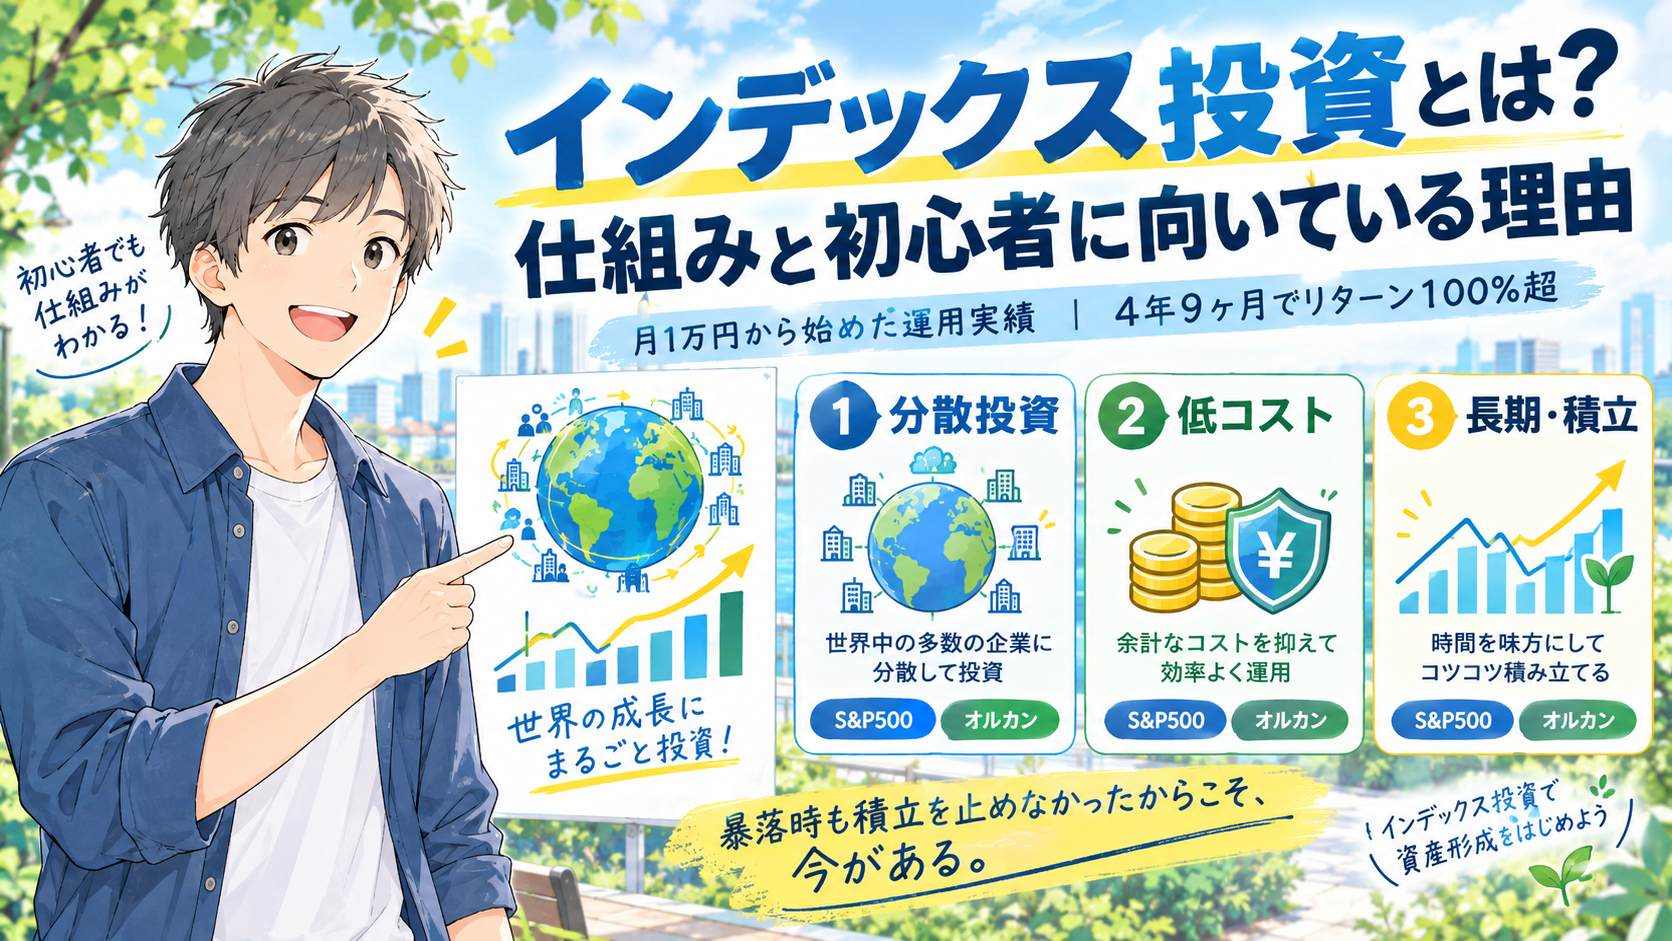
資産を増やす方法として最も手間がかからないのが、株価指数に連動するインデックス投資です。仕組みや始め方は「インデックス投資とは?仕組みと初心者に向いている理由を運用実績で解説」にまとめています。
私は資産の成長をインデックスファンド、配当収入を高配当株に任せ、目的ごとに役割を分けています。どちらか一方が正解というより、何のために投資するかで選ぶ方法が変わると考えています。
迷ったら最初の1本はインデックス投資がいい理由
誰が買っても同じ成果になる「再現性」
私は個別株から投資を始めましたが、これから始める人に最初の1本を勧めるならインデックス投資です。最大の理由は再現性の高さにあります。
インデックスファンドは、投資歴や知識の量に関係なく、同じ商品を同じ時期に買った人は全員が同じ成果になります。銘柄を選ぶ力や分析の経験によって結果が変わることはありません。
個別株や優待株も魅力のある投資ですが、成果はその人の能力や興味、性格に左右される部分が大きくなります。個人的には個別株投資を楽しんでいますが、誰にでも勧められる方法ではないと考えています。
手数料が低く、長く持つほど差が出る
インデックスファンドは投資信託の一種です。オルカンやS&P500に連動する代表的なファンドは、保有中にかかる手数料(信託報酬)が年0.1%未満と低く抑えられています。
手数料は毎年かかるため、長く持つほど差が大きくなります。信託報酬の最新値は運用会社の公式サイトで確認してください。投資信託の基本は「投資信託とは?仕組み・種類・選び方を初心者向けに完全解説」で解説しています。
オルカンとS&P500はどちらを選んでもいい
最初の1本の候補になる代表的なファンドは次の2本です。
- eMAXIS Slim 全世界株式(オール・カントリー):通称オルカン。日本を含む世界中の株式にまとめて投資できる。
- eMAXIS Slim 米国株式(S&P500):米国の主要企業約500社に投資できる。
私は新NISAのつみたて投資枠で、オルカンを毎月10万円積み立てています。世界全体の成長をまとめて取り込めることが、選んだ理由です。
S&P500を選んでも、初心者のうちは大きな差にはなりません。迷って始められない時間のほうがもったいないので、どちらかに決めて積立を始めてください。オルカンの特徴は「オルカンとは?4年9ヶ月持ってわかった中身と注意点」で詳しく解説しています。
最短ルートの3ステップ
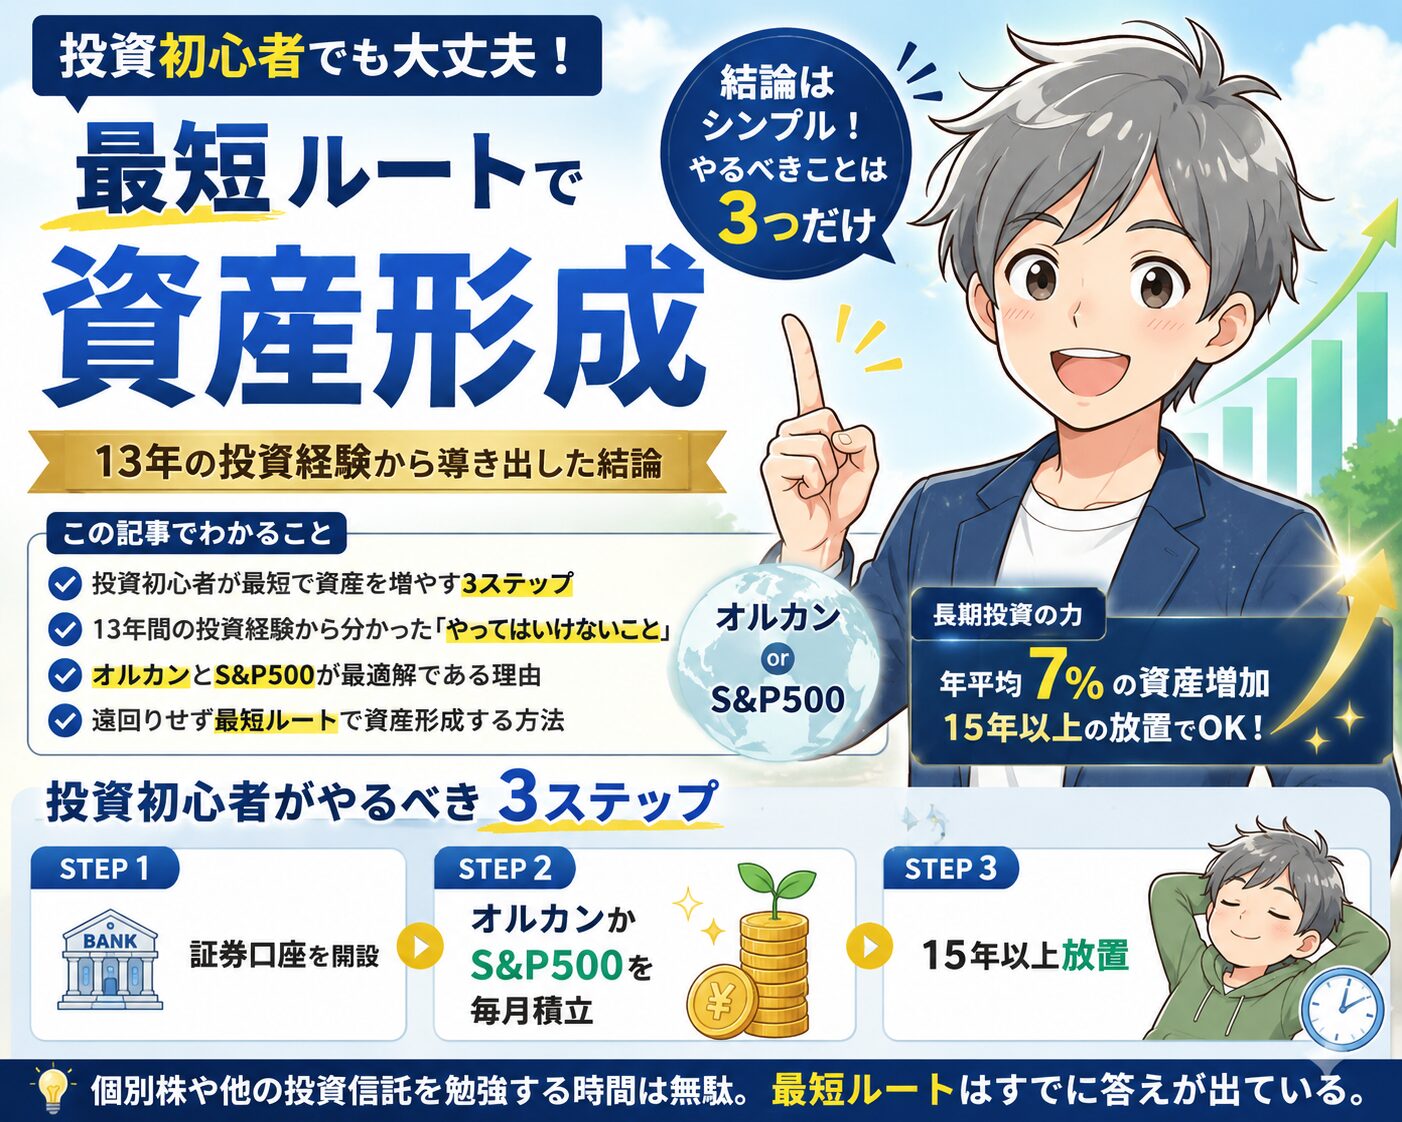
ステップ1:証券口座を開設してNISAを使えるようにする
まずは証券口座を開設します。私はSBI証券をメインに、楽天証券も併用しています。どちらもネット証券で手数料が安く、投資信託の品ぞろえも十分です。
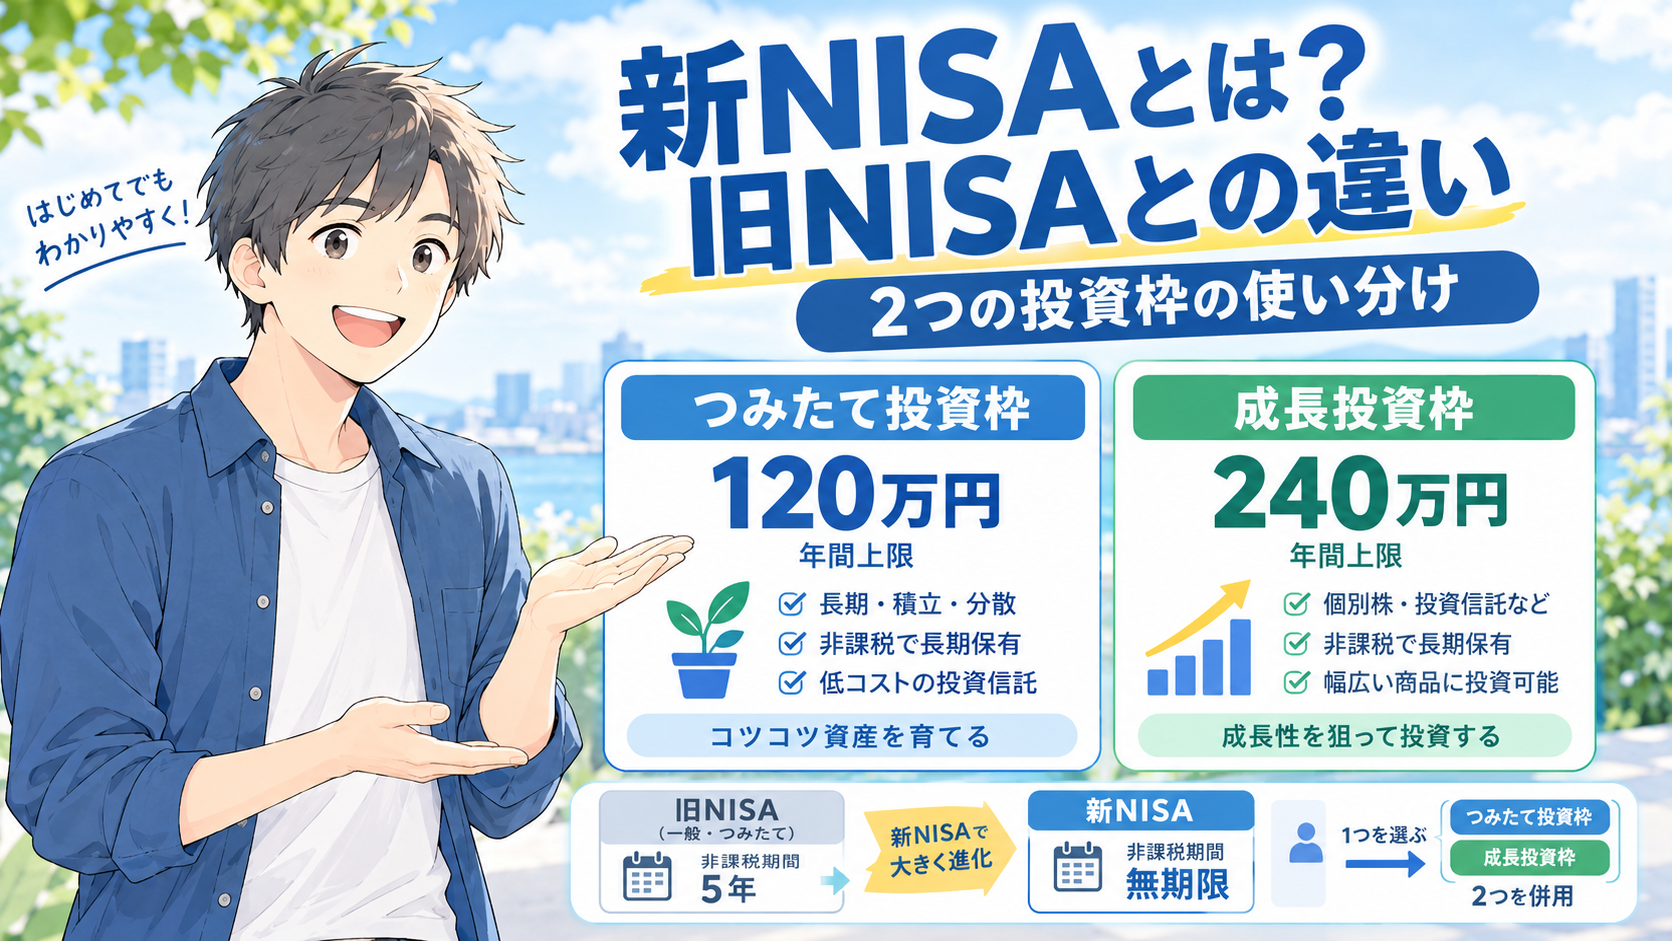
口座を開設する際は、NISA口座も同時に申し込んでおくと手間が省けます。NISAを使うと運用で得た利益に税金がかからないため、長く積み立てるほど効果が大きくなります。新NISAの2つの投資枠の違いは「新NISAとは?旧NISAとの違いと2つの投資枠の使い分け」で解説しています。
口座開設の具体的な手順や、つまずきやすいポイントは「新NISAの始め方|口座開設で失敗しないための全手順」にまとめています。
ステップ2:無理のない金額で積立を設定する
積立額は、生活費を圧迫しない金額から始めてください。月1万円からでも十分です。最初に設定しておけば、あとは毎月自動で買い付けが続きます。
積立を続けるとどのくらいになるのか、月3万円を15年間積み立てた場合を想定年利別に試算しました。
| 想定年利 | 元本 | 15年後の評価額 | 増えた金額 |
|---|---|---|---|
| 3% | 540万円 | 約680万円 | 約140万円 |
| 5% | 540万円 | 約800万円 | 約260万円 |
| 7% | 540万円 | 約950万円 | 約410万円 |
月10万円で同じ計算をすると、年利5%で約2670万円、年利7%で約3170万円になります。
年利7%は、過度な期待というわけではありません。過去の実績では、S&P500は配当込みで年平均約10%、世界株式も長期で年4〜8%程度のリターンを上げてきました。ただし、これは長い期間を平均した数字です。毎年一定の利回りが出るわけではなく、暴落で評価額が大きく下がる年もあります。
ステップ3:目的を達成するまで売らずに続ける
3つのステップの中で、続けることが一番難しいかもしれません。インデックス投資は、短期の値動きではなく長い時間をかけて経済の成長を取り込む方法です。
過去の実績では、米国の代表的な株価指数S&P500は、1950年以降のどの時点から15年間持ち続けても、ドル建てのリターンはプラスでした。
ただし、日本から投資する場合は為替の影響も受けます。円で見ると、15年保有でもマイナスになった期間がわずかにあります。保有期間を長くするほどその可能性は下がってくるため、15年以上は続けるつもりで始めるのがよいと考えています。
暴落が来れば評価額は大きく減ります。それでも積立をやめず、目的を達成するまで売らないことが、この方法の成果を受け取る条件です。
個別株に向いている人・向かない人
個別株投資も、私はおすすめできる投資だと考えています。ただ、投資は自己責任の世界です。誰にでも向く方法として勧めて、誤解を与えることは避けたいと思っています。
向いているのは、企業に興味を持ち、決算資料を読んだり企業を分析したりすることを楽しめる人です。勉強が好きな人にとっては、深く突き詰めるほどやりがいのある投資になります。
反対に、企業分析を手間に感じる人は、インデックス投資を土台にしたほうが続けやすいはずです。個別株に興味が出てきたら、積立の土台を作ったうえで少しずつ学ぶのがおすすめです。配当を目的にした個別株の基本は「高配当株とは?配当利回りの仕組みをわかりやすく解説」で解説しています。
初心者が避けたい3つの遠回り
目的を決めずに個別株を買う
私の最初の失敗がこれです。買う理由と売る条件がないまま個別株を持つと、値動きのたびに判断がぶれて短期の売買を繰り返しやすくなります。
他人のおすすめ銘柄をそのまま買う
雑誌やSNS、投資家のブログには、おすすめの銘柄があふれています。私も投資を始めたばかりのころは、雑誌で勧められていた銘柄を、何の企業かも確認せずに買っていました。
他人のおすすめで買った銘柄は、株価が下がったときに持ち続ける理由を自分の中に持てません。買った理由が「勧められたから」しかないため、値下がりすると不安だけが大きくなっていきました。
優待投資を始めてからも、個人投資家のブログや書籍は大いに参考にしています。変わったのは、最後に「優待を含めた利回りが自分の目的に合うか」を自分で確かめてから買うようになったことです。
投資の結果を引き受けるのは、勧めた人ではなく自分です。他人の意見は判断材料の一つにとどめ、なぜ買うのか、どうなったら売るのかを自分の言葉で説明できる状態で買うようにしてください。
短期の値動きで売買する
積立投資は、途中で売ってしまうと長期で得られるはずだった成長を受け取れません。値下がりしても積立を続ければ、安い価格で多くの口数を買えることになります。
まとめ
投資初心者が最初に決めるのは、銘柄ではなく「何のために投資するか」です。
- 資産を増やしたいならインデックス投資、定期的な収入がほしいなら高配当株
- 迷ったら、最初の1本はオルカンなどの低コストなインデックスファンド
- 3ステップは「口座開設とNISA」「無理のない金額で積立」「目的を達成するまで続ける」
- 個別株は企業分析を楽しめる人向け。積立の土台を作ってから少しずつ
私は最初の数回を、目的のない売買で過ごしました。今ゼロから始めるなら、まず目的を決め、迷ったらインデックスファンド1本から積立を始めます。最初の一歩として、証券口座の開設から進めてみてください。