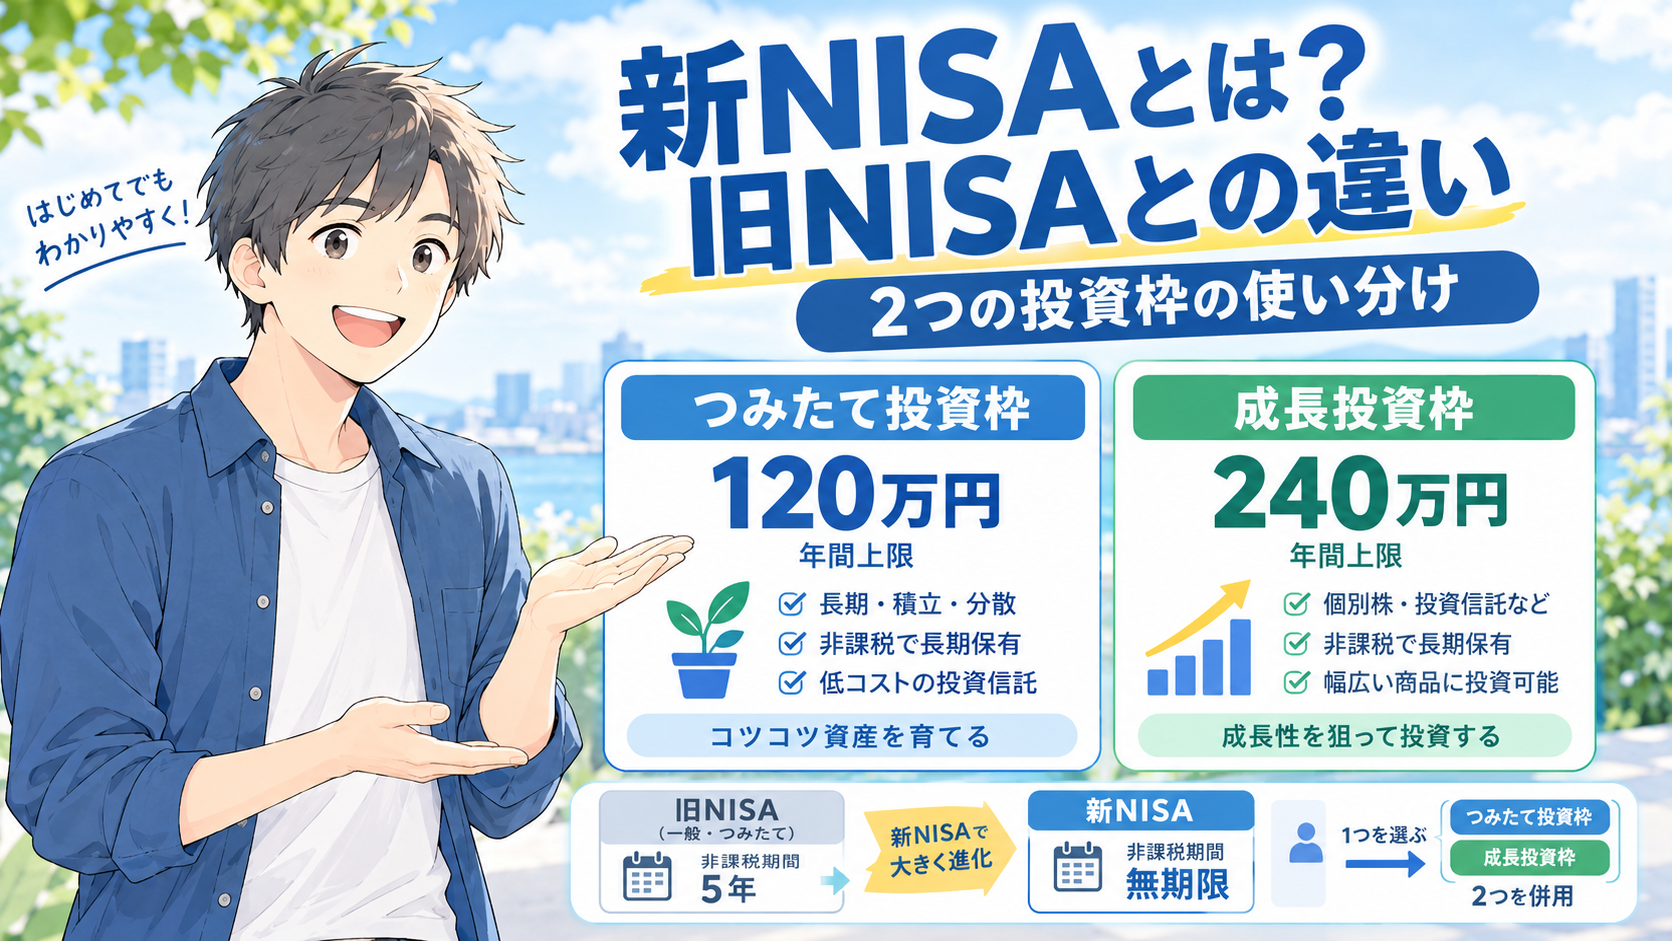
新NISAは、投資で得た利益に税金がかからない国の制度です。2024年に始まり、それまでのNISAにあった「非課税で持てるのは5年まで」「2種類から1つを選ぶ」といった制約がなくなりました。
私は旧NISAが始まった当初から、優待株を中心とした個別株でNISAを使ってきた40代公務員です。旧NISAで5年ごとに持ち続けるかどうかを判断してきた経験と、新NISAの2つの投資枠を目的別に使い分けている私自身の使い方をもとに、制度の仕組みと注意点を整理しました。
- 新NISAの仕組みと、旧NISAとの3つの違い
- つみたて投資枠と成長投資枠の違い
- 新NISAを使う前に知っておきたい注意点
- 2つの枠の使い分け方と、NISAによる節税効果
新NISAとは?投資の利益が非課税になる制度
株や投資信託で得た利益には、通常20.315%の税金がかかります。10万円の利益が出ても、手元に残るのは約8万円です。
新NISAの口座で買った商品は、値上がり益も配当金も非課税になります。同じ10万円の利益を、税金を引かれずにそのまま受け取れる仕組みです。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間の投資上限 | 120万円 | 240万円 |
| 非課税で保有できる上限 | 2つの枠の合計で1800万円 | 1800万円のうち1200万円まで |
| 非課税期間 | 無期限 | 無期限 |
| 買える商品 | 金融庁の基準を満たす投資信託 | 上場株式・ETF・投資信託など |
利用できるのは日本に住む18歳以上の人です。NISA口座は1人1口座しか作れず、複数の金融機関で同時に開くことはできません。2つの枠はこの1つの口座の中で併用でき、1年で合計360万円まで投資できます。
旧NISAとの3つの違い
2023年までのNISAは、個別株も買える「一般NISA」と、積立専用の「つみたてNISA」のどちらかを選ぶ仕組みでした。新NISAでは、この2つがひとつにまとまっています。
違い1:投資できる金額が大きく増えた
一般NISAの年間上限は120万円(始まった当初は100万円)、つみたてNISAは40万円でした。新NISAは2つの枠を合わせて年360万円まで投資でき、生涯で1800万円まで非課税で保有できます。
違い2:非課税期間が無期限になった
旧NISAの一般NISAは、非課税で持てる期間が5年まででした。期限が来ると、翌年の枠に移し替える「ロールオーバー」をするか、課税される特定口座などに移すかを選ぶ必要がありました。
私が基本的に選んでいたのはロールオーバーです。期限が来るたびに配当や損益の状況、優待の有無を確認し、持ち続けると判断した銘柄だけ手続きをしていました。
判断に迷ったのは、含み損を抱えた銘柄です。NISA口座の損失は特定口座の利益と相殺できないため、どちらの口座に置くべきか悩んだ記憶があります。
新NISAで非課税期間が無期限になると知ったときは、思い切った改正だと喜びました。良い銘柄は、永久保有に近い形で持ち続けたいと考えているからです。長期保有と決めた銘柄を、期限を気にせず非課税のまま持てるようになりました。
違い3:売却した分の枠が翌年に復活する
旧NISAでは、一度使った枠は売却しても戻りませんでした。新NISAでは、売却した商品の購入額の分だけ、翌年以降に非課税で保有できる枠が復活します。
ただし、年間の投資上限(つみたて投資枠120万円・成長投資枠240万円)は変わりません。枠が戻っても、1年に投資できる金額には上限があります。
なお、旧NISAで買った商品は新NISAとは別枠で、それぞれの期限まで非課税で持ち続けられる仕組みです。
つみたて投資枠と成長投資枠の違い
2つの枠は、買える商品と向いている使い方が異なります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 買える商品 | 長期の積立・分散投資に向く投資信託に限定 | 個別株・ETF・投資信託など幅広い(つみたて投資枠の対象ファンドの多くも買える) |
| 買い方 | 定期的な積立 | 一括購入も積立もできる |
| 向いている使い方 | 決まった投資信託を毎月コツコツ積み立てる | 年120万円を超えて投資する、個別株やETFも組み合わせる |
つみたて投資枠で買えるのは、手数料が低く長期投資に向くと金融庁が認めた投資信託です。投資信託の仕組みや種類は「投資信託とは?仕組み・種類・選び方を初心者向けに完全解説」でまとめています。
対象商品の多くは、日経平均や全世界株式といった指数に連動するインデックスファンドです。指数に連動させる運用の考え方は「インデックス投資とは?仕組みと初心者に向いている理由を運用実績で解説」で解説しています。
成長投資枠では、個別株やETFも買えます。つみたて投資枠と同じインデックスファンドを成長投資枠でも買い、年120万円を超える金額を積み立てている人も少なくありません。ただし、毎月分配型の投資信託や、値動きを大きくした高レバレッジ型の商品などは対象外です。
新NISAで知っておきたい注意点
非課税の恩恵は大きい一方で、新NISAにも弱点があります。使い始める前に、次の4点は押さえておきたいところです。
損失が出ても、ほかの口座の利益と相殺できない
特定口座では、ある銘柄の損失を別の銘柄の利益と相殺して税金を減らせます(損益通算)。NISA口座の損失はこの対象外で、翌年以降に繰り越すこともできません。
旧NISAのロールオーバーで含み損の銘柄の扱いに迷ったのも、この仕組みが理由でした。値動きの大きい銘柄をNISAに入れるときは、損失が出ても税金面の救済がないことを前提にしておく必要があります。
元本は保証されない
非課税になるのは、利益が出たときの税金です。商品の値下がりそのものは防げないため、買った金額を下回ることもあります。
使わなかった年間枠は翌年に繰り越せない
年間の投資上限は、その年に使わなければ消えます。ただし、生涯で非課税保有できる1800万円の枠は残るため、無理に毎年満額を使う必要はありません。
配当金を非課税にするには受け取り方の設定が必要
個別株やETFの配当金は、受け取り方を「株式数比例配分方式」にしておかないと課税されます。配当金を証券口座で受け取る方式で、口座開設のときに選ぶ証券会社が多いです。高配当株を成長投資枠で持つなら、必ず確認しておきたい設定です。
私の新NISAの使い方と非課税の効果
資産の成長と配当収入で枠の役割を分けている
私は新NISAを始めるときに、投資の方針を大きく変えたわけではありません。それまで続けてきた「資産を増やす」「配当を受け取る」という2つの目的に合わせて、枠の役割を分けました。
つみたて投資枠では、全世界株式のインデックスファンド(通称オルカン)を毎月10万円積み立てています。年間の上限120万円をちょうど使い切る金額です。
成長投資枠には、配当を非課税で受け取る役割を担ってもらっています。毎年、年初に特定口座で持っている銘柄のうち高配当株を中心に、NISA口座で買い直しています。旧NISAの期限が来て売却となった個別株の買い直しも、この枠で行いました。
高配当株を優先するのは、非課税の恩恵が大きいからです。株主優待は配当のように約20%を差し引かれる仕組みではないため、NISAに入れても差が出にくくなります。配当はNISAに入れるかどうかで、配当金の手取りがはっきり変わります。
配当金の推移
日本の個別株から受け取っている配当金(税引後)の推移です。NISA分と特定口座分を合わせた金額です。
| 年 | 配当金(税引後) |
|---|---|
| 2022年 | 約33万円 |
| 2023年 | 約43万円 |
| 2024年 | 約69万円 |
| 2025年 | 約104万円 |
| 2026年 | 140万円超(見込み) |
2022年から2025年までの3年間で、約3倍になりました。増配や株価上昇の影響もありますが、買い増しを続けてきた結果でもあります。
2026年は当初約120万円の見込みでしたが、増配が相次ぎ140万円を超えそうです。年の途中の数字なので、次の計算は確定している2025年の実績で行います。
NISAで払わずに済んだ税金は年約14万円
保有している個別株のうち約59%はNISA口座(新NISAと旧NISAの合計)にあり、残りは特定口座です。そのため、配当全体にかかっている税率は約8%にとどまっています。
2025年の配当を税引前に戻すと、約113万円です。すべて特定口座で持っていれば約23万円が税金で引かれていましたが、実際の税額は約9万円でした。NISAのおかげで、1年で約14万円の税金を払わずに済んだ計算です。
税金で引かれなかった分は、そのまま再投資や生活費に回せます。この差が毎年積み重なれば、資産が増えるスピードにも差が出ます。
こうして積み上げた資産で私が目指しているのは、サイドFIREです。FIREにどれくらいの資産が必要になるかは「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」で計算しています。
初心者はつみたて投資枠から考えたい理由
私は成長投資枠で高配当株を買っていますが、これから投資を始める人には、まずつみたて投資枠での積立から考えることをすすめます。理由は3つです。
買うタイミングを考えなくていい
個別株は、いくらで買うかによって成果が大きく変わります。割安な時期を待つには、企業を調べて相場を見る時間が必要です。
毎月同じ金額を積み立てる方法なら、価格が高い月は少なく、安い月は多く買うことになります。買う時期を自分で判断しなくてよいのが、初心者にとっての利点です。ただし、一括で買うより必ず有利になるわけではありません。
1本で世界の数千社に分散できる
オルカンは、1本で世界中の数千社に投資できる投資信託です。1社の業績が悪化しても、全体への影響は小さく抑えられる仕組みです。特徴は「オルカンとは?4年9ヶ月持ってわかった中身と注意点」で解説しています。
一方で、世界の株式市場全体が下がれば、オルカンも値下がりします。分散で小さくできるのは個別企業のリスクで、相場全体の下落は避けられません。
積立先としては、米国の代表的な企業500社に投資するS&P500も人気の選択肢です。その特徴は「S&P500とは?4年9ヶ月持ってわかった中身と注意点」で解説しています。
どちらにするか迷ったときの考え方は、「オルカンとS&P500どっちを選ぶ?4年9ヶ月両方持って決めた基準」にまとめています。
長く持つほど複利が効く
新NISAは非課税期間が無期限なので、利益が利益を生む複利の効果を、税金を引かれずに長く受けられるのが強みです。
私が新NISA開始時の2024年1月から積み立ててきたオルカンは、2026年5月時点で約30%のプラスでした。毎月の積立設定をしてからは、ほとんど何もしていません。
もちろん、短い期間では下落する時期もあります。時間を味方につけるには、値下がりした時期にも積立をやめないことが前提になります。
高配当株は投資に慣れてから検討する
成長投資枠で高配当株を買う場合は、配当利回りの高さだけで選ばないことが大切です。利回りが高く見えても、業績が悪化していれば減配や株価の下落につながります。
私自身、投資を始めたころは利回りの高さを重視しすぎて、業績や財務の確認が甘い時期がありました。いまは売上と利益の推移、利益のうち配当に回す割合(配当性向)、減配しない方針(累進配当)の有無、株価の割安さを確認してから買っています。
高配当株は買う時期で成果が変わるため、まず積立で投資に慣れてから検討しても遅くありません。何から始めるかの全体の順番は「投資初心者は何から始めるべきか?最短ルートを解説」にまとめています。
新NISAを始めるには
新NISAを始めるには、証券会社などでNISA口座を開く必要があります。NISA口座は1人1口座しか持てないため、どの金融機関で開くかは最初に決める大切な選択です。金融機関をあとから変えることもできますが、手続きが必要で、変更できるのは年単位です。
私はSBI証券をメインに使っていて、NISA口座もSBI証券に置いています。口座開設の流れや準備するもの、つまずきやすい箇所は「新NISAの始め方|口座開設で失敗しないための全手順」で解説しています。
まとめ
新NISAは、投資の利益が無期限で非課税になる制度です。旧NISAにあった5年の期限やロールオーバーの判断がなくなり、長期保有と決めた商品を非課税のまま持ち続けられるようになりました。
2つの枠は、目的に合わせて役割を分けると使いやすくなります。私はつみたて投資枠に資産の成長を、成長投資枠に配当の非課税化を担わせていて、2025年はNISAによって約14万円の税金を払わずに済みました。
一方で、損失をほかの口座と相殺できない、元本が保証されないといった注意点もあります。初めて使うなら、つみたて投資枠でインデックスファンドを積み立てるところから始め、個別株は慣れてから検討する順番が取り組みやすいと感じています。
今日が人生で一番若い日。経済的自由を手に入れるため投資を始めましょう。