「資産9000万円って、どんな内訳なの?」「どうやって増やしたの?」。そう気になっていませんか。
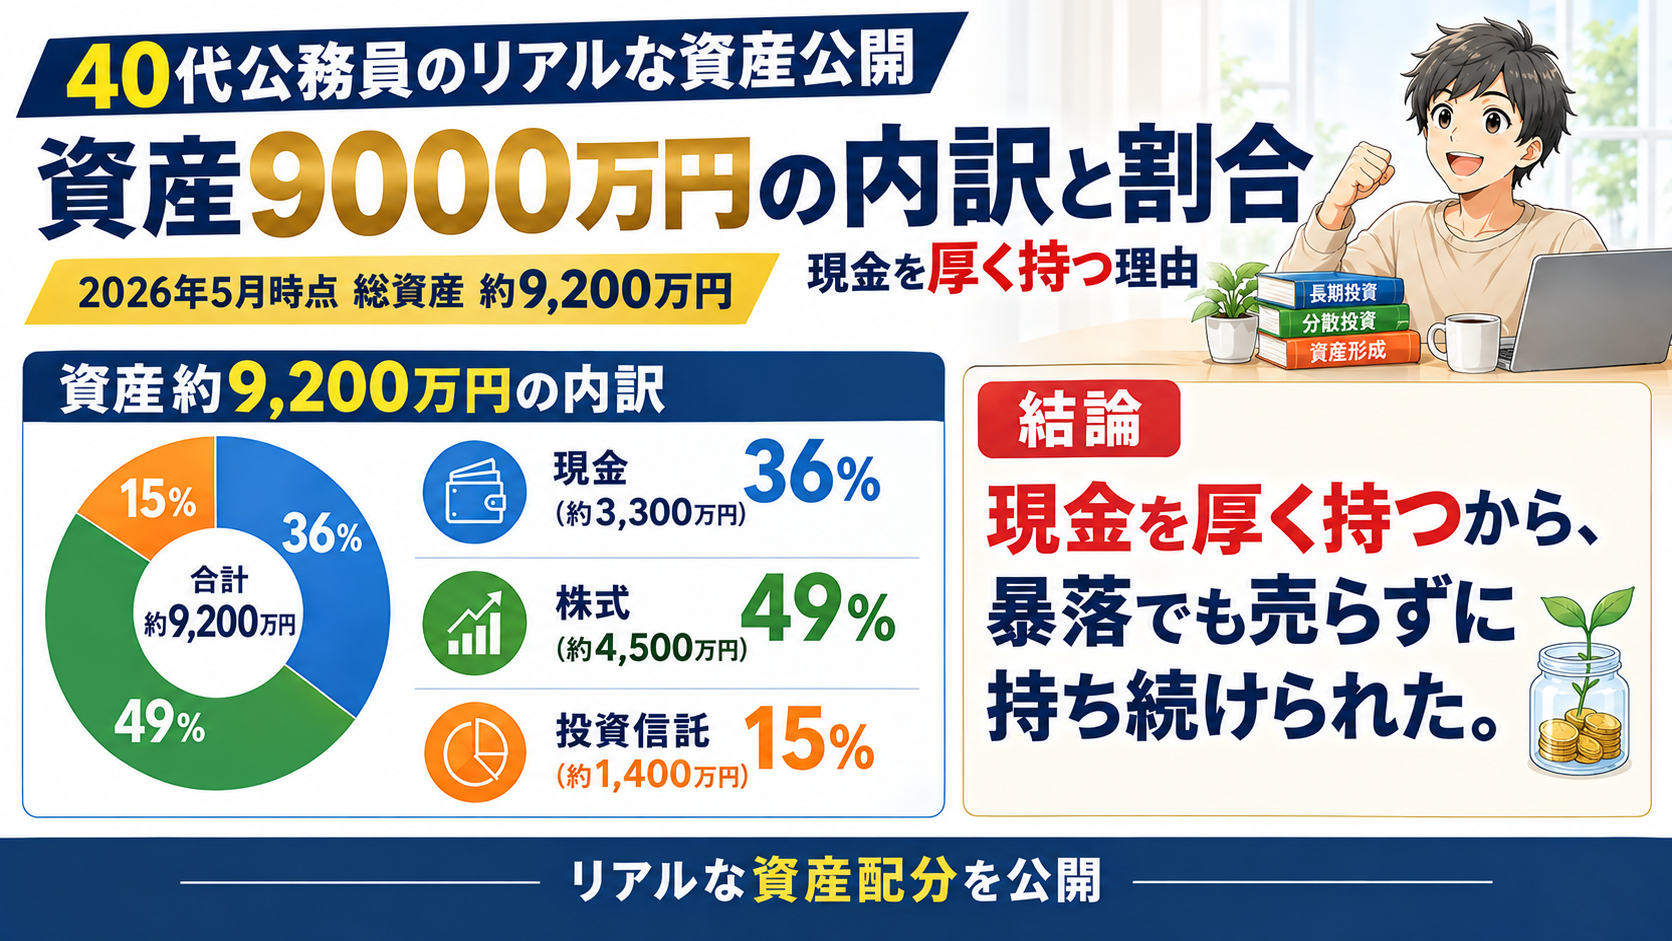
私は40代の公務員で、2026年5月時点の資産は約9200万円です。内訳は、現金が約3300万円、株式が約4500万円、投資信託が約1400万円。現金が資産の3分の1を超えている点が、一番の特徴です。
この記事では、各資産の中身、現金比率を厚く持っている理由、約13年間の歩みを数字で公開します。ご自身の資産配分を考えるときの材料にしてください。
- 資産約9200万円の内訳(現金・株式・投資信託)と、現金約3300万円の使い道
- 現金比率が約7割から約36%に下がった経緯と、厚く持つ理由
- 13年間の資産推移と、戦略が変わった3つの時期
- 168銘柄に分散している理由
資産約9200万円の内訳は、現金約3300万円(36%)、株式約4500万円(49%)、投資信託約1400万円(15%)です(2026年5月時点)。
現金を厚く持つことで、暴落時にも株を売らずに持ち続けられました。優待株、高配当株、インデックス投資と手法を広げた13年間の積み重ねが、この資産になっています。
資産約9200万円の内訳(2026年5月時点)
全体の資産配分(割合)
| 資産 | 金額 | 割合 |
|---|---|---|
| 現金 | 約3300万円 | 36% |
| 株式(個別株) | 約4500万円 | 49% |
| 投資信託 | 約1400万円 | 15% |
| 合計 | 約9200万円 | 100% |
数字はすべて2026年5月時点です。年末時点の資産状況は、『2026年の資産公開|1年でいくら増えたのか』でまとめる予定です。
それでは、各資産の中身を順に見ていきます。
株式の内訳
個別株は約4500万円で、ほぼ全て日本株です。
- 保有銘柄数: 168銘柄
- 利回り4%以上の銘柄(購入時の株価で算定): 105銘柄
- 年間配当収入(税引後): 2025年の確定実績が約104万円。2026年は増配が相次ぎ、140万円超の見込み
年間配当は、保有する日本株すべてから受け取った合計額です。
総資産約9200万円に対して、最も評価額の大きい銘柄でも約2.3%、金額にして約210万円です。168銘柄の平均は1銘柄あたり約27万円(約0.3%)で、1つの銘柄に資産が偏っていません。
主要保有銘柄(評価額上位)
JT、めぶきフィナンシャルグループ、オリックス、オートバックスセブン、アステラス製薬、KDDI、王子ホールディングス、INPEX、住友商事、三井住友フィナンシャルグループ、ブリヂストンなど。
高配当株と優待株を中心に、幅広いセクターに分散しています。ポートフォリオ全体の設計は、『資産9000万円のポートフォリオ公開|配当・成長・取り崩しでサイドFIREを実現する方法』で解説しています。
投資信託の内訳
投資信託は約1400万円です。
- オルカン(全世界株式): 約760万円
- S&P500(米国株式): 約620万円
- その他: 約20万円
比率が15%と低めなのは、投資信託を始めたのが個別株より遅かったためです。2020年に試しに少額で買い、2021年8月に積立を開始しました。金額は少しずつ増やし、2024年の新NISAで月10万円の満額積立を始めています。2026年5月時点では、夫婦で満額の積立を続けています。
積立に使っている証券口座は、SBI証券と楽天証券の2社です。私が実際に使っている口座の比較は、『SBI証券と楽天証券どっちがいい?両方使ってわかった選び方』にまとめています。口座ごとに向き不向きがあるため、選び方の基準も整理しています。
現金の内訳
現金は約3300万円で、資産の36%を占めます。用途は次の3つに分けて考えています。
| 用途 | 金額 | 目的 |
|---|---|---|
| 生活防衛資金 | 約550万円 | 年間支出約550万円の1年分。収入が減っても株を売らずに済ませる |
| 住宅購入資金 | 約1500万円 | 購入を検討中の住宅の費用。退職金(見込み)も充てられる想定 |
| 暴落時の買い増し | 約1250万円 | 株価が大きく下がったときの投資余力 |
実際に口座を分けているわけではなく、現金の使い道の想定です。
現金比率は約70%から約36%に下がりました
2020年4月時点の総資産は約3110万円で、そのうち約2200万円、約70%が現金でした。2026年5月時点では、総資産約9200万円のうち現金は約3300万円、約36%です。現金の金額は増えていますが、比率は約半分になりました。
比率を下げようと決めて動いたわけではありません。株式投資の経験を重ねるうちに投資に回す金額が増え、結果として現金比率が下がりました。「いくら投資する」と先に決めるのではなく、良い銘柄、買いたい銘柄が見つかれば買う、ということを繰り返してきた形です。
ただし、生活防衛資金と買い増し用の余力は確保したうえで、投資金額を増やしてきました。
なぜ現金を厚く持っているのか?3つの理由
理由1: 暴落時に平常心を保つため
現金を厚く持つ最大の理由は、暴落時に平常心を保つためです。買い増しに使える現金があれば、株価が下がっても「現金が足りない」という不安が生まれません。狼狽売りを避けられるのは、この余裕のおかげです。
2020年4月のコロナショックでは、資産が約3510万円から約3110万円へ減りました。当時は資産の約7割が現金で、株を売らずに保有を続けられたのは、その現金があったからだと考えています。それでも、下落の最中にまとまった金額を投じる勇気は持てず、買い増しは少しずつ進めました。
理由2: 株を売らずに持ち続けるための資金
株式は基本的に売らず、長期保有で成長を取り込む方針です。急な出費で株を売る事態は避けたいため、生活防衛資金を現金で確保しています。株式は長期で持ってこそ価値が出るからです。
もう一つの用途が住宅購入資金です。住宅の購入を検討しており、その費用を現金で確保しています。人生の大きな支出に備えることも、資産形成の一部だと考えています。
理由3: リスク許容度の範囲内に収めるため
これは世帯全体の資産です。家族の生活もあります。リスク資産の割合が増えすぎると、精神的な安定を保てず、適切な判断ができなくなるおそれがあります。それを避けるため、現金は厚めに持っています。
我が家のリスク許容度の範囲で資産形成を進めた結果が、今の配分です。投資は、自分が安心できる範囲で行うことが何より大切です。リスクを取りすぎると、暴落時に耐えられなくなります。
36%という比率は、最適な配分を計算して決めたものではなく、2026年5月時点でこうなっているという状態です。現金を持つ理由は、暴落時の平常心、株を売らずに済む備え、リスク許容度の3点です。今後もこの比率を保つと決めているわけではなく、状況に応じて変わっていきます。
13年間の歩み|資産推移と戦略の変遷
資産推移
資産は右肩上がりで増えたわけではありません。暴落もあれば、停滞した時期もありました。しかし、長期で見ると、資産は増えてきました。
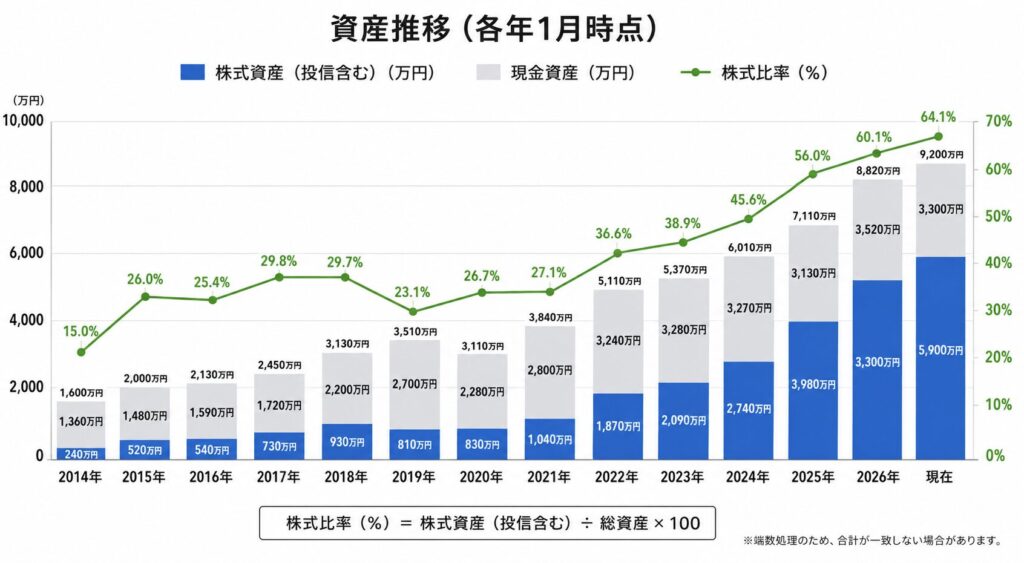
2019年4月→2020年4月(コロナショック):約3510万円から約3110万円へ。資産が約400万円(約11%)減りました。不安はありましたが、株は売らずに保有を続けています。
2021年4月→2022年1月: 約3840万円から約5110万円へ。9ヶ月で約1270万円増えました。売らずに持ち続けたことが、この増加につながったと考えています。
2025年1月→2026年1月: 約7110万円から約8820万円へ。1年で約1710万円増えました。新NISAでの積立と株価の上昇が寄与しています。増加額は、後半ほど大きくなっています。
年ごとの詳しい推移と、資産が増えた理由は『13年で資産9000万円達成|リアルな資産推移と再現性ある投資戦略』で公開しています。
戦略は3つの時期で変わりました
フェーズ1: 優待株中心(2014〜2016年)
最初の3年は優待株が中心でした。株主優待で生活費を下げながら、配当も受け取れる銘柄を選んでいます。優待が届くたびに「優待投資は楽しい」と感じ、続ける原動力になりました。楽しく続けられることは、長期投資では大切な条件です。
フェーズ2: 優待+バリュー株(2017年〜2021年7月)
次の約5年は、優待と配当を合わせた総合利回りを重視しつつ、バリュー株にも投資しました。割安な銘柄を見つけて長期で保有する戦略です。2018年には資産が約3130万円になっています。この頃から、優待だけでなく配当も重視するようになりました。2020年には、投資信託を試しに少額で買い始めています。
フェーズ3: 高配当株+インデックス投資(2021年8月〜)
2021年8月に投資信託の積立を始め、高配当株への投資も本格的に進めました。2024年の新NISAでは月10万円の満額積立を始め、2026年5月時点では夫婦で満額の積立を続けています。新NISAの積立枠がある限り、満額での積立を続ける予定です。資産の伸びが大きくなったのも、この時期です。
最初から完璧な戦略があったわけではありません。試行錯誤の中で、優待株、高配当株、インデックス投資の3本柱が、自分に合う形として残りました。
公務員の安定収入を資産形成にどう活かしたか。給与の配分ルールや失敗談は、『公務員の資産形成方法|9000万円を築いた安定収入の活かし方』で解説しています。
なぜ168銘柄に分散しているのか
優待株投資の特性
優待株投資を続けるうちに、銘柄が自然と増えていきました。優待株は、単元株(100株)で持つのが、配当と優待を合わせた利回りで一番高くなることが多いためです。
例えば、100株で優待がもらえる銘柄なら、200株持っても優待は1つ分しかもらえないことが多くあります。そのため、100株ずつ多くの銘柄を持つほうが効率的でした。
セクター分散でリスク軽減
高配当株は、特定のセクターに偏らないよう、業種をまたいで分散しています。個別銘柄の増配や減配に左右されにくいポートフォリオにして、安定した配当を得ることが目的です。
特定のセクターに偏ると、そのセクターが不況になったときに大きな影響を受けます。168銘柄に分散することで、1つの企業や1つの業種の不調が全体に与える影響を抑えています。
単元未満株で銘柄研究
気になる銘柄は、少数でも株を持つようにしています。実際に保有すると、その企業の業績やニュースに敏感になり、チャンスがあれば買い増す判断もしやすくなります。単元未満株で買って様子を見ている銘柄もあります。
実際に持つことが、銘柄研究の一番の方法だと考えています。
168銘柄への分散には、優待の特性、リスク軽減、銘柄研究の3つの目的があります。
日本株+世界インデックスという組み合わせ
日本株に集中する理由
個別株はほぼ全て日本株です。日本に住んでおり、今後も日本で生活する予定のため、個別株は日本株で投資しています。
日本株のメリット
1. 日本円で配当を受け取れる
生活費は日本円で必要です。配当も日本円で受け取れるため、為替を気にせず使えます。2025年に確定した年間配当約104万円(税引後)は、全て日本円です。
配当で生活費をどこまで賄えるかは、『配当生活はいくら必要?税引後利回りで計算した現実的な金額』で、必要な金額から逆算して解説しています。
2. 日本企業なので企業情報を集めやすい
決算資料もニュースも日本語で読めます。企業の状況を把握しやすいことは、大きなメリットです。
3. 為替の影響を直接受けにくい
米国株は、円高になると円換算の資産が目減りします。日本株は円建てで評価額も配当も動くため、為替の影響を直接は受けにくいです。
インデックスで世界分散
その代わり、インデックス投資はオルカンやS&P500で世界に投資し、国際分散を行っています。日本株だけに集中するリスクを避けるためです。日本経済が衰退しても、世界経済の成長を取り込めます。
個別株は日本、インデックスは世界。このバランスが、私に合ったリスク分散の形です。日本で生活するなら配当は日本円で受け取り、成長は世界から取り込む。この考え方が、資産形成を支えています。
失敗と後悔
もっと早くインデックスを始めればよかった
インデックス投資や高配当株投資は、もっと早く始めておくべきだったと感じています。特にインデックス投資は、投資を始めた当初から少額でも取り組んでいれば、資産形成がもっと早まったのではないかと思います。これが最大の後悔です。
個別株を始めた2014年から数えると、投資信託の購入開始まで6年、積立の開始まで7年かかりました。これから始める方は、少額でも早いほうがよいと思います。
個別株の損切りは分散でカバー
個別株では、損切りをした銘柄もあります。ただ、分散投資でリスクを吸収できているため、大きな後悔はありません。
最大の銘柄でも総資産の約2.3%なので、1銘柄が倒産しても、資産全体への影響は限られます。
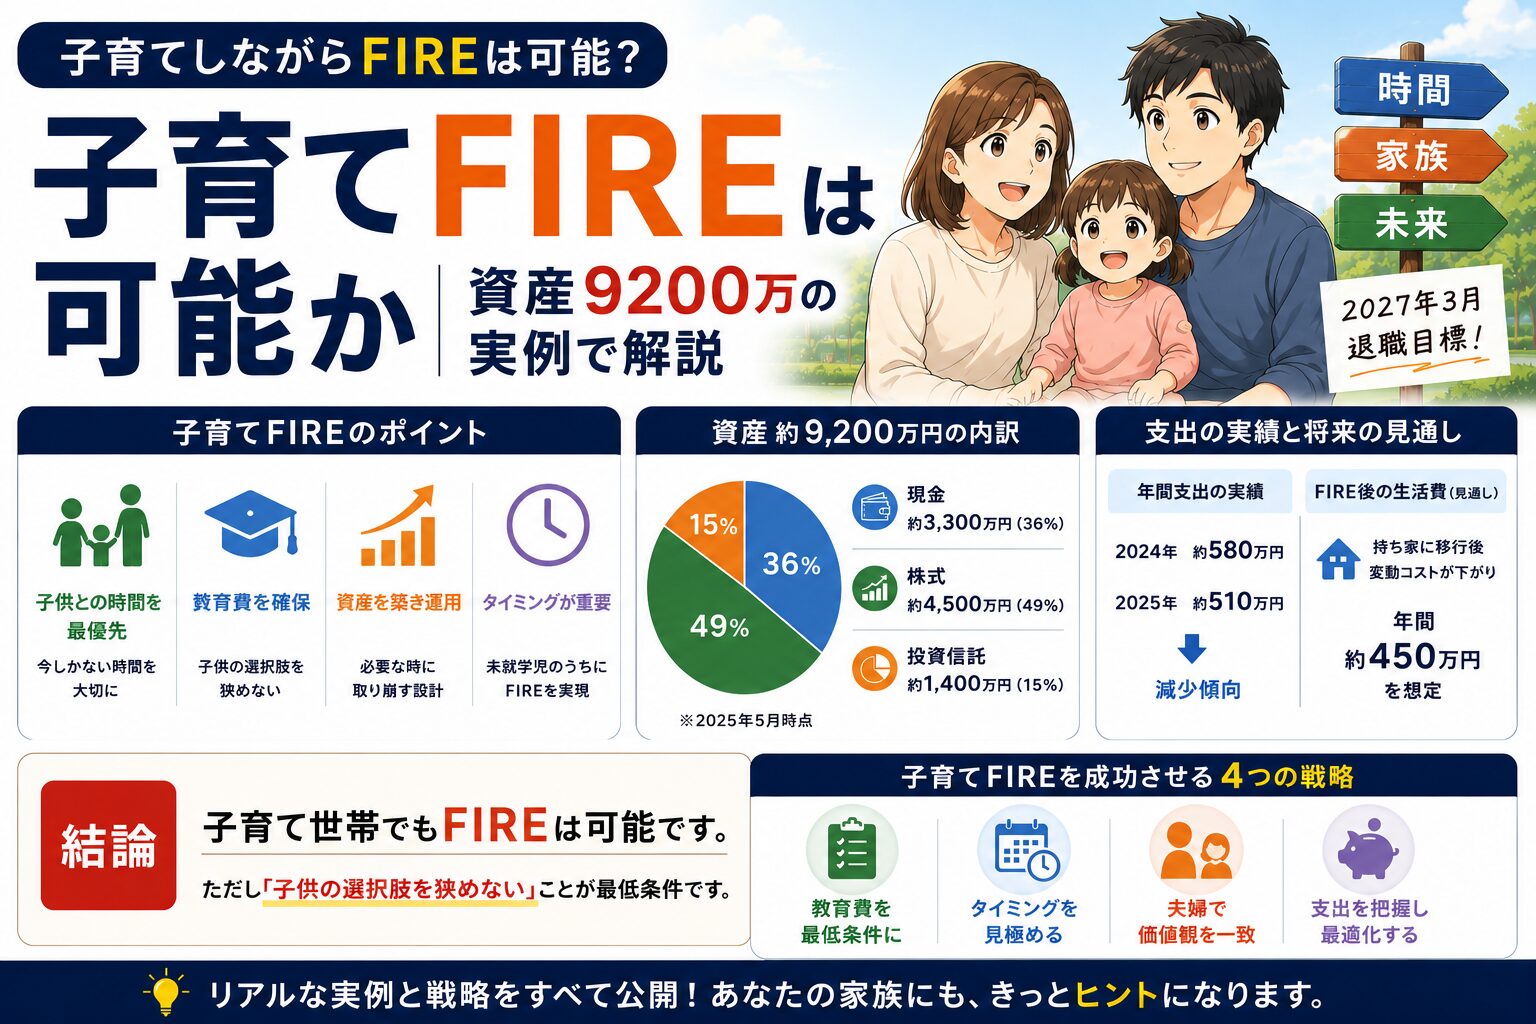
2027年3月にFIRE予定
2027年3月に退職し、4月からサイドFIREへ
2027年3月で退職し、4月からサイドFIRE生活に入る予定です。資産約9200万円(2026年5月時点)と、2025年に確定した年間配当約104万円(税引後)を土台に、サイドFIREに踏み出せると判断しました。2026年の配当は増配が相次ぎ、140万円超の見込みです。
具体的なFIREの計算については、『FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算』で解説しています。
FIREに向けて取り組んでいること
1. 新NISAで夫婦満額の積立を継続
新NISAの積立投資枠がある限り、積立を続ける予定です。
2. 高配当株の買い増し
暴落があれば、買い増し用に確保した現金(約1250万円)から高配当株を買い増します。配当収入を増やすことが、FIRE後の安定につながります。
3. 退職後の資金計画の検証
退職後に資金が尽きないかを確かめるため、相場の上下を1000通りの値動きで試すシミュレーションを自作しました(モンテカルロ法と呼ばれる手法です)。社会保険料や年金、配当収入も織り込んでいます。
4. 年間支出の把握
年間支出は実測で約550万円です。退職すると社会保険料のように支出の内容が変わるものもあるため、その変化も含めて見通しを試算しています。
子育て世帯としての収支や備えは、『子育て世帯のFIRE戦略|資産9000万円のリアルと達成ロードマップ』でまとめています。
これから資産形成を始める人へ
3本柱を持つ
優待株投資、高配当株投資、インデックス投資の3本柱で投資をしています。13年かけて形になったこのやり方が自分に合っており、現金を厚めに持ってきたこととあわせて、資産形成を順調に進められました。
1つの方法に頼らず、複数の柱を持つことが大切だと考えています。最初は1つで構いません。少しずつ増やしていけば十分です。
長期保有を続ける
特に暴落時に狼狽売りせず持ち続けたことで、株価の回復を待て、結果として資産を大きく伸ばせたと思います。株式投資は、経済の成長に賭けて資産を増やすものです。個別の値動きを短期で予測するのは極めて難しいため、長期の経済成長による株価上昇を待つのが基本になります。
10年、20年と保有し続けることが、資産形成の王道です。 短期で利益を狙うと、失敗する可能性が高くなります。
自分のストーリーを持つ
どんな状況でも、自分の描いたストーリーを信じて保有し続けられる状況を作ることが大切です。ポートフォリオのバランスも、その一つです。私の場合は、現金を厚めに持っていることが、ストーリーを信じ続ける力になっています。
「なぜこの銘柄を持っているのか」「なぜこの配分なのか」。その答えを持っていれば、暴落時も耐えやすくなります。分散は、リスクを減らすだけではありません。安心して長期保有できる心理状態をつくることにもつながります。
まとめ
- 資産約9200万円の内訳(2026年5月時点): 現金約3300万円(36%)、株式約4500万円(49%)、投資信託約1400万円(15%)
- 現金の用途: 生活防衛資金約550万円、住宅購入資金約1500万円、暴落時の買い増し約1250万円
- 現金比率: 2020年4月の約7割から36%へ。生活防衛資金と買い増し余力は確保したうえで、投資金額を増やした。36%は2026年5月時点の状態で、今後も維持すると決めているわけではない
- 13年間の推移: 約1600万円から約9200万円へ(約5.8倍)
- 戦略の変遷: 優待株、高配当株、インデックス投資の3本柱
- 168銘柄に分散: 優待の特性、リスク軽減、銘柄研究。最大の銘柄でも総資産の約2.3%
- 年間配当(税引後): 2025年の確定実績が約104万円、2026年は140万円超の見込み
- 最大の後悔: インデックス投資を始めるのが遅かったこと
- FIRE予定: 2027年3月に退職し、4月からサイドFIRE生活
まずは少額から投資を始めてみましょう。13年間の積み重ねが、資産約9200万円をつくりました。投資の最短ルートは、『投資初心者は何から始めるべきか?最短ルートを解説』にまとめています。