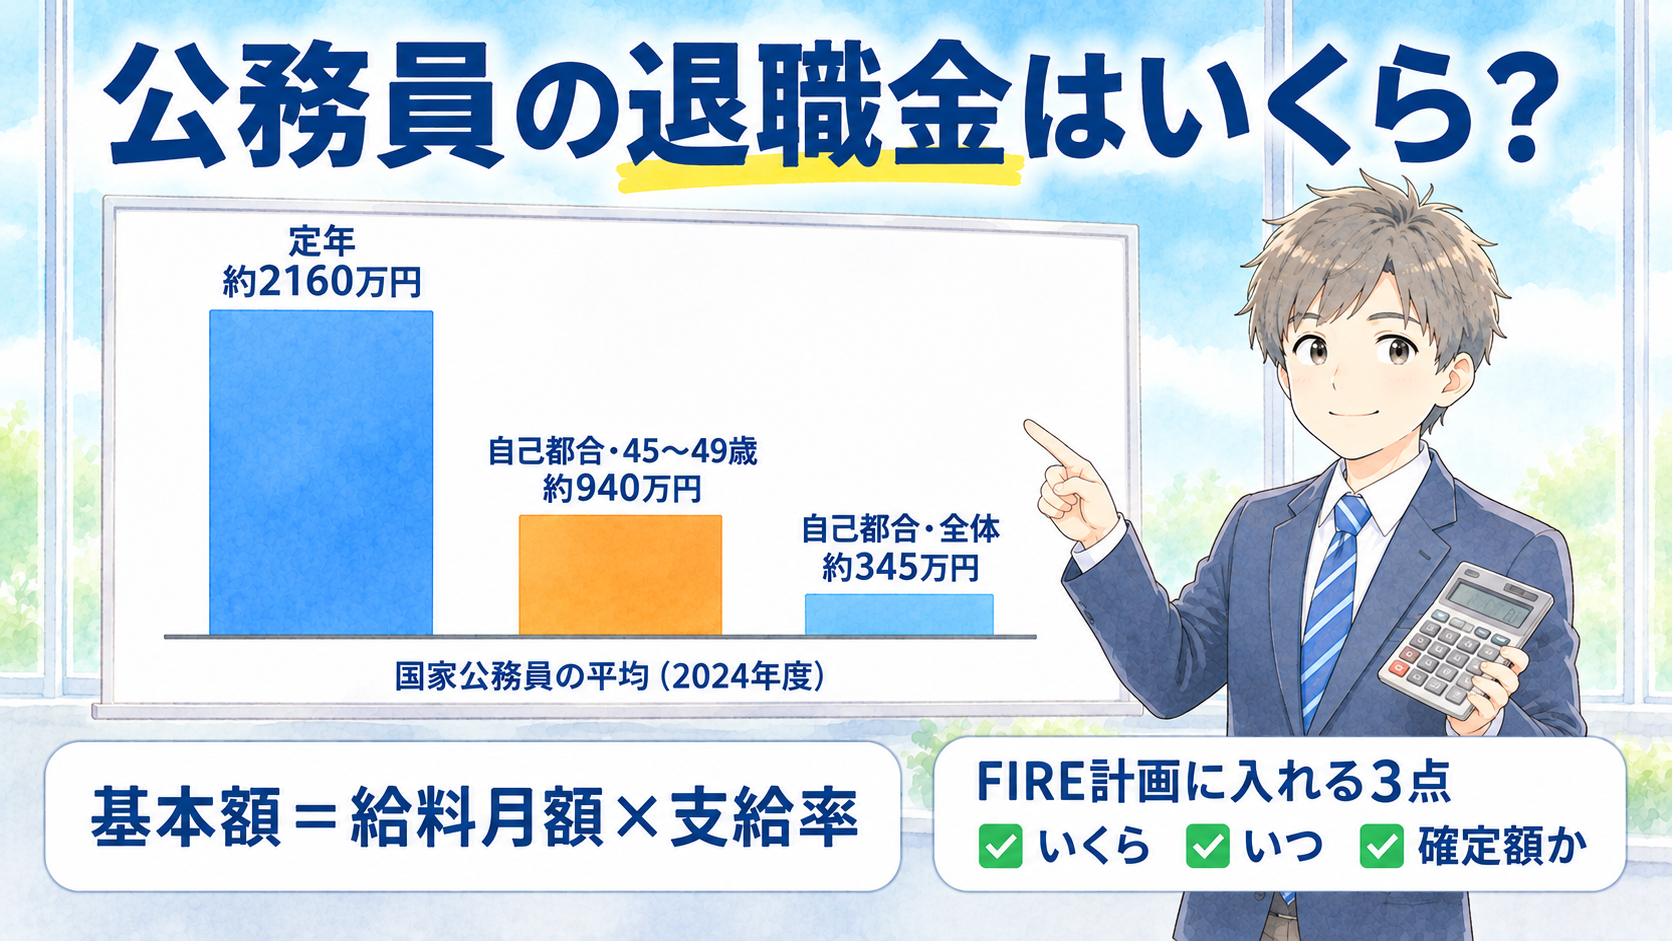
公務員の退職金は、定年で辞めるか自己都合で辞めるかで大きく変わります。国家公務員の2024年度の平均は、定年が約2160万円、自己都合が約345万円でした。ただし自己都合の平均は若い人を多く含み、45〜49歳に限ると約940万円です。自分の退職金の金額は「給料月額×支給率」で計算でき、必要な情報は5つだけ。FIRE計画に入れるときは、3つのことを押さえます。いくら入るか(税引後の額)、いつ入るか(受け取る月)、その額は確定しているか、です。2027年3月に自己都合で退職する予定の40代公務員の私は、退職金を「住宅購入で減る現金を戻すお金」として計画に入れました。
- 公務員の退職金の平均額と、40代で自己都合退職した場合の目安
- 自分の退職金を計算するための5つの情報と、税引後の手取り
- 退職金をFIRE計画に入れるときに押さえる3つのこと
退職までに何をいつ準備するかの全体像は「サイドFIREの準備でやること|退職までの12か月を時系列で整理」にまとめています。
公務員の退職金はいくら?定年と自己都合の平均額
国家公務員の退職金の平均は、定年で約2160万円、自己都合で約345万円です(2024年度)。地方公務員の一般行政職も、定年が約2227万円、自己都合が約380万円と、近い水準です。
| 退職理由 | 国家公務員(常勤職員) | 地方公務員(一般行政職) |
|---|---|---|
| 定年 | 約2160万円 | 約2227万円 |
| 応募認定(早期退職の募集) | 約2470万円 | — |
| 自己都合 | 約345万円 | 約380万円 |
出典:内閣官房内閣人事局「退職手当の支給状況(令和6年度)」(2025年12月公表)、総務省「令和7年地方公務員給与実態調査」。地方の定年は、25年以上勤めて定年退職した人の平均
40代で自己都合退職すると退職金はいくら?年齢別の平均
45〜49歳で自己都合退職した国家公務員の退職金は、平均で約940万円です(2024年度)。自己都合全体の平均約345万円の2.7倍にあたります。
| 退職時の年齢 | 自己都合の退職者数 | 平均支給額 |
|---|---|---|
| 40〜44歳 | 665人 | 約557万円 |
| 45〜49歳 | 568人 | 約940万円 |
| 50〜54歳 | 676人 | 約1352万円 |
出典:内閣官房内閣人事局「退職手当の支給状況(令和6年度)」表3。常勤職員の値
自己都合の全体平均が低いのは、若い人が多いからです。20代の自己都合退職者は約4800人で、自己都合全体の半数近くを占めています。FIREを考える40代・50代には、全体平均より年齢別の数字のほうが近い目安になります。
地方公務員の退職金は、自治体ごとの条例で決まります。計算方法は、多くの自治体が国の制度に合わせています。支給率が条例で決まっているので、勤続年数と給料月額が分かれば、退職の何年も前から目安をつかめます。退職金を早めに見込めることは、公務員がFIREの計画を立てるときの強みの一つです。
退職金を含めて、公務員がFIREを目指すときの全体像は「公務員でもFIREできる?現実を正直に解説」にまとめています。

公務員の退職金の計算方法は?5つの情報があれば自分で出せる
公務員の退職金は「退職日の給料月額×支給率」で基本額を出し、役職に応じた調整額を足して決まります。支給率は、勤続年数と退職理由で決まります。
計算に必要な情報は、次の5つです。
| 必要な情報 | どこで分かるか |
|---|---|
| ① 就職年月日 | 辞令、人事記録 |
| ② 退職予定日 | 自分で決める |
| ③ 除算期間(育休、休職など) | 給与担当に確認する |
| ④ 退職理由(自己都合か定年か) | 自分の辞め方 |
| ⑤ 退職日の給料月額 | 給与明細の「給料」欄(手当は含まない) |
①〜③で勤続年数が決まり、④で支給率が決まります。それに⑤を掛ければ基本額です。
勤続年数から除かれる期間はある?育休は1歳までなら3分の1
育休や休職の期間は、一部が勤続年数から除かれます。子どもが1歳になるまでの育休なら、除かれるのは育休期間の3分の1です。
私は1年間育休を取ったので、4か月が除かれます。支給率の表を見ても、この4か月をどう反映すればよいか自信が持てませんでした。結局、自分では正確に計算し切れなかったのです。
勤続期間の端数の扱いにも注意が要ります。国の例では、退職金の計算では1年未満の端数を切り捨てます。一方、税金の控除の計算では切り上げます。同じ「勤続年数」でも、扱いが逆です。
自己都合で辞めると退職金はどう変わる?勤続年数別のモデル
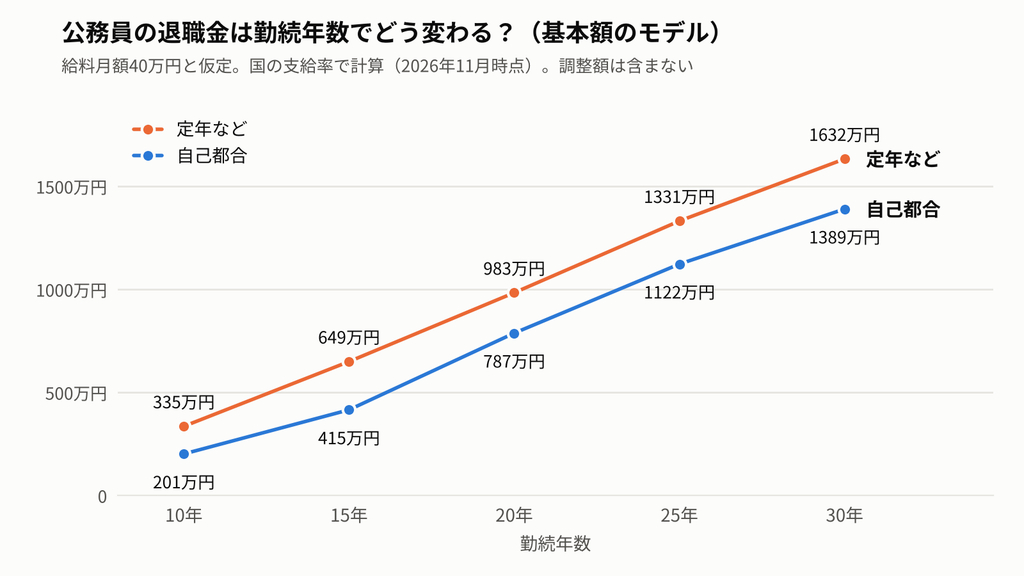
自己都合の退職金は、勤続20年以上なら定年などの場合の8割以上、勤続10年では6割です。給料月額を40万円と仮定して、国の支給率で計算しました。
| 勤続年数 | 自己都合の支給率 | 自己都合の基本額 | 定年などの支給率 | 定年などの基本額 |
|---|---|---|---|---|
| 10年 | 5.02 | 約201万円 | 8.37 | 約335万円 |
| 15年 | 10.38 | 約415万円 | 16.22 | 約649万円 |
| 20年 | 19.67 | 約787万円 | 24.59 | 約983万円 |
| 25年 | 28.04 | 約1122万円 | 33.27 | 約1331万円 |
| 30年 | 34.74 | 約1389万円 | 40.80 | 約1632万円 |
注:国家公務員退職手当法の支給割合に、調整率100分の83.7を掛けた率で計算(2026年11月時点)。調整額は含めていない。国の制度では、勤続10〜24年で自己都合の場合、調整額は半額になる。地方公務員は条例で決まるため、率が違う場合がある。
勤続19年以下の自己都合は、支給率そのものが減らされます。そのため、勤続10年の約201万円が、20年では約787万円と4倍近くになります。勤続25年で比べると、自己都合と定年などの差は約209万円です。
公務員が早期退職すると退職金は割増される?募集と認定が条件
公務員の退職金が割増されるのは、職場が早期退職の募集を行い、応募して認定を受けた場合です。自分から申し出て辞める自己都合退職は、割増の対象になりません。
国の制度(応募認定退職)では、支給率が定年退職と同じになります。さらに勤続20年以上で45歳以上(引き上げ前の定年が60歳の場合)の人は、給料月額が定年までの残り1年につき3%、最大45%割増されます(内閣官房内閣人事局「早期退職募集制度について」、2026年11月時点)。応募認定の平均が定年より高いのは、この割増が含まれるからです。
ただし、募集の対象になる年齢や職位は、募集のたびに決まります。地方公務員は、自治体によって制度があるかどうかも違います。私の職場には早期退職の募集制度がないので、自己都合の額だけを確認しました。
公務員の退職金の手取りは?控除の範囲内なら税金はかからない
退職金には所得税と住民税がかかります。ただし勤続年数に応じた「退職所得控除」があり、退職金がその範囲に収まれば税金はかかりません。
退職所得控除はいくら?勤続20年を超えると1年70万円ずつ増える
退職所得控除は、勤続20年までは1年40万円、20年を超えると1年70万円ずつ増えます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年 | 800万円 |
| 25年 | 1150万円 |
| 30年 | 1500万円 |
出典:国税庁「No.1420 退職金を受け取ったとき(退職所得)」の計算式から作成(2026年11月時点)
控除を超えた分は、2分の1にしてから税金を計算します。上のモデル表の「自己都合・勤続25年」の基本額約1122万円は、控除1150万円の範囲内です。調整額が加わって控除を100万円超えた場合でも、課税されるのは半分の50万円。所得税と住民税を合わせて約7万6千円です。
税金は退職金を受け取るときに引かれるため、原則として確定申告は要りません。
退職所得の受給に関する申告書を出さないとどうなる?
職場に「退職所得の受給に関する申告書」を出さないと、控除が使われず、退職金の20.42%が引かれます。払いすぎた分は確定申告で戻りますが、戻るのは翌年以降です。
退職した年の確定申告で何が戻ってくるかは「退職した年の確定申告|何が戻ってくるのか」にまとめる予定です(今後公開予定)。
私の場合、退職金に税金はかかる?
私の場合は、退職所得控除の範囲に収まり、税金はかからない計算でした。給与担当が計算ツールで出した結果を、自分でも控除の式で確かめています。
FP3級の勉強で、退職所得控除の仕組みは知っていました。勤続年数と退職金の額から、ほとんどかからないと見ていたとおりの結果です。
一つ気をつけたいのは、退職金の税金と、退職翌年の住民税は別だという点です。退職金の税金は受け取るときに引かれて終わります。一方、退職した翌年も、前年の給与にかかる住民税は納める必要があります。退職後に払う住民税と社会保険料は「FIRE後の住民税・社会保険料はいくら?退職前に知るべき現実」にまとめる予定です(近日公開予定)。
公務員の退職金を事前に確認する方法は?給与担当に試算を頼んだ
私は自分で計算せず、給与担当に正確な額を出してもらいました。退職年が違う2パターンを並べたことで、退職時期の判断材料になりました。
給与担当に、今年と来年に辞めた場合の退職金を出してもらった
退職の意向を伝えたあと、人事担当との面談がありました。引き止めの話も含めて、いろいろな話をした場です。
退職金の額は、給与担当に出してもらいました。自己都合で辞める前提で、その年に辞めた場合と翌年に辞めた場合の2パターンです。
総額は、想定していた範囲でした。有利な辞め方を探したかったわけではありません。自己都合で辞めたらいくらになるかを、はっきりさせたかったのです。
退職を1年ずらすと退職金はいくら増える?私は70万円弱だった
退職を1年ずらすと、私の場合、退職金は70万円弱増える計算でした。1年分の年収も入ります。それでも、この差を理由に退職を延ばす気にはなりませんでした。
70万円弱と1年分の年収を、1年早く辞めて得られる時間と比べたからです。私には、今しか過ごせない家族との時間の方が大きく感じられました。お金の面でも、退職後の生活に必要な額は、十分とは言えないまでも、なんとかなるだけ準備できていました。
ただ、実際には退職を1年延ばしています。延ばした理由は退職金ではありません。妻との話し合いが足りておらず、このまま辞めてもお互いに納得できないと考えたからです。
退職金をFIRE計画にどう入れる?いくら・いつ・確定額かの3点を押さえる
退職金をシミュレーションに入れるときは、3つのことを押さえます。①いくら入るか(税引後の額)、②いつ入るか(受け取る月)、③その額は確定しているか、です。
③は、退職日が決まっているかどうかで変わります。決まっていれば、1つの金額をそのまま入れられます。決まっていなければ、私が今年と来年の2パターンを出してもらったように、退職時期ごとの額で試すことになります。
公務員の退職金はいつ振り込まれる?私は退職翌月の特別収入として入れた
国家公務員の退職金は、退職した日から1か月以内に支払うと法律で決まっています(国家公務員退職手当法。特別な事情がある場合を除く)。地方公務員は条例で決まり、私の職場では退職の翌月に入金される予定です。
私のシミュレーションには、毎年の給与や配当とは別に、臨時の収入を入れる「特別収入」の欄があります。退職金は、税引後の額をこの欄に、退職の翌月の入金として入れています。
シミュレーションは、悲観・通常・楽観の3ケースで計算しています。株式の成長率や物価上昇率は、将来どうなるか分からないので、ケースごとに数字を変えています。一方、退職金は条例の計算式で決まり、退職日が変わらない限り額は動きません。私は退職日が決まっているので、3ケースとも同じ額を入れています。妻の退職金も同じ扱いです。
退職金を住宅購入で減る現金を戻す役割にした理由
退職金は、住宅購入で減る現金を数か月後に戻すお金として位置づけています。
退職を一度延ばして夫婦で話し合う中で、住宅購入が退職に向けて動き出す条件の一つになりました。ライフプランと資産のシミュレーションを見直すと、夫婦の退職金を見込めば、住宅ローンなしの現金購入でも生活が成り立つと分かりました。それで、ローンを組まない方向に決めています。
購入すると、手元の現金は大きく減ります。それでも数か月後には、退職金で一定の額が戻る見込みです。大きな買い物への緊張はありますが、資金面の不安は小さくできました。
教育費は、退職金がなくても目処がたっていました。だから退職金を教育費に充てる計画はありません。住宅購入後、生活防衛資金を超える現金があれば、一部を投資に回す予定です。残りは、暴落時の買い増し資金として置いておくつもりです。
退職金を含めて必要な資産を考えるときの基本は「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」にまとめています。

退職金をゼロにしてシミュレーションしなかった理由
私は、退職金をゼロにした計算はしていません。夫婦とも長く働いてきたので、退職金がゼロになることは考えにくいからです。
ゼロで計算すれば、厳しめの検証にはなります。ただ、起こりそうにない前提で数字を並べても、自分の計画を考える材料にはなりませんでした。
ゼロで見ると余裕は生まれます。その代わり、必要以上の資金を集めることになり、もっと早く辞められた可能性を手放しかねません。退職金をどこまで当てにするかは、何のためにFIREするのかを考えたうえで判断するものだと思います。
退職金を計画に入れるときの注意点は?当てにしすぎないほうがいい人
退職金を確定額として入れられるのは、退職日が決まっているからです。前提が変わると、計画に入れた額もずれます。
退職時期が変わると退職金の額も変わる
私の場合、退職が1年違うだけで70万円弱変わりました。給料の改定や制度の見直しで、額が動く可能性もあります。退職日が近づいたら、給与担当にもう一度確認しておくと安心です。
退職金を当てにしすぎないほうがいい人
次のような人は、退職金を大きく見込むと計画がずれやすくなります。
- 勤続年数が短い人:モデル表では、勤続10年の自己都合は約201万円。勤続20年の約787万円の4分の1ほど
- 早期退職の募集による割増を前提にしている人:私の職場のように、募集制度がない職場もある
- 退職時期がまだ決まっていない人:1年違えば額が変わる
- 「約2000万円」などの平均額を、そのまま自分の数字にしている人:退職理由と勤続年数で大きく変わる
自分で計算し切れないときは、給与担当に確認する
私が遠回りしたのは、自分で計算しようとして、除算期間の扱いで手が止まったことです。公務員の退職金は、職場の例規(退職手当の条例や規則)を調べれば正確に出せます。ただ、慣れていないと分かりにくい書き方です。私は給与担当に聞いて、ようやく正確な数字がつかめました。
自分の退職金を概算するには?今日からできる3ステップ
ステップ1:5つの情報を集める
就職年月日、退職予定日、除算期間、退職理由、給料月額をそろえます。給料月額は給与明細の「給料」欄、就職年月日は辞令で確認できます。
ステップ2:例規で支給率を調べて掛ける
職場の退職手当の条例で、勤続年数と退職理由に合う支給率を探し、給料月額に掛けます。上のモデル表を目安にしてもかまいません。
ステップ3:退職を決めたら給与担当に正確な額を出してもらう
退職の意向を伝える前なら、給与担当の部署に一般論として聞くだけでも目安は分かります。意向を固めたら、正確な額を出してもらうのが確実です。
まとめ
- 国家公務員の退職金の平均は、定年で約2160万円、自己都合で約345万円(2024年度)。45〜49歳の自己都合に限ると約940万円
- 自分の退職金は5つの情報で計算でき、退職所得控除の範囲内なら税金はかからない
- FIRE計画には、いくら入るか(税引後の額)、いつ入るか(受け取る月)、その額は確定しているかを押さえて入れる。私は住宅購入で減る現金を戻す役割にした
退職金を入れたうえでの最新のシミュレーション結果は「FIRE達成できるか最終シミュレーション(仮題)」にまとめる予定です(12月1日公開予定)。
今日の10分で、給与明細の「給料」の額と、辞令にある就職年月日を確認してみてください。この2つが分かれば、上のモデル表で自分の退職金の目安がつかめます。