我が家の運用実績をXIRRで計算すると、個別株は年率約20%、インデックスの投資信託は約22%でした。差は約2ポイントです。
投資を始めて13年。個別株はすべて日本株、投資信託はオルカンやS&P500など海外中心です。この前提も含めて、数字の読み方と、個別株とインデックスの使い分けを整理しました。
- 個別株と投資信託、それぞれの実際の年率(XIRR)
- オルカン・S&P500・TOPIX・日経平均と並べたときの位置
- 数字を読むときの注意点と、個別株とインデックスの使い分け
個別株もインデックスも年率20%前後で、勝ち負けを決めるほどの差はありませんでした。どちらが正解かより、自分の成績と投資に求めるものを確かめて選ぶことが大切です。
個別株とインデックスの成績をXIRRで比べた条件
個別株とインデックス投資の成績を正確に比べたのは、今回が初めてです。
アクティブファンドでもインデックスに勝てないことが多い、と聞いていました。では、自分が続けてきた個別株はどうなのか。個別株の方が上かもしれない、という期待も少しありました。
比較の条件
- 対象:我が家の口座すべて(夫婦2人分のSBI証券と楽天証券)
- 期間:2021年12月末〜2026年10月17日(約4年10か月)
- 個別株:国内の現物株すべて(特定口座とNISA)。すべて日本株
- 投資信託:オルカン、S&P500、全世界株式(除く日本)、新興国株式など保有している全ファンド
- 2021年12月末の保有分は、その日に買ったものとして計算
- 売却代金は税引前、配当は税引後
期間を2021年12月末からにしたのは、証券会社から今取り出せる取引履歴が、この時期以降のものだったからです。投資を始めた2014年からの成績ではなく、直近約5年の成績になります。比べているのは「日本の個別株」と「世界・米国中心のインデックス」です。純粋な手法の比較ではなく、投資先の地域も違う点は、先に押さえておいてください。
インデックス投資の仕組みや向いている人は、「インデックス投資とは?仕組みと初心者に向いている理由を運用実績で解説」で解説しています。
XIRRとは?積立の成績を年率で表す指標
XIRRは、入金したタイミングの違いも含めて、実質的に毎年何%で増えたかを出した数字です。
積立をしていると、早く入れたお金は5年近く運用され、最近入れたお金は数か月しか運用されていません。入れた時期がバラバラなので、「元本に対して何%増えたか」だけでは年率を出せません。
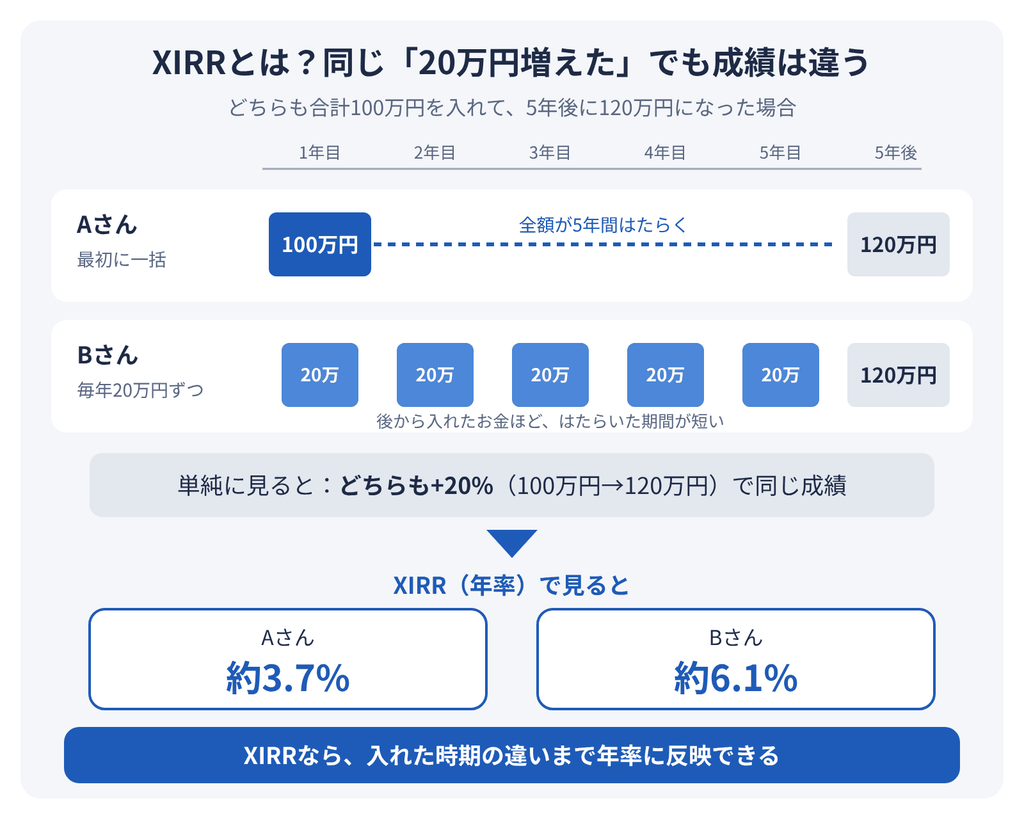
XIRRは、この時期のずれを考慮して「毎年同じ率で増えたとしたら何%か」に直します。たとえば、合計100万円を入れて5年後に120万円になった2人がいるとします。単純に見ると、どちらも+20%で同じ成績です。
XIRRで計算すると、最初に一括で入れたAさんは年率約3.7%、毎年20万円ずつ入れたBさんは約6.1%になります。どちらもXIRRで出した数字です。Bさんのお金は働いた期間が短いぶん、効率よく増えたことが年率に表れます。
毎年20%ずつ増えたという意味ではありません。増えた年も減った年もあり、それを均した年率のイメージです。
個別株とインデックス投資の結果
| 区分 | XIRR(年率) |
|---|---|
| 全体 | 約20.4% |
| 個別株(配当込み) | 約20.1% |
| 個別株(配当を除く) | 約17.0% |
| 投資信託 | 約22.2% |
| 項目 | 個別株 | 投資信託 |
|---|---|---|
| 開始時(2021年末)の評価額 | 約1090万円 | 約60万円 |
| 期間中の買付額 | 約3660万円 | 約840万円 |
| 売却額 | 約1820万円 | なし |
| 配当(税引後) | 約340万円 | なし |
| 2026年10月の評価額 | 約5010万円 | 約1480万円 |
| 損益 | 約2420万円 | 約580万円 |
年率で比べると、投資信託が個別株を少し上回りました。期待していた『個別株の方が上』という結果にはなりませんでした。
ただ、差は約2ポイントです。個別株投資としては十分な成績だと感じましたし、これまでの投資が間違っていなかったと、一定の評価ができました。
損益の金額だけを見ると、個別株は約2420万円、投資信託は約580万円と大きな差があります。ただ、これは個別株に投資信託の5倍以上のお金を入れてきたからで、成績の良し悪しとは別の話です。金額ではなく年率で比べたのは、この違いをならすためでした。
投資信託の約22%は、1本のファンドの成績ではありません。オルカンやS&P500など、複数のファンドを合わせた数字です。手数料の安さやポイント還元の条件に合わせて積立先を切り替えてきたため、似た中身のファンドを何本も持つ形になりました。同じような商品の違いは「投資信託の比較方法|似た商品の違いをどう見分けるか」で解説しています。
オルカン・S&P500・TOPIX・日経平均と比べると
市場の数字は、2026年9月末時点のトータルリターンです。
| ベンチマーク(代表ファンド) | 5年(年率) | 1年(2026年9月末まで) |
|---|---|---|
| オルカン(eMAXIS Slim 全世界株式) | 約19.4% | 約24.3% |
| S&P500(eMAXIS Slim 米国株式) | 約21.3% | 約22.9% |
| TOPIX(eMAXIS Slim 国内株式) | 約17.8% | 約33.7% |
| 日経平均(eMAXIS Slim 国内株式) | 約19.9% | 約50.8% |
全体の約20.4%は、オルカン(約19.4%)とS&P500(約21.3%)のちょうど間に収まりました。市場に勝ったと言えるほどの差ではなく、相場の平均的な成績にうまく乗れていた、というのが私の受け止めです。
投資信託の約22.2%は、オルカンやS&P500の5年の数字より少し高めでした。積立をした時期の違いなどが影響していると見ています。
日本株として見ると、配当が成績を支えていた
個別株はすべて日本株なので、TOPIXや日経平均とも比べてみました。
| 比較対象 | 年率 |
|---|---|
| 個別株(配当込み) | 約20.1% |
| 個別株(配当を除く) | 約17.0% |
| TOPIX(5年) | 約17.8% |
| 日経平均(5年) | 約19.9% |
配当込みではTOPIXを約2ポイント上回り、日経平均とはほぼ同じでした。配当を除くと約17%です。値上がり益だけなら、市場並みにとどまります。
配当を含めて、ようやく市場平均を上回った形です。期間中の配当は約340万円(税引後)。2025年だけで約104万円あり、毎月の生活費の一部をまかなえる額になっています。
配当の魅力と、減配などの注意点は「高配当株のメリット・デメリットとは?始める前に知っておきたい注意点」で解説しています。
株主優待を含めると約21%(概算)
2025年に実際に使えた株主優待を金額に直すと、約25万円分でした。金券は額面どおりに、商品は企業が示している目安の金額か、同じものを買った場合の値段で数えています。
優待の総額は、年1万円ずつ増えてきた感覚です。2022〜2026年を年22万〜26万円と見積もって計算すると、個別株の年率は約21%になりました。
日用品の優待は日々の生活で使い、飲食店や衣料品店の優待券は、普段の食事や服の買い物に使っています。いつも行く店の優待なら、そのまま生活費が浮きます。
2025年に実際に使えた株主優待(企業が株主に贈る自社製品や食事券など)を金額に直すと、約25万円分でした。約25万円には、実際に使った分だけを入れています。もらっても使わなければ、お金としての価値はないからです。私も以前は有効期限を忘れて、使わないまま期限切れにしてしまったことがありました。今は期限を確認しながら使い切るようにしていて、自分で使わない優待は家族や友人に譲っています。
オルカンやTOPIXに連動する投資信託には、株主優待がありません。そのため、優待を含めた約21%は市場の数字と同じ土俵では比べられず、参考として分けて載せています。
優待は、基本的には配当に付いてくるおまけと考えています。ただ、なかには数回使うだけで、株を買った金額に見合うほどの価値を感じる優待もあります。そうした銘柄は、優待をもらうこと自体を目的に持っています。
個別株とインデックスを併用してきた経緯
個別株を始めたのは2014年です。旧NISAが始まったのをきっかけに、株主優待のある株から買い始めました。
当時考えていたのは、お金にも働いてもらうことです。給与1か月分の配当や優待がもらえれば、1年で13か月分の収入を得るようなもの。その発想が出発点でした。
投資信託は2020年に始めました。最初のきっかけは、ポイント還元です。クレジットカードなどで買うと購入額の1.5%のポイントが付くと知り、成績が実質1.5%上乗せされると考えました。
考えが変わったのは2023年頃です。勉強を続けるうちに、インデックス投資の長期の成績の良さを理解しました。新NISAが始まる少し前から、ポイント目当てではなく、資産形成の柱として投資信託を見るようになりました。
今は、個別株に配当・優待・値上がり益を、インデックスに長期の資産の成長を期待しています。
こうして2つを組み合わせてきた結果、今回比べた個別株と投資信託は、評価額の合計で約6500万円になりました。我が家の資産はこれだけではなく、ほかに現金も多めに持っています。資産全体の内訳と、現金を厚くしている理由は「資産9000万円の内訳と割合|現金を厚く持つ理由と13年の歩み」でまとめています。
XIRRの結果を読むときの注意点と失敗例
注意点1:市場の数字とは物差しが違う
オルカンやTOPIXの5年の成績は、『5年前にまとめて買い、そのまま持ち続けた場合』の数字です。私の場合は、5年の間に少しずつ積み立て、途中で売り買いもしてきました。お金を入れた時期も金額もばらばらなので、同じ条件で比べたことにはなりません。
そのため、市場の数字は勝ち負けを決めるためではなく、自分の成績がだいたいどのあたりにいるのかを確かめる目安として使っています。
注意点2:相場が強い時期だった
今回の期間には、株価が大きく上がった時期が含まれています。2026年9月末までの1年間だけを見ても、TOPIXは約34%、日経平均は約51%上がりました。オルカンやS&P500も、同じ1年で20%以上上がっています。私の個別株はすべて日本株なので、この上昇の恩恵を特に大きく受けています。
年率約20%という数字は、こうした強い相場のなかで出た結果です。もし暴落が続く時期を含んでいれば、同じやり方でも数字は大きく下がっていたと思います。これからも毎年20%ずつ増えていくとは考えていませんし、将来も同じリターンが続く保証はありません。
注意点3:最近の大きな投資に引っ張られる
XIRRでは、金額が大きいお金の成績ほど強く反映される仕組みです。新NISAで積立額を増やした2024年以降の値動きが、結果に大きく効いています。
期間が約4年10か月と短いことも、割り引いて見る必要があります。
失敗例:優待廃止で回収できなかった2銘柄
2014年頃、優待を目的に買った2銘柄がありました。どちらも企業の合併や再編で、優待廃止や上場廃止になりました。
投資額は2銘柄で合計30万円以内です。回収額を確認できなかったため、今回の計算では0円としています。個別株の投資額全体から見れば小さく、結果への影響は限られます。
この経験で、優待目的の投資には、優待の廃止や上場廃止によって持つ意味そのものがなくなるリスクがあると実感しました。今は、優待が廃止されて買ったときの理由が崩れたと判断したら、損が出ていてもその時点で売る(損切りする)ようにしています。この2銘柄は、その判断ができなかった例でした。
こうした『買った理由が崩れたら売る』という決まりごとを重ねてきたことが、大きな損失を避けることにつながっています。ほかの考え方も含めて「投資で大失敗しなかった理由|地味な選択を続けてきただけです」でまとめています。
個別株とインデックスの使い分けと、これからの運用
インデックス投資が合う人
株式投資に時間をかけたくない人、資金効率を重視したい人には、インデックス投資が合います。個別企業を分析する必要がなく、幅広い企業に分散して投資できます。
短所は、配当を受け取る実感を得にくいことです。資産は増えても、売るまで手元のお金は増えません。
個別株投資が合う人
個別株は、企業を分析して投資ストーリーを考え、その見通しに基づいてお金を入れる投資です。その過程を楽しめる人や、考えたとおりに企業が成長して資産が増えることに満足を感じる人に合う方法でしょう。
ただし、個別株は投資する人によって成績に差が出ます。銘柄選びの得意・不得意があり、向き不向きもあります。
私の実感でも、失敗が少ないのはインデックスです。私の個別株も、配当を除けば市場並みでした。
これからの運用
今後は、インデックスの割合を少しずつ増やしていく予定です。夫婦それぞれ月10万円、合計月20万円の新NISAの積立を、投資枠が埋まるまで続けます。
個別株は、毎月決まった金額を買い足しているわけではありません。そのため、インデックスの積立を続けていけば、資産に占める投資信託の割合は少しずつ高まっていきます。
個別株を急いで売るつもりはありません。新たに投資へ回すお金と受け取った配当を使い、時間をかけて配分を整えていく考えです。
特定口座の株を売って利益を確定すると、税金がかかります。そのため、保有株の整理は可能な範囲で「損出し」と組み合わせています。含み損のある銘柄も一緒に売り、利益と損失を相殺して税負担を抑えるやり方です。
個別株は、買ったときの理由が続いている間は持ち続けるのが基本です。優待株なら優待が続く限り、高配当株なら減配がない限り、無理に売る必要はないと考えています。
一方で、売ることを考える場面もあります。値上がりを狙って買った株や、数十年分の配当を上回るほど値上がりした高配当株です。そうした株は利益を確定して、別の個別株やインデックスに回す選択肢も持っています。
個別株を続けてきたことで、企業を調べて選ぶ経験も積み重なってきました。インデックスの割合を増やしながらも、個別株の成績はこれからもう少し伸ばしていきたいと考えています。
まとめ
- 我が家の実績はXIRRで個別株約20%、投資信託約22%。差は約2ポイントで、大きな差はなかった
- 日本株の個別株は、配当を含めてTOPIXを上回った。値上がり益だけなら市場並み
- 市場の数字は勝ち負けではなく目安。強い相場の時期だったので、年率20%が今後も続くとは限らない
数字を確かめることは、過去の成績を比べるだけでは終わりません。個別株を続けるか、インデックスを増やすか。これからの運用を考えるきっかけになります。
私は、個別株の楽しさと配当を受け取る喜びを大切にしながら、インデックスの割合も増やしていきます。どちらか一方を正解と決めつけず、自分の成績と投資に求めるものを確かめながら、納得できる方法を続けていくつもりです。
すでに個別株と投資信託を持っている方へ
一度、自分の成績をXIRRで確認してみてください。取引履歴と配当の記録があれば、表計算ソフトのXIRR関数で計算できます。
計算が難しいと感じたら、AIを使うのもおすすめです。どんなデータが必要か(入金した日と金額、売却や配当の記録、今の評価額)を教えてくれますし、難しい計算もやってくれます。私も今回の集計では、AIを使いました。口座番号やログイン情報は入力せず、出てきた数字は表計算ソフトで一度検算しておくと安心です。
これから投資を始める方へ
まずは新NISAで投資信託の積立から始め、慣れてから個別株を考える順番がおすすめです。口座開設の流れは「新NISAの始め方|口座開設で失敗しないための全手順」で解説しています。
口座を開くときに迷いやすいのが、どの証券会社を選ぶかです。私が使っているSBI証券と楽天証券の違いは「SBI証券と楽天証券どっちがいい?両方使ってわかった選び方」でまとめています。」
※市場の数字は、マネックス証券の各ファンドの詳細ページ(2026年9月末時点、分配金も含めた成績)をもとにしています。過去の成績は将来の成果を約束するものではなく、投資の判断はご自身でお願いします。