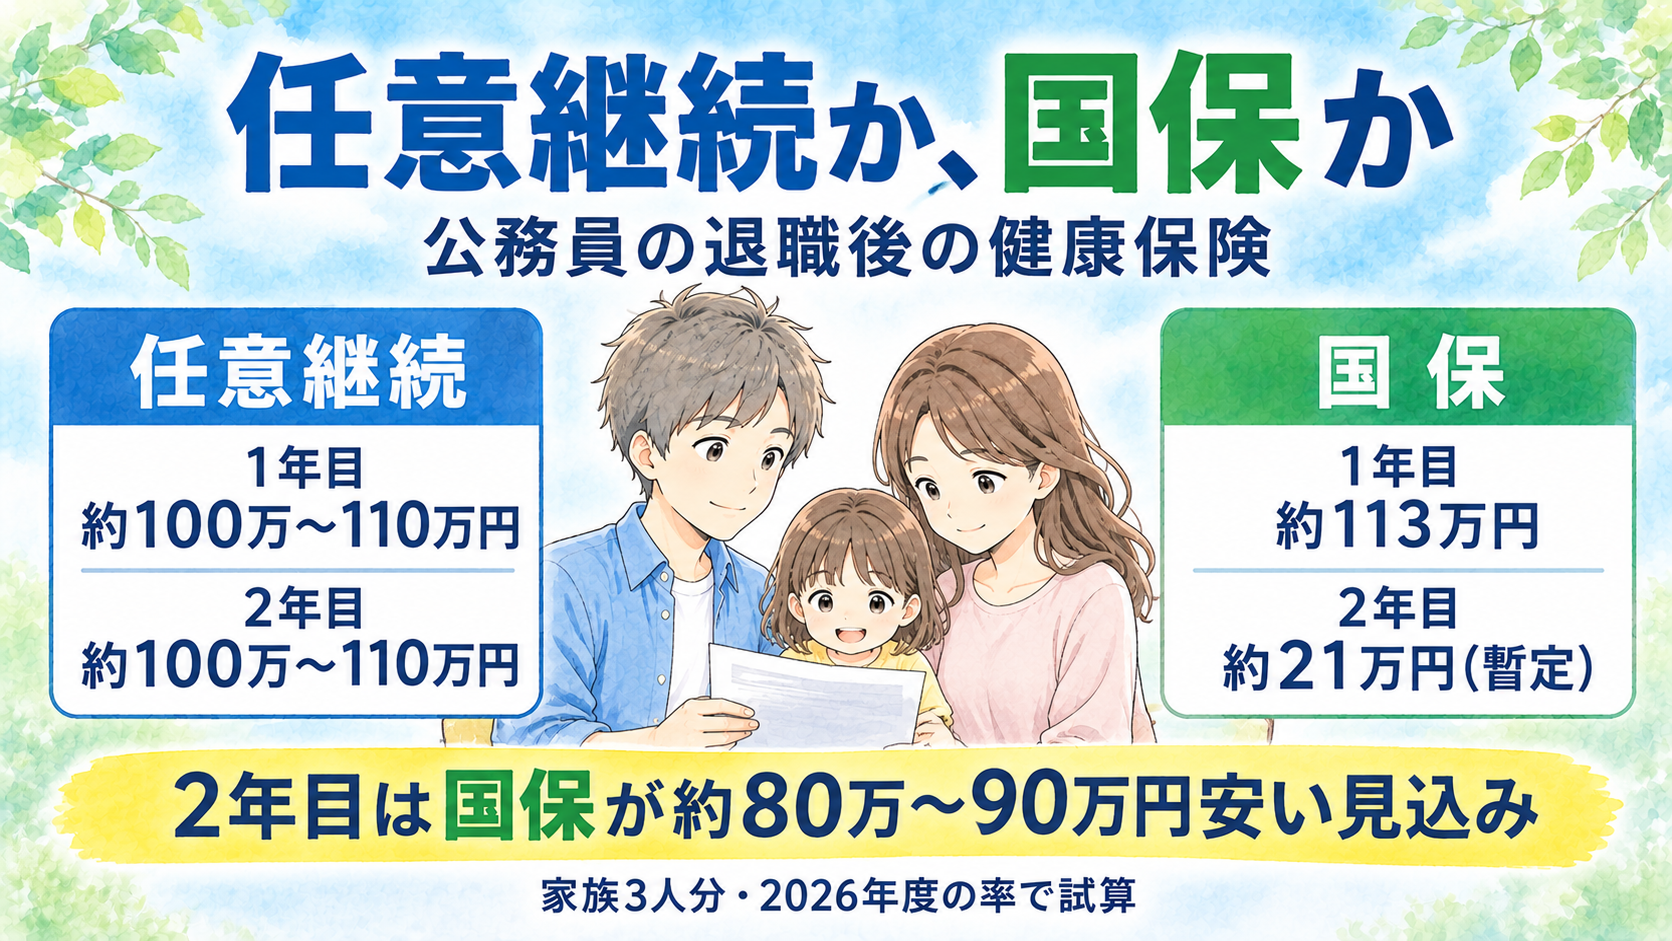
退職後の健康保険を家族3人で試算すると、1年目は任意継続が国保と同じか、やや安い見込みでした。2年目は逆転し、国保が約80万〜90万円安くなる見込みです。決め手になるのは、2年目の切り替えでした。
任意継続と国保のどちらが安いかは、前年の所得と家族の人数で変わります。私はサイドFIREに向けて2027年3月に退職予定の40代公務員で、妻と未就学の娘の3人家族です。この記事では、2つの制度の違いと、人数と期間をそろえた比べ方をまとめます。
- 任意継続と国保で、保険料の決まり方がどう違うか
- 家族3人で、人数と期間をそろえて比べた試算
- 退職前に確認する項目と、調べる順番
任意継続と国保は何が違う?違いを表で比較
任意継続は「退職時の給与」、国保は「前年の所得と加入する人数」で保険料が決まります。扶養している家族の分がかかるかどうかも違います。
任意継続は、退職後も最長2年間、在職中の共済組合に入り続ける仕組みです。共済組合では、保険料を「掛金」と呼びます。国保(国民健康保険)は、住んでいる市区町村で入る健康保険を指します。
| 項目 | 共済組合の任意継続 | 国民健康保険(国保) |
|---|---|---|
| 保険料の基準 | 退職時の標準報酬月額×掛金率 | 前年の所得+加入する人数 |
| 在職中との比較 | 約2倍(勤務先の負担分も払う) | 所得と人数で変わる |
| 家族の保険料 | 扶養に入る家族の分はかからない | 扶養の仕組みがなく、加入する全員分がかかる |
| 加入できる期間 | 最長2年 | 期限なし |
| 手続きの期限 | 退職日から20日以内に、共済組合へ申出 | 退職日の翌日から14日以内に、市区町村へ届出 |
| 加入の条件 | 退職前に1年以上の組合員期間 | なし |
| 途中でやめる | 申し出ればやめられる(私の共済組合の場合) | 他の保険に入るとやめる |
出典:共済組合と自治体の案内をもとに作成(2026年11月時点)。期限の数え方や条件は、加入先で確認が必要です。
退職までの準備全体の流れは「サイドFIREの準備でやること|退職までの12か月を時系列で整理」にまとめています。
保険料の決まり方はどう違う?
任意継続の掛金は、退職時の標準報酬月額に掛金率をかけて決まります。標準報酬月額は、給与を一定の幅で区分した金額です。
在職中は、勤務先が掛金とほぼ同じ額を負担しています。任意継続ではその分も自分で払うため、掛金は在職中の約2倍になります。
計算に使う標準報酬月額には上限があります。退職時の額と、組合員全体の平均額のうち、低いほうを使う決まりです。給与が平均より高い人は、2倍より少なくて済みます。
国保は、前年の所得に応じた額(所得割)と、加入する人数に応じた額(均等割)の合計が基本です。世帯ごとにかかる額(平等割)を加える自治体もあります。
退職1年目は在職中の所得で計算されるので、高くなります。世帯ごとに年間の上限額も決まっています。
保険料と住民税を合わせた退職後の負担については『FIRE後の住民税・社会保険料はいくら?退職前に知るべき現実』にまとめる予定です(近日公開予定)。
家族の分の保険料はどうなる?
任意継続では、扶養に入っている家族の保険料はかかりません。国保には扶養の考え方がなく、加入する家族1人ずつに保険料がかかります。
片働きで配偶者と子どもを扶養している世帯は、任意継続が有利になりやすい仕組みです。わが家は共働きで、妻は自分の勤務先の健康保険に入っています。
夫婦ほぼ同じ時期に退職する予定です(妻は数か月ずれる可能性があります)。2人とも退職すると、任意継続の保険料は2人分かかります。そのため、扶養のメリットは娘の分だけです。
一方で、国保にも子育て世帯向けの軽減があります。未就学児の均等割は、半額になります(2026年度)。
手続きの期限はいつ?途中で変えられる?
任意継続の申出は退職日から20日以内、国保の届出は退職日の翌日から14日以内です。3月31日に退職する場合、任意継続の期限は4月19日ごろになります。日数の数え方は加入先で違うため、確認が必要です。
任意継続は、期限を過ぎると原則として加入できません。退職前に決めておく必要があります。
任意継続から国保へは、途中で切り替えられます。私の共済組合では、申し出ればやめられることを規定で確認しました。会社員が入る健康保険でも、2022年1月から本人の申出でやめられます。
逆は、原則としてできません。国保を選んだ後では、任意継続の申出の期限を過ぎているためです。迷ったときに選択肢が残るのは、任意継続のほうです。
任意継続と国保はどちらが安い?家族3人の試算
家族3人の1年間の保険料は、任意継続が約100万〜110万円、国保が約113万円の見込みです。どちらも2026年度の率で計算した金額で、確定した額ではありません。
共済組合の任意継続はいくらになる?
私の任意継続の掛金は、月約5万6千円、年約67万円の見込みです。在職中の掛金は月約2万8千円なので、2倍になります。
給与から天引きされている間は、金額を意識していませんでした。年67万円は、今の生活費の約1か月半分にあたります(年間支出約550万円で計算)。
この金額は、退職時の標準報酬月額で計算した数字です。組合員全体の平均額のほうが低ければ、掛金は下がります。
都道府県職員が入る共済組合では、2026年度の平均額は41万円です。同じ水準なら、私の掛金は月約4万6千円、年約55万円まで下がります。私の共済組合の平均額と2027年度の掛金率は、窓口で確認する予定です。
妻の分は、勤務先の健康保険に確認する予定です。在職中の保険料は月約2万円弱です。任意継続はその約2倍で、年40万円台が目安になります。夫婦を合わせると、年約100万〜110万円です。
国保は家族3人でいくらになる?
国保は、家族3人で年約113万円の見込みです。私の住む自治体の上限額に達しました(2026年度)。
共働きで在職中の所得が2人分あるため、所得に応じた額が大きくなります。上限があるので、それ以上は増えません。
人数と期間をそろえて比べるとどうなる?
人数と期間をそろえると、差がつくのは2年目です。2年目は、国保が任意継続より約80万〜90万円安くなる見込みでした。
| 加入のしかた | 1年目(2027年度) | 2年目(2028年度) | 2年間の合計 |
|---|---|---|---|
| 1年目は任意継続、2年目は国保 | 約100万〜110万円 | 約21万円(暫定) | 約121万〜131万円 |
| 2年とも国保 | 約113万円(上限) | 約21万円(暫定) | 約134万円 |
| 2年とも任意継続 | 約100万〜110万円 | 約100万〜110万円 | 約200万〜220万円 |
※家族3人分。任意継続は夫婦それぞれが加入し、娘を扶養に入れた場合。2026年度の率による試算。任意継続の幅は、私の掛金に上限が適用されるかどうかの違いです。妻の分は未確認の目安です。2年目の国保は、退職する年の所得と軽減の適用を仮定した暫定値です。
2年目に国保が下がるのは、計算のもとが退職する年の所得に変わるからです。わが家の場合は、退職までの数か月分の給与などが対象になります。退職後に仕事の収入があると、その分だけ国保は高くなる点に注意が必要です。
任意継続の掛金は、2年目も退職時の給与をもとに計算されます。
2年間の合計が最も少ないのは、1年目は任意継続、2年目は国保の組み合わせです。わが家もこの方向で考えています。1年目の差は、約3万〜13万円と小さめです。妻の加入先の条件しだいでは、順位が入れ替わることもあります。
最終的には、退職前に窓口で金額を確認して決める予定です。
退職1年目は、保険料と住民税の支払いが重なります。この支払いは、手元の現金でまかなう計画です。現金の残高に関わる退職金の手取りと計画への入れ方は「公務員の退職金はいくら?自己都合の手取りとFIRE計画への入れ方」にまとめています。
2年目はどうする?国保へ切り替える判断
2年目は、国保の見込み額が任意継続を下回るなら、国保へ切り替えます。国保の保険料は前年の所得で毎年変わるため、退職した翌年度に大きく下がることがあります。
新しい年度の料率が自治体から公表されたら、試算をやり直します。任意継続の掛金率も年度ごとに見直されるので、両方の数字を並べ直す予定です。
切り替えは月単位です。任意継続をやめる日と国保に入る日がつながるように、共済組合と自治体の両方で日付を確認します。保険のない期間を作らないためです。
掛金を前納すると割引があります。途中でやめた場合は、残りの期間の分が返金される例が多く見られます。返金の手続きと金額の計算は、加入先に確認する予定です。
健康保険料は、毎月の生活費とは別枠で見込んでいます。生活費そのものを月35万円でどう組むかは「サイドFIREの生活費はいくら?子育て世帯が月35万円で暮らす設計」にまとめています。

配偶者の扶養に入る選択肢はある?
配偶者が働いている間は、その健康保険の扶養に入れる場合があります。扶養に入れば、自分の保険料はかかりません。
目安は、年間の収入見込みが130万円未満で、配偶者の収入の半分未満であることです。配当などの数え方は加入先によって違います。収入の状況が変わるたびに、認定は見直されます。
扶養から外れた後に、任意継続へ入り直すことは、原則としてできません。申出の期限を過ぎているためです。わが家でも検討していますが、妻の加入先への確認はこれからです。
退職後の失業給付と社会保険の関係については『退職後の失業給付はいつからもらえる?公務員の退職手当との関係』にまとめる予定です(今後公開予定)。
任意継続と国保の比較で間違えやすい点は?向かない人も整理
間違えやすいのは、比べる条件をそろえないまま金額を並べることです。私は人数と上限額の2つで、計算を間違えました。
人数の違う保険料を比べていた
最初は、自分1人分の任意継続(年約67万円)と、家族3人分の国保(年約113万円)を比べていました。この比べ方だと、任意継続が約46万円安く見えます。
妻の任意継続を足すと、差は約3万〜13万円まで縮まりました。「任意継続か国保か」の二択だと思い込んでいたのも失敗です。夫婦で加入先が違えば、組み合わせはいくつもあります。
国保の上限額を入れ忘れていた
国保の最初の試算は、年約126万円でした。上限額があることを知らずに計算した、誤った数字です。自治体の公式ページで上限を確認し、約113万円に直しました。
所得の高い世帯ほど、上限の確認が結果を左右します。わが家は、上限を知っただけで見込み額が約13万円変わりました。
任意継続が向かない人は?
任意継続が向かないのは、扶養する家族がいない人と、退職前の所得が低めの人です。扶養のメリットがなく、国保のほうが安くなる場合があります。
退職前の組合員期間が1年に満たない人は、加入できません。病気で休んだときの手当など、在職中にあった給付の一部が出ない点も短所です。私は金額で選ぶつもりですが、給付を重視する人は内容の確認が必要です。
国保が向かない人は?
国保が向かないのは、退職前の所得が高い人と、家族の人数が多い人です。1年目は在職中の所得で計算され、人数分の保険料もかかります。
わが家は3人で上限に達しました。2年目以降は所得が下がるので、同じ世帯でも向き不向きが年ごとに変わります。
退職前に何を確認する?保険料を調べる3ステップ
退職前に確認するのは、任意継続の掛金、国保の見込み額、家族全員の合計の3つです。私は次の順番で進めています。
ステップ1:共済組合のサイトで任意継続の掛金を確認する
共済組合のサイトで、任意継続の掛金率と加入条件を確認しましょう。給与明細の標準報酬月額に掛金率をかけると、月額の目安が出ます。上限になる平均額も、あわせて探してください。
ステップ2:自治体の国保料のページで試算する
お住まいの自治体の国保のページを開き、料率と上限額を確認しましょう。試算ツールがある自治体なら、前年の所得と家族の人数を入れると計算できます。
ステップ3:人数と期間をそろえた表を作り、窓口で確認する
家族全員分を1年間の金額にそろえ、表にして並べましょう。私は2月に、共済組合と自治体の窓口で金額を確認する予定です。妻の加入先にも、同じ時期に問い合わせます。
窓口で確認する項目は、次の5つです。
- 任意継続の標準報酬月額の上限(組合員全体の平均額)
- 退職する年度の掛金率
- 申出期限の数え方(退職日を含めるか)
- 前納の割引と、途中でやめたときの返金
- 配偶者の加入先の条件(保険料、扶養の認定、やめる手続き)
保険料の見込みが出たら、生活費と合わせて退職後の支出を確認しましょう。FIRE後の生活費の内訳は「FIRE後の生活費はいくら?リアルな支出を全公開」にまとめています。

まとめ
- 任意継続は退職時の給与、国保は前年の所得と人数で保険料が決まる
- 家族3人でそろえると、1年目は任意継続が同じかやや安く、2年目は国保が約80万〜90万円安い見込み(2026年度の率による試算)
- 任意継続から国保へは途中で切り替えられる。国保から任意継続へは、原則として戻れない
共済組合のサイトで「任意継続」のページを開き、掛金率を確認する。10分あれば、月額の目安が出ます。