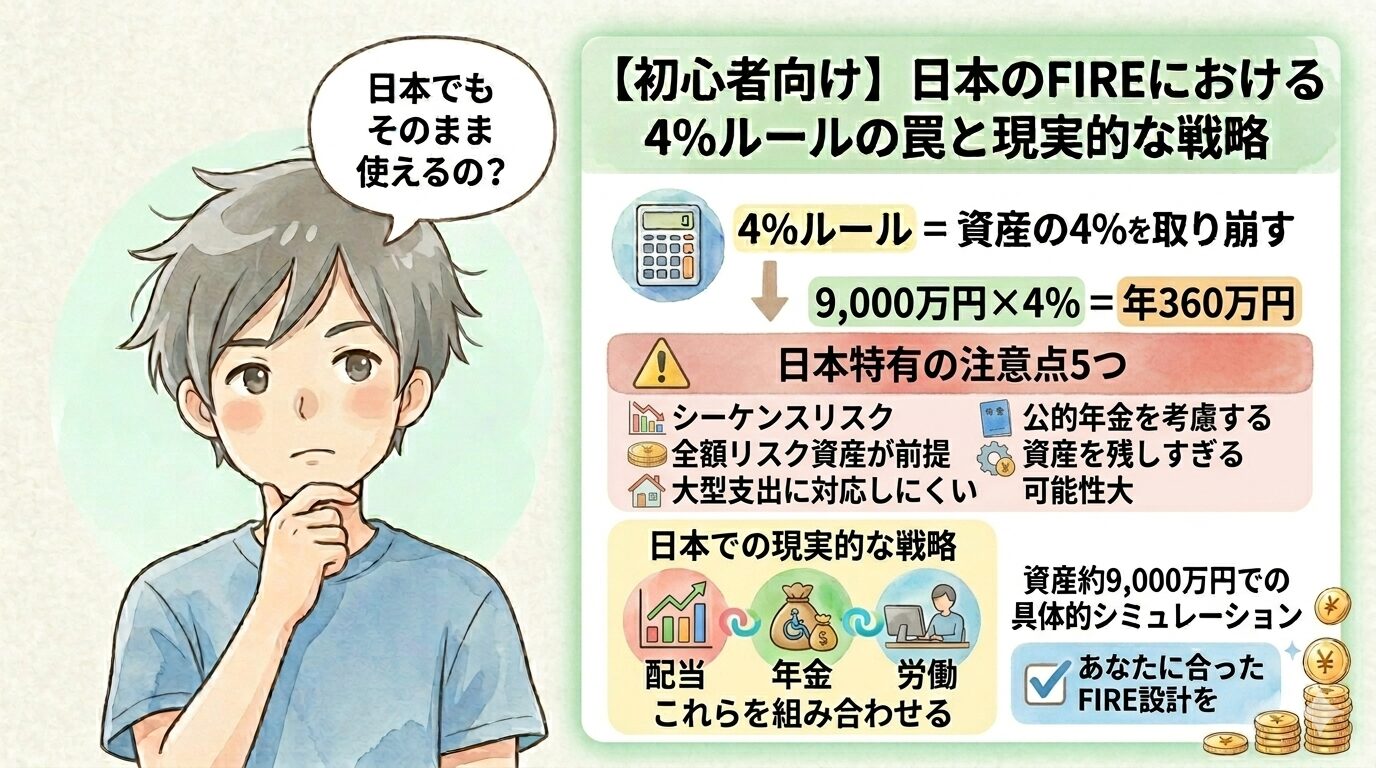
4%ルールは、FIREに必要な資産の目安をつかむ道具として有効です。ただし、FIRE直後の暴落に弱いことと、日本の公的年金が計算に入っていないことには注意が必要です。
私は40代公務員で、2027年3月にサイドFIREする予定です。資産約9000万円(2026年5月時点)でシミュレーションを重ねた結果、配当・投資信託・取り崩し・労働収入を組み合わせる形に落ち着きました。この設計だと、資産の取り崩し率は4%を下回ります。
- 4%ルールの基本と計算方法
- 日本で使うときの5つの注意点
- 配当・年金・労働収入を組み合わせたFIRE戦略
- 資産約9000万円での具体的なシミュレーション
4%ルールとは?30秒で理解する基本
4%ルールとは、「資産の4%を毎年取り崩しても、30年間は資産が尽きにくい」という考え方です。裏返すと、年間生活費の25倍の資産があれば、FIREできる可能性が高いということになります。
FIREという生き方そのものの全体像は「FIREとは?初心者でもわかる完全ガイド【2026年最新版】」で解説しています。
具体的な計算例
| 年間生活費 | 必要資産(25倍) |
|---|---|
| 240万円 | 6000万円 |
| 300万円 | 7500万円 |
| 400万円 | 1億円 |
年間300万円で暮らすなら、目標額は7500万円です。年金を含めて必要額を計算し直した結果は「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」にまとめています。
なぜ4%なのか?
根拠は、米国のトリニティ大学の研究者がまとめた「トリニティ・スタディ」という研究です。
- 米国株と債券に分散投資する
- 初年度に資産の4%を取り崩し、翌年以降はその金額を物価に合わせて調整する
- 結果:30年間で資産が尽きる確率は低かった
この結果がFIREを目指す人の間に広まり、「4%ルール」と呼ばれるようになりました。
4%ルールの3つのメリット
メリット①:必要資産額が明確になる
4%ルールを使うと、目標が数字になります。「年間支出×25」という式だけで、あといくら必要かを逆算できます。
ゴールまでの距離が見えると、毎月の積立を続ける理由がはっきりします。
メリット②:支出の最適化を意識するようになる
4%ルールでは、必要資産を決めるのは支出額です。年間支出が300万円か500万円かで、必要資産は5000万円変わります。
そのため、固定費の見直しや支出の優先順位づけに自然と目が向きます。私もこの視点で家計を見直し、年間48万円の削減につながりました。
メリット③:人生の時間配分を考えるきっかけになる
FIREは、早期退職そのものより「自分の時間をどう使うか」を設計することに意味があると考えています。
私には未就学の娘がいます。子どもが親と密に過ごせる時間は、10年ほどしかありません。
仕事中心ではなく、家族中心で過ごしたい。4%ルールでFIREの可能性が数字で見えたことで、この選択肢が手の届くものになりました。
日本で4%ルールを使う際の5つの注意点
4%ルールは米国のデータから生まれたルールです。そのまま自分の計画に当てはめると、次の5点で計画がずれます。
注意点①:暴落のタイミングで資産が尽きる可能性(シーケンスリスク)
問題は、暴落の「大きさ」より「順番」です。FIRE直後に株価が暴落すると、次の流れで資産が削られます。
- 資産が30〜50%減る
- 生活費のため、取り崩しは続く
- 株価が戻る前に資産が尽きる
これをシーケンスリスク(収益率の順序リスク)と呼びます。
具体例で見るシーケンスリスク
ケースA:FIRE直後に暴落
- 開始時:7500万円
- 1年目:暴落で5250万円(−30%)
- 1年目の取り崩し:300万円
- 残り:4950万円
ケースB:暴落が10年後
- 開始時:7500万円
- 1〜9年目:順調に推移し、残高8000万円
- 10年目:暴落で5600万円(−30%)
- 10年目の取り崩し:300万円
- 残り:5300万円
同じ−30%の暴落でも、残高は350万円違います。しかもケースAは、残り29年を4950万円から始めることになります。
給与収入がない状態でこの減り方に耐えるのは、精神的に簡単ではありません。取り崩し方の違いによる影響は「FIRE後の資産取り崩し戦略|定額・定率・バケツ戦略を徹底比較」で解説しています。
注意点②:資産の大半をリスク資産で運用する前提
4%ルールは、資産の大半を株式などのリスク資産で運用し続けることが前提です。生活費の出どころが株価と連動し、暴落中も取り崩しを止められません。
私はここに強い違和感を覚えました。
注意点③:教育費・修繕費などの大型支出を想定しにくい
FIRE後の生活では、毎年決まった額以外の支出も出てきます。
想定しておきたい大型支出
- 子どもの教育費(私立に進めば年100万円を超える)
- 住宅の修繕費(10〜15年ごとに数百万円)
- 親の介護費用
- 病気やケガの医療費
- 車の買い替え
4%ルールは毎年ほぼ同じ額を取り崩す設計なので、こうした不定期の出費を織り込みにくくなります。
注意点④:日本の公的年金を考慮していない
4%ルールは米国のデータで作られた考え方で、日本の年金は計算に入っていません。日本には次の公的年金があります。
- 国民年金(満額で年約85万円、2026年度)
- 厚生年金(会社員・公務員として働いた期間があれば上乗せ)
65歳で年金を受け取り始めれば、取り崩す額を減らせます。一生4%を取り崩し続ける必要はありません。
年齢別の戦略イメージ
| FIRE年齢 | 年金までの期間 | 戦略 |
|---|---|---|
| 40歳 | 25年間 | 4%より保守的に設計 |
| 50歳 | 15年間 | 4%でも比較的安全 |
| 55歳 | 10年間 | 4%超でも可能性あり |
「年金は当てにしない」と考えて設計すると、人生の最後に使い切れない資産が残りやすくなります。
注意点⑤:資産を残しすぎる可能性
4%ルールは、資産を減らしにくい設計です。そのぶん、亡くなるときに多くの資産が残る可能性が高くなります。
安心感はあります。ただ私は、人生をかけて作った資産を使い切れないのはもったいないと感じています。
- 家族旅行
- 趣味や経験
- 子どもとの思い出づくり
私が考える日本でのFIRE戦略
資産約9000万円でシミュレーションした結果、たどり着いたのは「配当+投資信託+取り崩し+労働収入」のハイブリッド型です。9000万円でFIREできるかを計算した過程は「資産9000万円でFIREできる?40代公務員が本気で計算してみた結果」にまとめています。
戦略①:高配当株で生活費の土台を作る
高配当株の配当は、株価が下がっても入ってきます。減配する銘柄もありますが、多くの銘柄に分散し、減配しにくい企業を選ぶことで、全体の配当を安定させています。
私の配当収入の実績
- 配当収入:2025年は約104万円(税引後)。2026年は増配が相次ぎ、140万円超の見込み
- 配当利回り(日本個別株全体):評価額ベースで約2.93%、取得価格ベースで約4.2%
取得価格ベースの利回りが高いのは、安く買った銘柄を持ち続けていることに加え、増配で受け取る配当そのものが増えているからです。
2025年の配当を月にならすと約9万円。株価が下がった局面でも「資産は年間100万円近いお金を生んでいる」と考えられるようになり、値動きに振り回されにくくなりました。
配当は生活費の土台になりますが、配当だけで暮らすには足りません。資産約9000万円で配当生活が成り立つかを計算した結果は「FIREに9000万円は足りる?配当生活が成立しない理由」で解説しています。
配当のメリット
- 暴落時も入金が続く
- 元本を取り崩さずに使える
- 値動きに気持ちが左右されにくい
戦略②:投資信託で世界分散と成長性を確保する
日本株だけでは、資産が日本経済に偏ります。そこでオルカン(全世界株式)とS&P500(米国株式)の投資信託で、地域の分散と成長性を補っています。
私の投資信託保有額
- 約1200万円(2026年5月時点)
- 新NISAのつみたて投資枠で毎月の積立を継続中
戦略③:不足分は取り崩しと労働収入で補う
私のFIRE後の収支シミュレーション
FIRE後の年間支出は、約450万円を想定しています。
年間の収入予定
- 配当収入:約100万円(2025年実績の約104万円を丸めた控えめな値)
- 労働収入:100〜150万円(想定)
- 不足分:200〜250万円
不足分は、投資信託の取り崩し、株式の一部売却、働く量の調整で埋める計画です。
不足分200〜250万円を資産約9000万円で割ると、取り崩し率は約2.2〜2.8%。労働収入がゼロでも不足は350万円で、取り崩し率は約3.9%です。働かなくても4%以内に収まるように設計しています。
65歳からは年金も入るため、取り崩す額はここからさらに小さくなる見込みです。
戦略④:完全FIREではなくサイドFIREを選択
私は完全FIREにこだわっていません。
理由
- 仕事の中身も働く量も、自分で選べる形で続けたい
- 子どもが小さいうちは家族を優先したい
- 子どもが成長したら、働く時間を増やせる
状況に合わせて働く量を変えられることが、サイドFIREの一番の魅力だと考えています。
戦略⑤:現金比率を意図的に高く保つ
私の資産配分(約9000万円・2026年5月時点)
| 資産クラス | 金額 | 比率 |
|---|---|---|
| 現金 | 約3400万円 | 38% |
| 日本株 | 約4400万円 | 49% |
| 投資信託 | 約1200万円 | 13% |
現金比率約40%は、一般的なFIREの考え方より高めです。
現金を多く持つ理由
- 生活防衛費:3〜5年分の生活費を確保する
- 暴落時の買い増し資金:安く買える場面を逃さない
- 大型支出への備え:教育費や修繕費など
一番の狙いは、暴落時でも株を売らずに済む状態を作ることです。
この資産を13年かけてどう積み上げてきたかは「13年で資産9000万円達成|リアルな資産推移と再現性ある投資戦略」で公開しています。
4%ルールのよくある誤解3つ
誤解①:「25倍ないとFIREできない」
25倍はあくまで目安です。公的年金、配当収入、労働収入も生活費に充てられるので、すべてを4%の取り崩しで賄う必要はありません。
私の場合も、収入を組み合わせることで、取り崩し率を2〜3%台に抑える計画です。
誤解②:「4%ルールは絶対安全」
4%ルールにも失敗する可能性はあります。FIRE直後に大きな暴落が来れば、注意点①のケースAのように資産の減り方は厳しくなります。
だからこそ、支出を調整できる余地、現金の確保、働いて収入を得る選択肢といった柔軟性が支えになります。
誤解③:「4%ルールをそのまま使えばいい」
一番危うい誤解がこれです。4%ルールは、FIREを考える出発点にすぎません。
そこから家族構成、年齢、年金見込み額、働き方、年間支出に合わせて、自分用に調整する必要があります。に合わせて、自分専用に調整する必要があります。
あなたに合ったFIRE設計の作り方【5ステップ】
ステップ①:年間支出を正確に把握する
すべての計算は、年間支出から始まります。
把握したい支出
- 固定費(住居・通信・保険など)
- 変動費(食費・日用品など)
- 特別支出(旅行・家電の買い替えなど)
季節で変わる支出もあるため、最低12か月分のデータを集めましょう。そのうえで、FIRE後に変わる支出と変わらない支出を分けて考えると、25倍する年間支出の見込みが立ちます。我が家の現在の支出の内訳と、FIRE後にどう変わるかの見通しは「FIRE後の生活費はいくら?リアルな支出を全公開」で公開しています。
ステップ②:年金受給額を確認する
年金の見込額がわかると、65歳以降に資産から取り崩す額がどれだけ減るかが見えてきます。
確認方法
- ねんきんネットで試算する
- ねんきん定期便を確認する
- 年金事務所で相談する
会社員や公務員として働いた期間があれば、厚生年金の上乗せが見込めます。
ただしFIREを考えるなら、「いつ辞めた場合の金額か」に注意が必要です。早く退職すると厚生年金に加入する期間が短くなり、そのぶん受け取る額も減ります。ねんきんネットでは、退職する時期を指定して試算できます。
私も夫婦の年金を試算したとき、早期退職で加入期間が短くなる分を反映して見込額を修正しました。退職後は60歳まで国民年金を全額納め、付加年金(月400円の上乗せで将来の年金を増やせる制度)にも加入する予定です。
ステップ③:配当収入を考慮する
生活費の一部を配当で賄えると、取り崩す額が減ります。目安は、税引後の金額で考えます。
税引後の配当を得るのに必要な資産(配当利回り3%・特定口座の場合)
| 税引後の配当 | 必要な資産 |
|---|---|
| 月5万円(年60万円) | 約2500万円 |
| 月10万円(年120万円) | 約5000万円 |
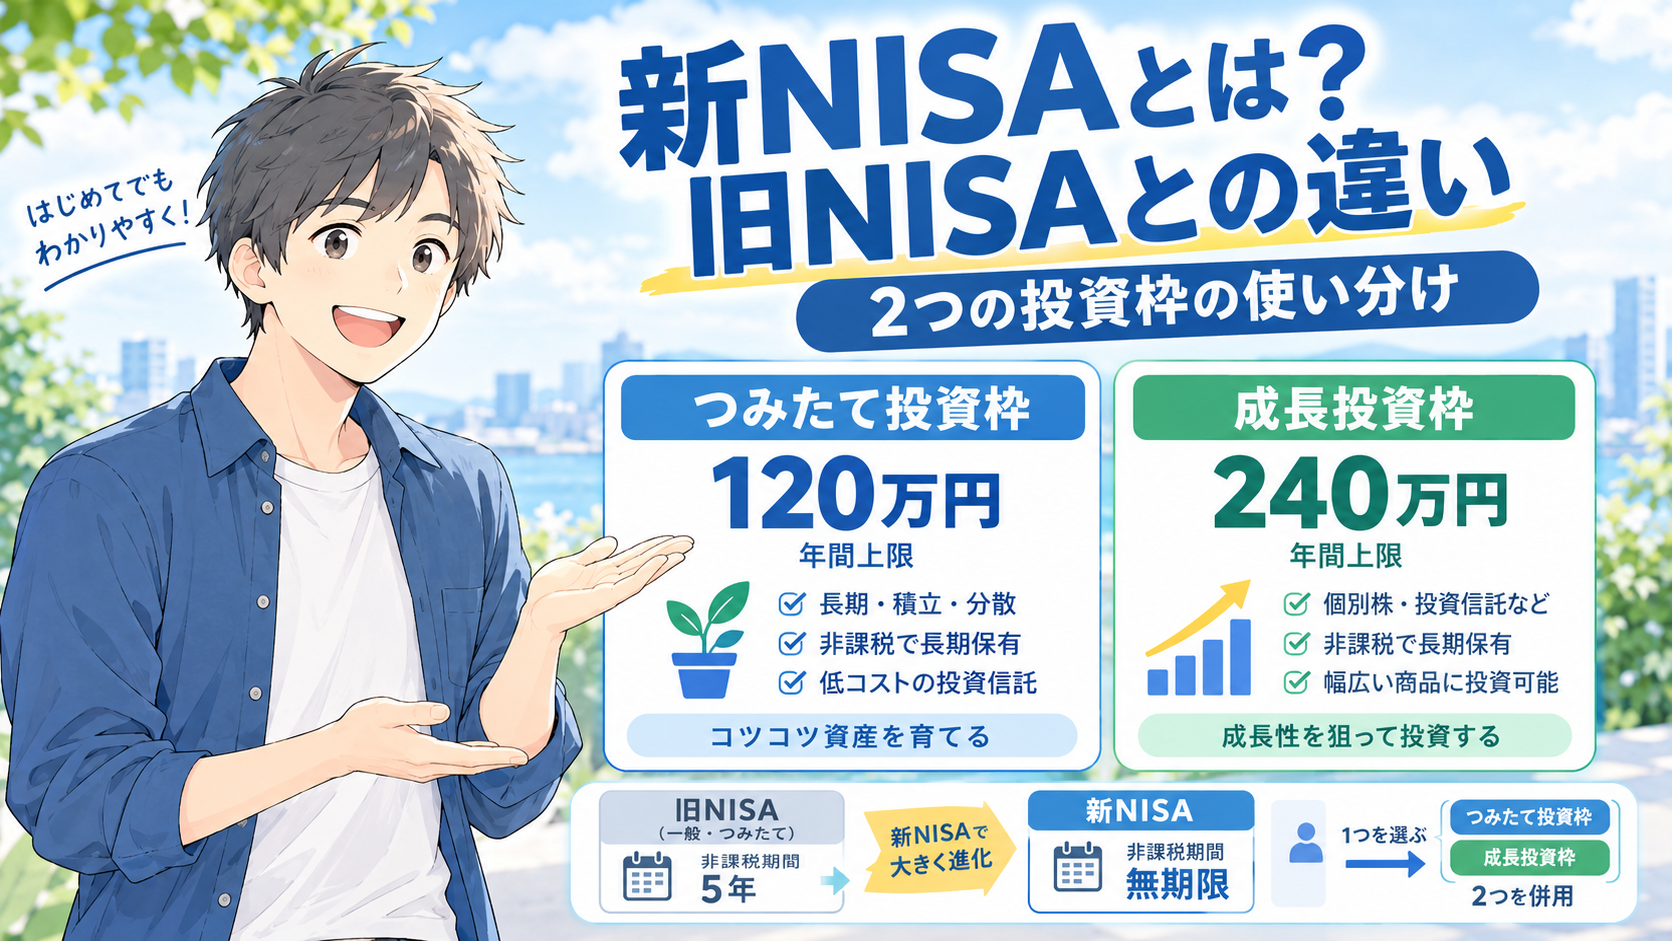
特定口座では、配当から約20%の税金が引かれます。一方、NISAで持った株の配当には税金がかかりません。個別株を買えるのは成長投資枠で、1人1200万円まで(NISA全体では1800万円まで)です。この1200万円を利回り3%の株で持てば、年36万円の配当を税金なしで受け取れます。
見落としやすいのは、配当で賄う方が必要な資産は多くなる点です。年60万円を4%の取り崩しで賄うなら1500万円で足りますが、配当で得るには約2500万円が必要です。その代わり、配当は元本を減らさずに受け取れます。実際に受け取るのは、約20%の税金が引かれた後の金額です。NISAで保有すれば非課税で受け取れます。
ステップ④:労働収入も選択肢に入れる
少しでも収入があると、取り崩し率は下がります。私の計算でも、労働収入の有無で約3.9%と約2.2〜2.8%の差が出ました。
労働収入の例
- 週2〜3日のパート:月5〜10万円
- フリーランス:月10〜20万円
- ブログ・YouTube:月数万円〜
完全FIREより、少し働くサイドFIREの方が再現しやすいと考えています。
ステップ⑤:暴落に備えた現金を確保する
少しでも収入があると、資産から取り崩す額が減ります。4%ルールで考えると、年60万円(月5万円)の収入は、必要資産を1500万円減らすのと同じ効果があります。
私の計算でも、FIRE後の労働収入がゼロなら取り崩し率は約3.9%ですが、年100〜150万円の収入があれば約2.2〜2.8%まで下がります。
労働収入の例
- 週2〜3日のパート:月5〜10万円
- フリーランス:月10〜20万円
- ブログ・YouTube:月数万円〜
労働収入は株価と関係なく入ってくるため、暴落した年に取り崩しを減らす手段にもなります。注意点①で見たFIRE直後の暴落への備えとしても、少し働くサイドFIREは有効だと考えています。
まとめ:4%ルールは「出発点」、自分に合わせた調整が成功の鍵
4%ルールは、FIREに必要な資産をつかむ出発点として役立ちます。ただし日本では、年金・配当・労働収入を組み合わせて調整して、はじめて自分の計画になります。
この記事の要点
- 4%ルールは目安として有効
- 必要資産が数字で見える
- 支出を見直すきっかけになる
- 日本では年金と配当も計算に入れる
- 4%の取り崩しだけに頼らない
- 収入源を複数持つ
- 暴落への備えは欠かせない
- シーケンスリスクを理解する
- 現金比率を高めに保つ
- 配当・投資信託・取り崩し・労働を組み合わせる
- 私の計画では取り崩し率2〜3%台
- サイドFIREで働く量を調整できる
- FIREは時間の使い方を変える手段
- 家族との時間
- 好きなことへの集中
- 元気なうちにお金を使う
次のアクション
まずは直近12か月の支出を書き出し、年間支出を25倍した金額と、ねんきんネットで確認した年金額を並べてみてください。4%ルールをそのまま当てはめた場合と、年金を足した場合で、必要資産がどれだけ変わるかが見えてきます。
私の計画が最終的に成り立つかどうかは、今後公開予定の「FIRE達成できるか最終シミュレーション」で検証する予定です。