サイドFIREという言葉を知って「これなら自分にもできそうだ」と感じた人は多いと思います。ただ、フルFIREとの違いがあいまいなまま、本当に実現できるのか不安を抱えている人も多いのではないでしょうか。
私は資産9000万円から2027年3月のサイドFIREを目指している40代公務員です。この記事では、自分の資産額とFIRE後の想定支出を当てはめて計算した数字をもとに、サイドFIREが成り立つ収入の組み合わせと、フルFIREとの必要資産の差を示します。
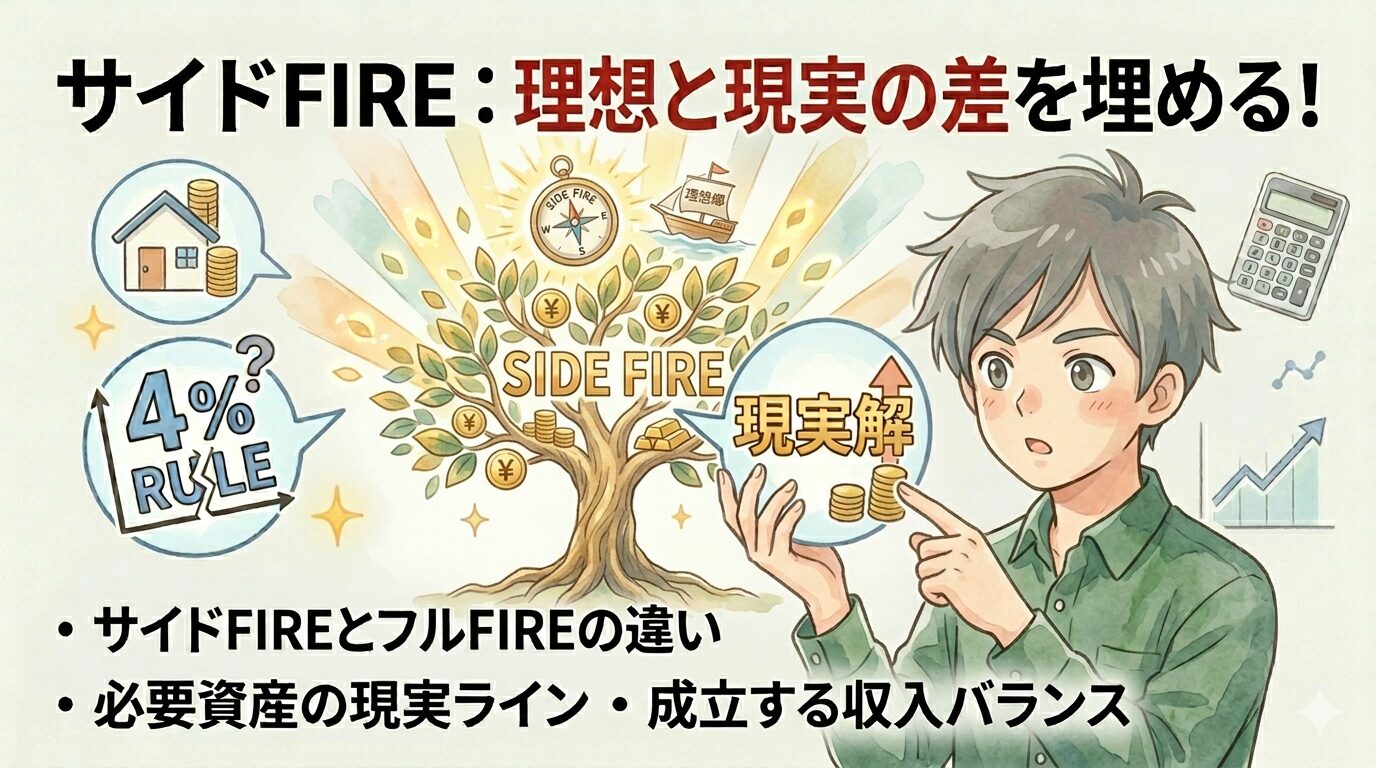
- サイドFIREとフルFIREの違い
- FIRE後の生活費450万円を前提にした必要資産の差
- 配当・労働・取り崩しをどう組み合わせるか
結論:3つの収入を組み合わせる
私が考えるサイドFIREは、配当収入・労働収入・資産の取り崩しという3つの収入源を組み合わせる形です。どれか1つで生活費の全額を賄おうとせず、3つで分担させます。
この形にすると、どれか1つが落ち込んでも生活全体が崩れません。必要な資産額も下がり、働く量を自分で調整できる余地が生まれます。
「配当だけで生活する」という形は、理想としては魅力的ですが難易度が高くなります。1つの収入源に依存しない設計にしておくことが、無理なく続けるための条件だと考えています。
サイドFIREとフルFIREの違い
サイドFIREとは
サイドFIREとは
サイドFIREは、資産収入と労働収入の両方で生活する形です。配当でベースを作り、足りない分を労働で補い、取り崩しで年ごとの差を調整します。
働く量を自分で決められるため、ライフステージに合わせて配分を変えられます。フルタイムで働き続ける必要はなく、完全に仕事を手放すわけでもない中間の状態です。
フルFIREとは
フルFIRE(ファットFIREとも呼ばれます)は、資産収入だけで生活する形です。基本的に働かず、資産を大きく減らさないことを前提にします。
労働収入を計算に入れない分、必要な資産額は大きくなります。FIREという言葉から多くの人がイメージするのは、こちらの形だと思います。
FIREの種類や基本的な考え方はFIREとは?初心者でもわかる完全ガイド【2026年最新版】で解説しています。
違いを一目で比較
| 項目 | サイドFIRE | ファットFIRE |
|---|---|---|
| 収入 | 配当+労働+取り崩し | 配当 or 取り崩しのみ |
| 必要資産 | 低め | 非常に高い |
| 難易度 | 手が届きやすい | 高い |
| リスク | 分散 | 集中 |
必要資産の現実ライン
前提条件
私の場合の前提は次のとおりです。
- 生活費:年450万円(FIRE後の想定支出)
- 資産:9000万円
- 配当:年120万円
- 65歳以降:年金あり
生活費450万円は、現在の実際の支出額ではなくFIRE後に想定している金額です。サイドFIRE後の生活費の内訳は「サイドFIREの生活費はいくら?子育て世帯が月35万円で暮らす設計」にまとめています。
フルFIREの場合
生活費450万円をすべて資産から賄うとして、4%ルールを単純に当てはめると必要な運用資産は1億1250万円になります(450万円÷4%)。この時点で、今の資産額では届きません。
さらに、実際の生活では資産のすべてを運用に回すわけにはいきません。生活防衛費としての現金、住宅の購入や修繕、車、教育費など、まとまった支出に備える資金を運用資産とは別に確保しておく必要があります。
暴落やインフレ、予想外の支出にも備えようとすると、確保しておきたい金額はさらに増えます。フルFIREを安心して実行するために必要な総資産は、4%ルールの計算より大きくなるというのが、自分で試算してみた実感です。
必要資産の考え方は「FIREに必要な資産はいくら?4%ルールは古い|年金込みで再計算」で、年金を織り込んだ形で計算しています。
サイドFIREの現実設計
年間に必要な生活費を3つの収入に分けて考えます。
| 収入源 | 金額 |
|---|---|
| 配当 | 120万円 |
| 労働 | 150万円 |
| 取り崩し | 180万円 |
| 合計 | 450万円 |
労働収入150万円は、月に換算すると約12万5千円です。フルタイムで働かなくても届く水準であり、フルFIREに必要な1億1250万円を積み上げるより手前で成立します。
どれかが崩れても、他を増やして調整する余地があります。相場が悪い年は働く時間を増やす、支出を抑えるといった対応ができるのが、この設計の柔軟な部分です。
なぜこの設計が成り立つのか
3つの配分には、それぞれ別の役割があります。
- 労働:社会とのつながりを保ち、生活のリズムを作る
- 取り崩し:資産を計画的に使う
- 配当:働かなくても入る収入として安心感を生む
1つで完結させようとすると、その1つが崩れた時に打つ手がなくなります。3つに分けておくことで、自由と安定を両立させやすくなります。
サイドFIREの注意点
① 完全リタイアではない
サイドFIREは中間の状態です。フルリタイアではありませんし、フルタイム労働でもありません。
「働かなくていい生活」を期待していると、イメージとのずれが生まれます。目指しているのは、働く量を自分で選べる状態です。
② 収入は安定しない
労働収入は働き方によって変動しますし、配当も市場や企業業績に左右されます。毎年まったく同じ金額が入ってくる前提では設計できません。
だからこそ、複数の収入源に分散させておくことが効いてきます。1つが減った年は、他で補う余地を残しておく考え方です。
③ 資産は減っていく
取り崩しを続ける以上、資産は減ります。ただし、これは失敗ではありません。
資産を増やすこと自体が目的ではなく、増やした資産を人生のために使うのがFIREです。問題なのは減ること自体ではなく、減り方が想定を超えてしまうことです。
配当は減るのか?
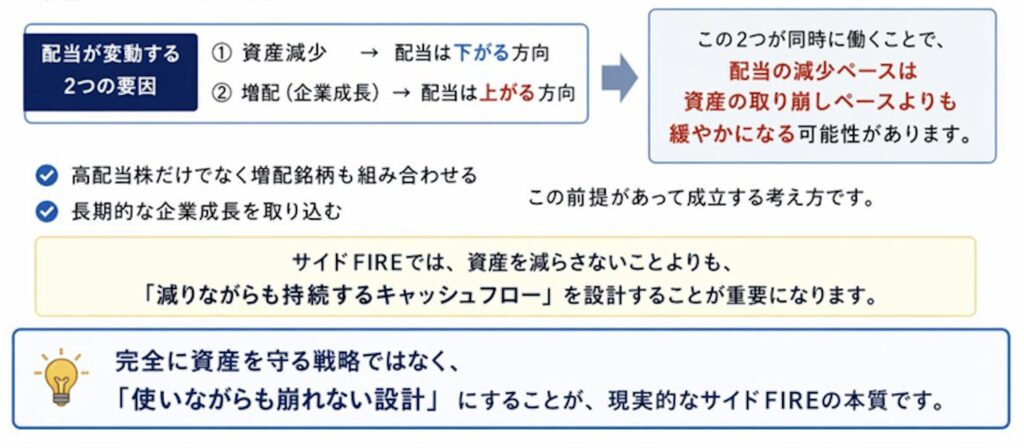
資産が減れば配当も減るのか。この点は、2つの力が同時に働きます。
増配が進む → 受け取る配当は上がる
保有株数が減る → 受け取る配当は下がる
具体イメージ
配当の原資は、資産全体ではなく保有している個別株です。取り崩しなどで個別株を1割減らせば、受け取る配当もおおむね1割減ることになります。
ただし、保有し続けている銘柄が増配すれば、その分は減少を打ち消します。株数が減った分と増配で増えた分が相殺し合うため、減り方は単純な比例より緩やかになります。
なお私自身は、まだ取り崩しを始めておらず買い増しを続けているため、受け取る配当は年々増えています。減配を経験した銘柄はありますが、新規購入による増加のほうが上回ってきました。それでも、保有株数が減れば配当も減るという理屈は変わりません。
配当を減らしにくくする工夫
- 高配当株と増配株を組み合わせる
- 銘柄を分散し、1社の減配が全体に響かないようにする
目指しているのは、資産が減っていく中でも配当という収入が続く仕組みです。
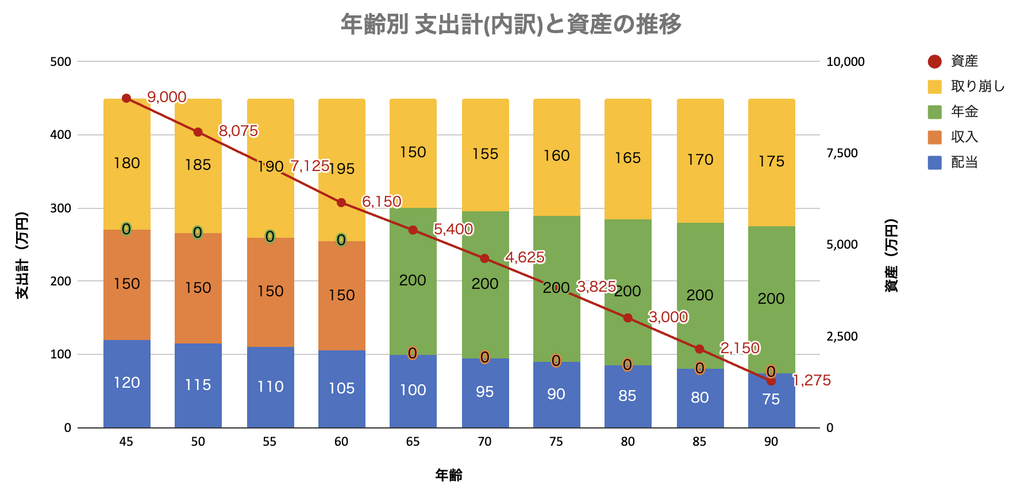
サイドFIRE後の資産推移は次のようなイメージです。
私がサイドFIREを選んだ理由
現在の私の状況は次のとおりです。
- 資産:約9000万円(うち個別株の評価額は執筆時点で約4900万円)
- 配当:年約120万円
この資産でフルFIREに踏み切るかどうかは、実際に数字を当てはめて何度も考えました。結論として、今の資産額でフルFIREを目指すより、サイドFIREのほうが自分には合っていると判断しています。
配当が年100万円を超えたとき
サイドFIREを考えるようになった一番のきっかけは、配当が年間100万円を超える水準まで増えてきたことです。配当だけで生活費のすべてを賄えるわけではありませんが、毎月の生活費の一部を継続的にカバーできるようになりました。
そうなると、「働いて収入を得る」ことだけに頼らなくても生活を組み立てられるという実感が出てきます。生活のために働き続けなければならない状態から、抜け出せそうだと感じた瞬間でした。
子どもが小さい今の時間をどう使うか
もう一つ大きかったのが、子どもが小さい今の時間をどう過ごすかということです。仕事を続けて収入を増やすことも大切ですが、幼い時期は一度しかありません。
そう考えると、目指すべきなのは「一日も早く仕事を辞めること」ではありませんでした。仕事に費やす時間を減らして、家族と過ごす時間や自分がやりたいことに使える時間を増やすことのほうが重要だと思うようになりました。
「辞めること」ではなく「選べること」
一方で、完全に仕事を辞めてしまうことにも迷いがありました。社会とのつながりや、生活に一定のリズムがあることにも意味があると感じています。
また、FIRE後に「もう仕事はしない」と決めてしまう必要もありません。やりたい仕事や興味のある仕事があれば、そのときに働けばいいと思っています。
子どもが成長して時間に余裕ができれば、仕事に使う時間を今より増やしてもいい。人生のステージに合わせて配分を変えられる状態を作りたい、というのが今の考えです。
私がサイドFIREを決めるまでの経緯は「資産9000万円の40代公務員がサイドFIREを決意した理由と戦略」にまとめています。
メリット・デメリット
- 必要資産のハードルが下がる
- 収入が分散されて崩れにくい
- 働き方を自分で選べる
- 収入源ごとの設計が必要になる
- 資産が減っていく不安がある
- 管理する項目が増える
設計と管理の手間は確実に増えます。この手間を引き受けられるかどうかが、サイドFIREを選べるかの分かれ目だと考えています。
どちらが向いているか
フルFIRE向き
- 生活費の25倍を超える資産がある、またはそこまで積み上げる時間をかけられる
- 働くこと自体を完全にやめたい
- 資産を減らさずに維持していきたい
サイドFIRE向き
- 資産が生活費の25倍に届いておらず、積み上げを待つより今の時間を優先したい
- 働く量をゼロにはせず、自分で調整したい
- 資産を計画的に取り崩していくことに抵抗がない
分かれ目は「資産額」だけではありません。働くことをやめたいのか、働く量を選びたいのか。ここが違うと、同じ資産額でも選ぶ形が変わります。
チェックリスト
どちらとも言い切れない場合は、次の5項目で確認してみてください。サイドFIREが成立するための条件を並べたものです。
- 生活費:年450万円前後
- 資産:5000万円以上
- 配当など資産からの収入がある
- 働く意思がある
- 取り崩しに抵抗が少ない
3つ以上当てはまるなら、サイドFIREは手の届く選択肢です。当てはまる数が少ない場合は、まず生活費の把握と資産形成を進める段階になります。その場合も、目標を決めておくと積み上げの設計がしやすくなります。
私が、公務員という立場からFIREを目指す場合の事情は「公務員でもFIREできる?9000万円を築いた現役公務員の本音」で書いています。
まとめ:FIREは組み合わせで考える
サイドFIREは、配当+労働+取り崩しという組み合わせで成り立ちます。
- 1つに依存しないためリスクが分散される
- フルFIREより必要な資産額を抑えられる
- 働く量を自分で選べる
資産を増やすこと自体を目的にするのではなく、資産を使って人生の選択肢を増やす。その視点で見ると、サイドFIREは「働かないためのFIRE」ではなく、限られた時間を自分にとって大切なものに振り向けるための手段になります。
次にやるべきこと
まずは自分の数字を出すところからです。
- 1年の生活費を把握する
- 現在の資産額を確認する
- 配当・労働・取り崩しに分解して設計する
ここまで整理できれば、自分に合うFIREの形が見えてきます。
サイドFIRE後の働き方、実際の1日の過ごし方についても今後記事にできるといいなと考えています。
退職に向けた準備の全体像についても別記事にまとめていく予定です。